Key Takeaways
- La base de remesas del UK terminó el 6 de abril de 2025. Los residentes del UK ahora tributan por sus ingresos y ganancias extranjeros a medida que se generan, salvo durante sus primeros 4 años fiscales de residencia tras al menos 10 años consecutivos en el extranjero (el régimen FIG).
- El impuesto a la herencia ahora sigue a la residencia, no al domicilio. Usted es residente de largo plazo del UK después de 10 de los 20 años fiscales anteriores, y sus activos en todo el mundo pueden seguir sujetos al impuesto a la herencia del UK entre 3 y 10 años fiscales después de que se vaya.
- Irse por menos de cinco años puede resultar contraproducente. Si fue residente exclusivo del UK en 4 de los 7 años fiscales previos a su salida y regresa dentro de 5 años, las ganancias que obtuvo mientras estuvo fuera sobre activos que poseía antes de irse tributan en el año en que regresa.
- Cyprus, Malta e Ireland aún aplican reglas al estilo non-dom. Los non-doms de Cyprus pagan solo una contribución de salud de 2,65 % sobre dividendos e intereses extranjeros durante hasta 17 años; Malta e Ireland gravan los ingresos extranjeros solo cuando usted los trae al país.
- Los regímenes de cuota fija cuestan montos muy distintos. Italy cobra $333,900 (€300,000) al año sobre todos los ingresos extranjeros a quienes se mudan desde 2026, Greece $111,300 (€100,000) más una inversión de $556,500 (€500,000), y Türkiye exime los ingresos extranjeros por 20 años sin ningún cargo.
Sí, el régimen non-dom del UK fue abolido. Desde el 6 de abril de 2025 la base de remesas ya no existe, los residentes del UK pagan impuestos por sus ingresos y ganancias extranjeros a medida que se generan, y solo quienes están en sus primeros 4 años de residencia en el UK tras 10 años en el extranjero reciben un beneficio mediante el nuevo régimen de ingresos y ganancias extranjeros (FIG). El impuesto a la herencia ahora depende de la residencia de largo plazo, no del domicilio, y para los residentes de largo plazo mantiene los activos en todo el mundo dentro de su alcance durante 3 a 10 años fiscales después de su salida. Para quienes dejan el UK, los reemplazos más cercanos son las reglas non-dom de Cyprus y Malta, la base de remesas de Ireland, los regímenes de cuota fija de Italy y Greece, la nueva exención de 20 años de Türkiye y la ausencia de impuesto sobre la renta personal en UAE.
Todo lo que sigue corresponde a octubre de 2026 y proviene de los perfiles del UK y de los destinos en los datos fiscales de Nostos, contrastados con HMRC y con la autoridad tributaria de cada país. Las reglas se verificaron con fuentes oficiales el 27 y el 28 de octubre de 2026. Es información general, no asesoría fiscal. Los ciudadanos de EE. UU. tributan en EE. UU. sin importar dónde vivan, y las reglas de los tratados pueden cambiar la respuesta, así que confirme su caso con un asesor calificado antes de mudarse.
¿Qué cambió para los non-doms del UK el 6 de abril de 2025?
Cuatro cosas, todas establecidas en la Finance Act 2025 y en la guía de HMRC:
- La base de remesas terminó. Antes, los non-doms podían dejar sus ingresos y ganancias extranjeros en el exterior y pagar impuestos en el UK solo por lo que traían. Esa opción ya no existe; HMRC describe el régimen FIG como su reemplazo.
- Comenzó el régimen FIG de 4 años. Cualquier persona, de cualquier nacionalidad, que se convierta en residente del UK tras al menos 10 años fiscales consecutivos de no residencia puede reclamar un alivio de 100 % sobre dividendos, intereses, rentas del exterior y ganancias extranjeras durante sus primeros 4 años fiscales. En un año en que lo reclame, pierde el mínimo personal exento de $16,740 (£12,570) y la exención de ganancias de capital de $4,000 (£3,000). El pago por trabajo realizado en el UK nunca queda cubierto.
- Se amplió el Overseas Workday Relief. Los nuevos residentes que califiquen pueden excluir el pago por los días trabajados en el extranjero, con un tope equivalente al menor entre 30 % del ingreso laboral calificado o $399,500 (£300,000) al año.
- El impuesto a la herencia pasó a una prueba de residencia. El domicilio y el domicilio presunto fueron reemplazados por la residencia de largo plazo en el UK, es decir, ser residente del UK durante 10 o más de los 20 años fiscales anteriores.
Para quienes usaban la base de remesas y se quedan, la Temporary Repatriation Facility les permite traer ingresos y ganancias extranjeros anteriores a abril de 2025 con una tasa de 12 % en 2025/26 y 2026/27, y de 15 % en 2027/28. La página de United Kingdom en Nostos resume el perfil completo del UK.
¿A quién afecta más el fin del estatus non-dom?
El cambio importa sobre todo a tres grupos:
- Non-doms de larga data con inversiones en el exterior. Quien lleva más de 4 años de residencia en el UK ahora paga impuestos en el UK por dividendos, intereses y ganancias extranjeros a medida que se generan, con las mismas tasas que todos los demás.
- Residentes de largo plazo con activos en el extranjero. Después de 10 de 20 años en el UK, los activos en todo el mundo quedan sujetos al impuesto a la herencia del UK de 40 % por encima del umbral exento de $432,800 (£325,000), sin importar dónde haya nacido.
- Trabajadores remotos y fundadores pagados desde el extranjero. El régimen FIG nunca cubrió los días trabajados en el UK, pero las reglas anteriores permitían a los non-doms mantener sus ingresos por inversiones en el exterior. Ese resguardo desapareció.
Quienes llegaron recientemente tras 10 años en el extranjero están en mejor posición que antes durante sus primeros 4 años, porque los ingresos extranjeros con alivio ahora pueden traerse al UK libres de impuestos.
¿Cómo dejar de ser residente fiscal del UK?
El Statutory Residence Test lo determina para cada año fiscal (del 6 de abril al 5 de abril). La nota de orientación RDR3 de HMRC establece tres pruebas automáticas de no residencia. Usted es no residente si:
- fue residente del UK en uno o más de los 3 años fiscales anteriores y pasa menos de 16 días en el UK, o
- no fue residente en ninguno de los 3 años fiscales anteriores y pasa menos de 46 días en el UK, o
- trabaja a tiempo completo en el extranjero, pasa menos de 91 días en el UK y trabaja más de 3 horas en menos de 31 días en el UK, sin una interrupción significativa del trabajo en el extranjero.
Si ninguna se aplica, la prueba de vínculos suficientes cuenta sus vínculos con el UK. Para quienes se van hay cinco: familia, vivienda, trabajo, el vínculo de 90 días y un vínculo de país.
| Días en el UK en el año fiscal | Vínculos con el UK que hacen residente a quien se va |
|---|---|
| 16 a 45 | 4 o más |
| 46 a 90 | 3 o más |
| 91 a 120 | 2 o más |
| Más de 120 | 1 o más |
Un día cuenta si usted está en el UK a la medianoche. El tratamiento de año dividido puede poner fin a su residencia en el UK a mitad del año fiscal en que se va, pero solo si encaja en uno de los casos de salida de HMRC, así que revíselos antes de fijar la fecha de su mudanza.
¿Está explorando un lugar para establecerse antes de fijar esa fecha? Planifique el viaje gratis con Navoy y compare hoteles en Dubai.
¿Qué pasa si regresa dentro de cinco años?
Las reglas de no residencia temporal de HMRC se aplican si usted fue residente exclusivo del UK en al menos 4 de los 7 años fiscales previos a su salida y es no residente durante 5 años o menos. Las ganancias sobre activos que poseía antes de irse, y ciertos ingresos como distribuciones de sociedades cerradas, sumas globales de pensiones y ganancias de ingresos del exterior, tributan entonces en el año en que regresa (HS278 y RFIG21560). Es decir, vender acciones que ya tenía durante una breve temporada en el extranjero no lo libra del impuesto a las ganancias de capital del UK.
¿Cuánto tiempo lo sigue el impuesto a la herencia del UK después de que se va?
Si usted es residente de largo plazo del UK cuando se va, sus activos en todo el mundo permanecen dentro del impuesto a la herencia del UK durante una "cola" de 3 a 10 años fiscales. La guía de HMRC y la sección 6A de la Inheritance Tax Act 1984 fijan estas duraciones:
| Años de residencia en el UK en los 20 anteriores | Cola del impuesto a la herencia tras la salida |
|---|---|
| 10 a 13 | 3 años fiscales |
| 14 | 4 años fiscales |
| 15 | 5 años fiscales |
| 16 a 19 | 6 a 9 años fiscales (uno más por cada año adicional) |
| 20 | 10 años fiscales |
Los activos ubicados en el UK, como un departamento en London, siguen dentro del alcance sea cual sea su residencia. Se aplican reglas transitorias distintas a quienes eran no domiciliados o con domicilio presunto el 30 de octubre de 2024. Lo práctico: mudarse a un país sin impuesto a la herencia no pone fin a la exposición en el UK sobre su patrimonio mundial hasta que termine la cola.
¿Adónde se mudan quienes dejan el UK y cómo se comparan los regímenes?
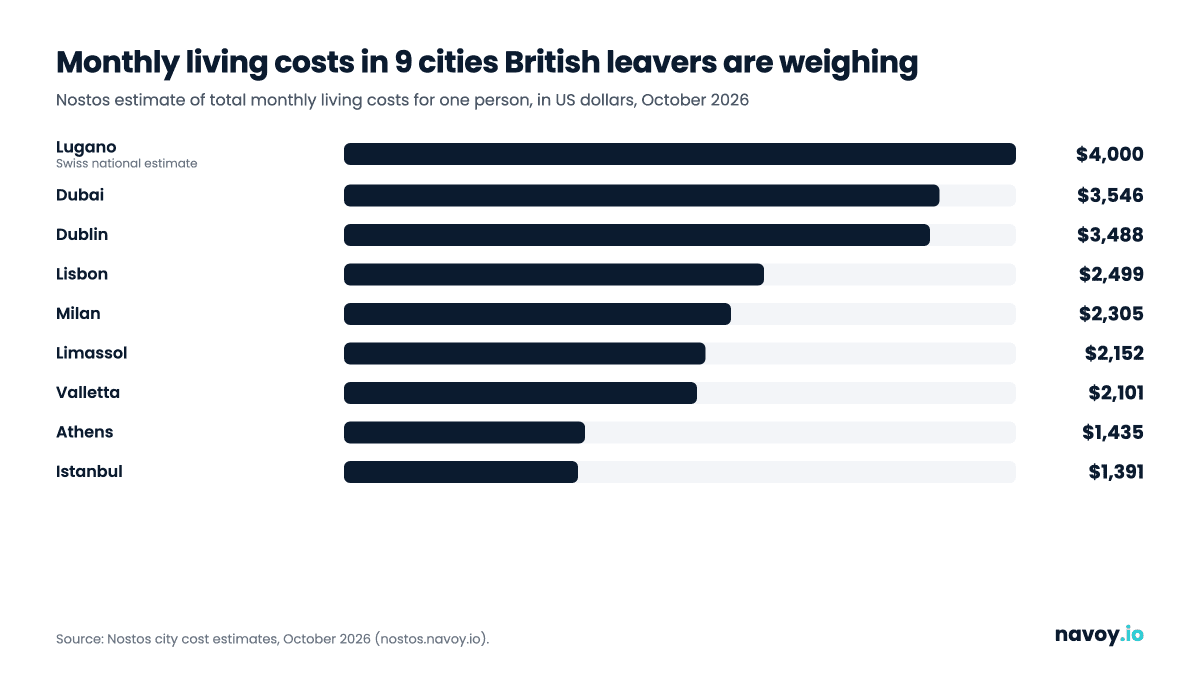
La tabla compara lo que cobra cada destino sobre ingresos y ganancias de inversión extranjeros a un nuevo residente que califica, ordenados aproximadamente del impuesto más ligero sobre ingresos extranjeros al más pesado. "Costo" es la cuota fija, el impuesto mínimo o la inversión que exige el régimen. Los costos por ciudad son estimaciones de Nostos del costo mensual total de vida para una persona.
| Destino | Régimen para recién llegados | Dividendos, intereses y ganancias extranjeros | Costo | Duración | Impuesto a la herencia sobre activos extranjeros | Ciudad en Nostos |
|---|---|---|---|---|---|---|
| UAE | Sin impuesto sobre la renta personal | 0 % | Ninguno | Sin límite | Ninguno | Dubai, $3,546/mes |
| Türkiye | Exención de ingresos extranjeros, art. 20/D | 0 % | Ninguno; solicitud antes de fin de año | 20 años | Los activos extranjeros de un extranjero generalmente quedan fuera del alcance; 1 % para quienes tienen la exención desde junio de 2026 | Istanbul, $1,391/mes |
| Cyprus | Estatus non-dom | Contribución de salud de 2,65 % sobre dividendos e intereses; ganancias por acciones exentas | Ninguno | Hasta 17 de 20 años de residencia | Ninguno | Limassol, $2,152/mes |
| Malta | Base de remesas (no domiciliados) | 0 % a 35 % sobre ingresos traídos al país; ganancias extranjeras sin impuesto | Impuesto mínimo de $5,570 (€5,000) si $38,960 (€35,000) o más permanecen en el extranjero | Sin límite | Ninguno (5 % de impuesto sobre propiedades en Malta) | Valletta, $2,101/mes |
| Ireland | Base de remesas (no domiciliados) | Gravados solo si se traen al país, salvo fondos y ETF de la UE, el EEE y la OCDE | Ninguno | Sin límite | 33 % de CAT por encima de los umbrales tras 5 años consecutivos de residencia | Dublin, $3,488/mes |
| Italy | Impuesto fijo 24-bis | Cubiertos por el monto fijo | $333,900 (€300,000) al año | 15 años | Solo activos en Italy | Milan, $2,305/mes |
| Greece | Impuesto fijo art. 5A | Cubiertos por el monto fijo | $111,300 (€100,000) al año más inversión de $556,500 (€500,000) | 15 años | Activos muebles extranjeros exentos | Athens, $1,435/mes |
| Andorra | Sistema ordinario, tasa máxima de 10 % | 10 % por encima de $3,340 (€3,000); la mayoría de las ganancias por acciones exentas | Inversión de $1.1 millones (€1 millón) más $55,650 (€50,000) para residencia pasiva | Sin límite | Ninguno | Andorra la Vella, sin estimación de costo |
| Switzerland | Tributación a tanto alzado (sin trabajo en Switzerland) | Gravados según gastos de vida presuntos | Base federal de al menos $525,000 (CHF 435,000) | Sin límite | Cantonal; cónyuges siempre exentos | Lugano, $4,000/mes (estimación nacional suiza) |
| Portugal | NHR cerrado; IFICI solo para empleos calificados | 28 % fijo para la mayoría de los recién llegados | Ninguno | IFICI 10 años | 10 % de impuesto de timbre solo sobre activos en Portugal; familiares cercanos exentos | Lisbon, $2,499/mes |
La opción sin impuesto sobre la renta: UAE
UAE no grava los ingresos de las personas físicas, así que los dividendos, intereses, ganancias, rentas y pensiones extranjeros no pagan impuestos, y tampoco hay impuesto al patrimonio ni a la herencia. La excepción es el trabajo por cuenta propia: el trabajo freelance o de consultoría realizado desde UAE queda sujeto al impuesto corporativo de 9 % sobre la utilidad por encima de $102,100 (AED 375,000) una vez que la facturación supera $272,300 (AED 1 millón) al año.
Para conocer los demás países sin impuesto sobre la renta personal y sus condiciones, consulte países sin impuesto sobre la renta en 2026.
Los regímenes de cuota fija: Italy, Greece y Switzerland
El régimen 24-bis de Italy reemplaza el impuesto sobre todos los ingresos extranjeros por $333,900 (€300,000) al año para quienes se mudan desde el 1 de enero de 2026, por hasta 15 años, si fue no residente en al menos 9 de los 10 años anteriores. Quienes lo tienen pagan el impuesto a la herencia italiano solo sobre los activos en Italy. El art. 5A de Greece cobra $111,300 (€100,000) al año durante 15 años, pero usted debe invertir al menos $556,500 (€500,000) en Greece y haber sido no residente en 7 de los 8 años anteriores. Ninguno cubre el pago por trabajo realizado en el país.
La tributación a tanto alzado de Switzerland grava sus gastos de vida en lugar de sus ingresos, con una base federal de al menos $525,000 (CHF 435,000) en 2026. Es solo para personas sin nacionalidad suiza que no realicen trabajo remunerado en Switzerland, y Zurich, Basel-Stadt, Schaffhausen y Appenzell Ausserrhoden no la ofrecen. Además, todos los cantones cobran un impuesto al patrimonio. Nuestra comparación de regímenes de impuesto fijo para nuevos residentes cubre estos y los demás regímenes pensados para recién llegados.
Los regímenes non-dom que sobreviven: Cyprus, Malta e Ireland
Cyprus es el que más se parece a las antiguas reglas del UK. Un residente cuyo domicilio de origen está en el extranjero no paga la Special Defence Contribution sobre dividendos e intereses hasta que haya sido residente durante 17 de los últimos 20 años, y solo queda la contribución de salud GESY de 2,65 %. Las ganancias por acciones están exentas y no hay impuesto a la herencia. Los empleados que comienzan un primer empleo en Cyprus tras 15 años sin trabajo asalariado allí también pueden eximir 50 % de su pago en cualquier año en que supere $61,220 (€55,000).
Malta e Ireland gravan los ingresos extranjeros solo cuando usted los trae al país. Malta además deja sin impuesto las ganancias de capital extranjeras, pero un non-dom con residencia habitual y $38,960 (€35,000) o más de ingresos extranjeros mantenidos en el exterior debe pagar al menos $5,570 (€5,000) al año. La condición de Ireland es que las ganancias de la mayoría de los fondos y ETF de la UE, el EEE y la OCDE tributan aunque permanezcan en el extranjero.
La exención de 20 años de Türkiye
Quienes se convierten en residentes turcos el 1 de enero de 2026 o después, tras tres años calendario sin domicilio ni obligación tributaria en Türkiye, pueden solicitar un certificado que exime todos los ingresos de fuente extranjera durante 20 años. El trabajo que usted realice mientras esté en Türkiye sigue gravado a tasas de 15 % a 40 %. Desde junio de 2026, las herencias por fallecimiento del titular dentro de esos 20 años tributan a una tasa fija de 1 %.
Tasas más bajas sin un régimen especial: Andorra y Portugal
Andorra grava a los residentes por sus ingresos en todo el mundo, pero nunca por encima de 10 %. La residencia pasiva ahora exige una inversión de $1.1 millones (€1 millón) y un pago no reembolsable de $55,650 (€50,000). Portugal cerró el NHR a los recién llegados. Su sucesor, el IFICI, da una tasa fija de 20 % y exime la mayoría de los ingresos extranjeros durante 10 años, pero solo para empleos calificados, sobre todo con un empleador en Portugal, así que la mayoría de quienes dejan el UK pagan 28 % sobre sus ingresos de inversión extranjeros.
¿Qué destino conviene a cada tipo de persona que se va?
- Vive de ingresos por inversiones sin una cuota fija elevada: Cyprus, Türkiye o UAE, donde los dividendos y ganancias extranjeros pagan poco o nada.
- Ingresos extranjeros elevados: Italy o Greece, donde un pago fijo cubre cualquier monto, si $333,900 (€300,000) o $111,300 (€100,000) al año es menos de lo que pagaría de otro modo.
- Sigue trabajando: en 140 de los 152 países que cubre Nostos, el pago por trabajo realizado mientras usted está físicamente allí es gravable localmente. En esta lista, UAE, que no grava los salarios, y Cyprus, con su exención de 50 % para empleados que califican, son los que más lo suavizan.
- Piensa en su patrimonio: cuente primero su cola del impuesto a la herencia del UK. Cyprus, Malta, Andorra y UAE no tienen impuesto a la herencia, pero ninguno pone fin a la cola del UK.
Si está explorando ciudades antes de comprometerse, planifique el viaje gratis con Navoy y consulte hoteles en Dubai y vuelos a Dubai. Si planea seguir trabajando durante la mudanza, lea nuestra guía sobre qué visas para nómadas digitales lo obligan a pagar impuestos.
Preguntas frecuentes
¿El estatus non-dom del UK fue abolido por completo?
Sí. Desde el 6 de abril de 2025, el domicilio ya no determina cómo tributan los residentes del UK, y la base de remesas desapareció. Fue reemplazada por el régimen de ingresos y ganancias extranjeros (FIG) de 4 años para quienes llegan tras al menos 10 años fiscales consecutivos de no residencia. El impuesto a la herencia pasó a una prueba de residencia de largo plazo de 10 de los 20 años fiscales anteriores.
¿Por cuánto tiempo se aplica el impuesto a la herencia del UK después de que me voy del UK?
Si usted es residente de largo plazo del UK cuando se va, sus activos en todo el mundo permanecen dentro del impuesto a la herencia del UK entre 3 y 10 años fiscales. HMRC indica que la cola es de 3 años si vivió en el UK entre 10 y 13 de los 20 años anteriores, de 4 años para 14 y de 5 años para 15, y que las estancias más largas la alargan hasta un máximo de 10. Los activos ubicados en el UK siguen dentro del alcance sea cual sea su residencia.
¿Qué países aún tienen un régimen non-dom en 2026?
En los perfiles fiscales de Nostos, Cyprus, Malta e Ireland siguen dando a quienes no tienen domicilio allí un mejor trato sobre los ingresos extranjeros. Cyprus exime a los non-doms de su contribución de defensa sobre dividendos e intereses durante hasta 17 de 20 años. Malta e Ireland usan una base de remesas, que grava los ingresos extranjeros solo cuando usted los trae al país. Italy y Greece ofrecen pagos anuales fijos en su lugar.
¿Puedo seguir usando el régimen FIG si me voy del UK por un año?
No, no por ese año. HMRC indica que si usted pasa a ser no residente del UK durante su ventana de 4 años, no puede reclamar el régimen por los años fiscales en que estuvo fuera, y los años no utilizados no se pueden trasladar. Aún puede reclamarlo por los años calificados que queden en la ventana cuando regrese.
Fuentes
- Finance Act 2025, legislation.gov.uk, https://www.legislation.gov.uk/ukpga/2025/8/contents, consultado el 2026-10-27
- Reforming the taxation of non-UK domiciled individuals, HM Treasury and HM Revenue & Customs, GOV.UK, https://www.gov.uk/government/publications/tax-changes-for-non-uk-domiciled-individuals/reforming-the-taxation-of-non-uk-domiciled-individuals, consultado el 2026-10-27
- Check if you can claim the 4-year foreign income and gains regime, HM Revenue & Customs, GOV.UK, https://www.gov.uk/guidance/check-if-you-can-claim-the-4-year-foreign-income-and-gains-regime, consultado el 2026-10-28
- HS266 Foreign income and gains (FIG) regime (2026), HM Revenue & Customs, GOV.UK, https://www.gov.uk/government/publications/foreign-income-and-gains-fig-regime-self-assessment-helpsheet-hs266/hs266-foreign-income-and-gains-fig-regime-2026, consultado el 2026-10-27
- EIM43600: Overseas Workday Relief: financial limit, HM Revenue & Customs, Employment Income Manual, https://www.gov.uk/hmrc-internal-manuals/employment-income-manual/eim43600, consultado el 2026-10-27
- HS264 Remittance of pre-6 April 2025 foreign income and gains, and the temporary repatriation facility (TRF), HM Revenue & Customs, GOV.UK, https://www.gov.uk/government/publications/remittance-basis-hs264-self-assessment-helpsheet/hs264-remittance-of-pre-6-april-2025-foreign-income-and-gains-and-the-temporary-repatriation-facility-trf, consultado el 2026-10-27
- Guidance note for Statutory Residence Test (RDR3), HM Revenue & Customs, GOV.UK, https://www.gov.uk/government/publications/rdr3-statutory-residence-test-srt/guidance-note-for-statutory-residence-test-srt-rdr3, consultado el 2026-10-28
- HS278 Temporary non-residents and Capital Gains Tax (2026), HM Revenue & Customs, GOV.UK, https://www.gov.uk/government/publications/temporary-non-residents-and-capital-gains-tax-hs278-self-assessment-helpsheet/hs278-temporary-non-residents-and-capital-gains-tax-2026, consultado el 2026-10-28
- RFIG21560: Statutory Residence Test: temporary non-residence, HM Revenue & Customs, Residence and FIG Regime Manual, https://www.gov.uk/hmrc-internal-manuals/residence-and-fig-regime-manual/rfig21560, consultado el 2026-10-28
- Inheritance Tax if you're a long-term UK resident, HM Revenue & Customs, GOV.UK, https://www.gov.uk/guidance/inheritance-tax-if-youre-a-long-term-uk-resident, consultado el 2026-10-28
- Inheritance Tax, GOV.UK, https://www.gov.uk/inheritance-tax, consultado el 2026-10-27
- Inheritance Tax Act 1984, section 6A (Long-term UK residents), legislation.gov.uk, https://www.legislation.gov.uk/ukpga/1984/51/section/6A, consultado el 2026-10-28
- Neo residenti: Regime opzionale, Che cos'è, Agenzia delle Entrate, https://www.agenziaentrate.gov.it/portale/schede/agevolazioni/opzione-per-i-neo-residenti/infogen-opzionale-neo-residenti, consultado el 2026-10-28
- Agevolazioni per chi trasferisce la residenza in Italia, Agenzia delle Entrate, https://www.agenziaentrate.gov.it/portale/agevolazioni-per-chi-trasferisce-la-residenza-in-italia2, consultado el 2026-10-28
- Imposta di successione: Aliquote e franchigie, Agenzia delle Entrate, https://www.agenziaentrate.gov.it/portale/schede/pagamenti/imposta-di-successione/aliquote-e-franchigie, consultado el 2026-10-27
- Κώδικας Φορολογίας Εισοδήματος (ν. 4172/2013), consolidated to Law 5264/2025, Ministry of National Economy and Finance (minfin.gov.gr), https://minfin.gov.gr/wp-content/uploads/2026/04/%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%9F%CE%A0%CE%9F%CE%99%CE%97%CE%A3%CE%97-%CE%A4%CE%9F%CE%A5-%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%91-%CE%A6%CE%9F%CE%A1%CE%9F%CE%9B%CE%9F%CE%93%CE%99%CE%91%CE%A3-%CE%95%CE%99%CE%A3%CE%9F%CE%94%CE%97%CE%9C%CE%91%CE%A4%CE%9F%CE%A3-%CE%9C%CE%95%CE%A7%CE%A1%CE%99-%CE%A4%CE%9F-%CE%9D-5264-2025.pdf, consultado el 2026-10-27
- Tax Residency/Domicility, Tax Department, Ministry of Finance (gov.cy), https://www.gov.cy/mof-tax/en/documents/tax-residency-domicility/, consultado el 2026-10-27
- Συνοπτικός Διευκρινιστικός Πίνακας για εφαρμογή των εδαφίων 23 και 23Α του άρθρου 8, Tax Department (gov.cy), https://www.gov.cy/media/sites/167/2026/06/%CE%A0%CE%AF%CE%BD%CE%B1%CE%BA%CE%B1%CF%82-%CE%B1%CF%80%CE%B1%CE%BB%CE%BB%CE%B1%CE%B3%CF%8E%CE%BD-823-%CE%BA%CE%B1%CE%B9-823%CE%91.pdf, consultado el 2026-10-27
- Tax Incentives, Ministry of Finance (gov.cy), https://www.gov.cy/mof/en/documents/tax-incentives/, consultado el 2026-10-27
- Γενικό Σύστημα Υγείας (ΓεΣΥ), Tax Department (gov.cy), https://www.gov.cy/mof-tax/documents/geniko-systima-ygeias-gesy/, consultado el 2026-10-27
- Ο Περί Φορολογίας των Κληρονομιών Νόμος του 1962 (67/1962), consolidated, Tax Department (gov.cy), https://www.gov.cy/media/sites/167/2026/07/%CE%9F-%CE%A0%CE%B5%CF%81%CE%AF-%CE%A6%CE%BF%CF%81%CE%BF%CE%BB%CE%BF%CE%B3%CE%AF%CE%B1%CF%82-%CF%84%CF%89%CE%BD-%CE%9A%CE%BB%CE%B7%CF%81%CE%BF%CE%BD%CE%BF%CE%BC%CE%B9%CF%8E%CE%BD-%CE%9D%CF%8C%CE%BC%CE%BF%CF%82-%CF%84%CE%BF%CF%85-1962-67_1962.pdf, consultado el 2026-10-27
- Income Tax Act (Cap. 123), consolidated to 10 March 2026, Laws of Malta, legislation.mt, https://legislation.mt/eli/cap/123/eng, consultado el 2026-10-27
- Tax Residence, Malta Tax and Customs Administration (MTCA), https://mtca.gov.mt/personal-tax/individual/tax-residence, consultado el 2026-10-27
- Legal Notice 195 of 2026, Individual Tax Programme Rules, 2026, Laws of Malta, legislation.mt, https://legislation.mt/eli/ln/2026/195/eng, consultado el 2026-10-27
- Duty on Documents and Transfers Act (Cap. 364), consolidated to 11 August 2025, Laws of Malta, legislation.mt, https://legislation.mt/eli/cap/364/eng, consultado el 2026-10-27
- Tax and Duty Manual Part 05-01-21A: The Remittance Basis of Assessment, Revenue (Office of the Revenue Commissioners), https://www.revenue.ie/en/tax-professionals/tdm/income-tax-capital-gains-tax-corporation-tax/part-05/05-01-21a.pdf, consultado el 2026-10-27
- Capital Acquisitions Tax Notes for Guidance, Part 3: Inheritance Tax, Revenue (Office of the Revenue Commissioners), https://www.revenue.ie/en/tax-professionals/documents/notes-for-guidance/cat/2024/part03.pdf, consultado el 2026-10-27
- Steuermäppchen 2025: Besteuerung nach dem Aufwand, Federal Tax Administration (ESTV), https://www.estv2.admin.ch/stp/sm/aufwand-de-fr.pdf, consultado el 2026-10-27
- Rundschreiben 2-215-D-2025: Ausgleich der Folgen der kalten Progression sowie Zinssätze bei der direkten Bundessteuer für das Steuerjahr 2026, Federal Tax Administration (ESTV), https://www.estv.admin.ch/dam/de/sd-web/vFK3ntWLQ4s4/2-215-D-2025-d.pdf, consultado el 2026-10-28
- Dossier Steuerinformationen: Erbschafts- und Schenkungssteuern (Stand 1. Januar 2025), Federal Tax Administration (ESTV), https://www.estv2.admin.ch/stp/ds/d-erbschaft-schenkung-de.pdf, consultado el 2026-10-27
- Estatuto dos Benefícios Fiscais, artigo 58.º-A (Incentivo fiscal à investigação científica e inovação), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/bf_rep/Pages/ebf58a.aspx, consultado el 2026-10-27
- Código do IRS, artigo 72.º (Taxas especiais), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs72.aspx, consultado el 2026-10-27
- Código do Imposto do Selo, artigo 4.º (Territorialidade), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/selo/Pages/selo4.aspx, consultado el 2026-10-27
- Taxation, u.ae, the official portal of the UAE Government, https://u.ae/en/information-and-services/finance-and-investment/taxation, consultado el 2026-10-27
- Taxation of Natural Persons under the Corporate Tax Law (CTGTNP1), Federal Tax Authority (FTA), https://tax.gov.ae/Datafolder/Files/Guides/CT/Taxation%20of%20natural%20persons%20-%2025%2011%202023.pdf, consultado el 2026-10-27
- Income Tax Law No 193 (Gelir Vergisi Kanunu), consolidated text, Mevzuat Bilgi Sistemi (mevzuat.gov.tr), https://www.mevzuat.gov.tr/mevzuatmetin/1.4.193.pdf, consultado el 2026-10-27
- Income Tax General Communiqué Serial No 333 (exemption for income earned abroad), Resmî Gazete (resmigazete.gov.tr), https://www.resmigazete.gov.tr/eskiler/2026/07/20260704-14.htm, consultado el 2026-10-27
- Law No 7582 amending certain laws, Official Gazette of 4 June 2026, Resmî Gazete (resmigazete.gov.tr), https://www.resmigazete.gov.tr/eskiler/2026/06/20260604-1.htm, consultado el 2026-10-27
- Inheritance and Transfer Tax Law No 7338 (Veraset ve İntikal Vergisi Kanunu), consolidated text, Mevzuat Bilgi Sistemi (mevzuat.gov.tr), https://www.mevzuat.gov.tr/mevzuatmetin/1.3.7338.pdf, consultado el 2026-10-27
- Guia pràctica de l'IRPF (Renda 2025), Govern d'Andorra, Ministeri de Finances, https://www.govern.ad/documents/d/guest/guia_irpf, consultado el 2026-10-28
- Sistema tributari, Govern d'Andorra, https://www.govern.ad/ca/tematiques/impostos-taxes-i-duana/impostos-en-andorra/sistema-tributari, consultado el 2026-10-28
- D.1. Residència sense treball: autorització inicial, Govern d'Andorra, Servei d'Immigració, https://www.govern.ad/ca/tematiques/immigracio/residencia/residencia-sense-treball-autoritzacio-inicial, consultado el 2026-10-28
- Informe de la Comissió legislativa d'Economia al Projecte de llei de continuïtat i consolidació de les mesures per al creixement sostenible (January 2026), Consell General d'Andorra, https://gestor.consellgeneral.ad/external/document/get/29ee68a7-0562-4054-81a9-0f3bf5be2a97, consultado el 2026-10-28
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Haroun Moula
Haroun Moula is the founder and CEO of Navoy. Before Navoy, he worked in luxury travel with VVIPs and high-profile travelers. He built Navoy to bring curated, adaptive trip planning to more travelers through an AI travel agent that plans and books core trip parts in one place.