Key Takeaways
- La regla de los 183 días es común, pero no universal. De los 152 países de Nostos, 112 usan una prueba de medio año (183 días, o seis meses en lugares como Alemania y Suecia), 13 usan otro número (desde 30 días en Suiza hasta un año en Japón) y 27 no tienen ninguna prueba de duración de la estancia.
- La ventana de conteo importa tanto como el número. España cuenta más de 183 días en un año calendario, Portugal y Nueva Zelanda cualquier período de 12 meses, y el Reino Unido un año fiscal del 6 de abril al 5 de abril, de modo que el mismo viaje puede hacerle residente en un país y no en otro.
- Una vivienda puede hacerle residente desde el primer día. Alemania, Portugal, Canadá y los Países Bajos pueden considerarle residente desde el día en que se muda a una vivienda que piensa conservar, mucho antes del día 183.
- México no tiene regla de los 183 días. La ley mexicana le considera residente si su casa habitación está en México o, si tiene viviendas en dos países, si su centro de intereses vitales está allí.
- Cuando dos países le reclaman, decide un convenio fiscal. Los criterios de desempate habituales miran primero su vivienda permanente, luego su centro de intereses vitales, después dónde vive habitualmente y por último su nacionalidad.
La regla de los 183 días establece que, si usted pasa más de medio año en un país, se convierte en residente fiscal de ese país y debe pagar impuestos sobre sus ingresos mundiales. Es la prueba más común, pero no es universal. De los 152 países de los perfiles fiscales de Nostos, 112 usan una prueba de medio año (183 días o seis meses), 13 usan otro número y 27 no tienen ninguna prueba de duración de la estancia. Además, muchos países pueden considerarle residente desde el primer día en que se muda a una vivienda.
Todo lo que sigue fue verificado en octubre de 2026, según la ley fiscal o la autoridad tributaria de cada país, y está recopilado en el conjunto de datos gratuito de Nostos. Las reglas se verificaron con fuentes oficiales el 27 y el 28 de octubre de 2026. Es información general, no asesoría fiscal. Si usted es ciudadano de EE. UU., tributa por sus ingresos mundiales viva donde viva, y las reglas de salida de su propio país pueden mantenerle como residente allí, así que consulte ambos lados con un asesor calificado.
¿Es igual la regla de los 183 días en todos los países?
No. Así se reparten los 152 países, según la regla de residencia de cada perfil (una prueba de estancia significa una duración de estancia que por sí sola le hace residente):
| Lo que cuenta la ley | Países | Ejemplos |
|---|---|---|
| Medio año: 183 días o seis meses | 112 | España, Portugal, Canadá, Alemania, Colombia, Vietnam |
| Otro número de días o meses | 13 | Suiza, Sudáfrica, Tailandia, India, Japón |
| Ninguna prueba de duración de la estancia | 27 | México, Países Bajos, Bélgica, Senegal, Paraguay, Bahamas |
Incluso dentro de los 112, "más de 183 días" (España, Portugal, Brasil) significa que el día 184 le hace residente, mientras que "183 días o más" (Canadá, China, Reino Unido) significa que basta con el día 183. Siete cuentan meses: Austria, Dinamarca, Finlandia, Alemania, Suecia y Türkiye exigen seis meses seguidos, y Francia trata más de seis meses en un año como un indicio. Laos grava a los extranjeros pagados desde el exterior después de más de 183 días.
¿Está contando días para una estancia larga? Planifique su viaje gratis con Navoy y compare hoteles en Ciudad de México.
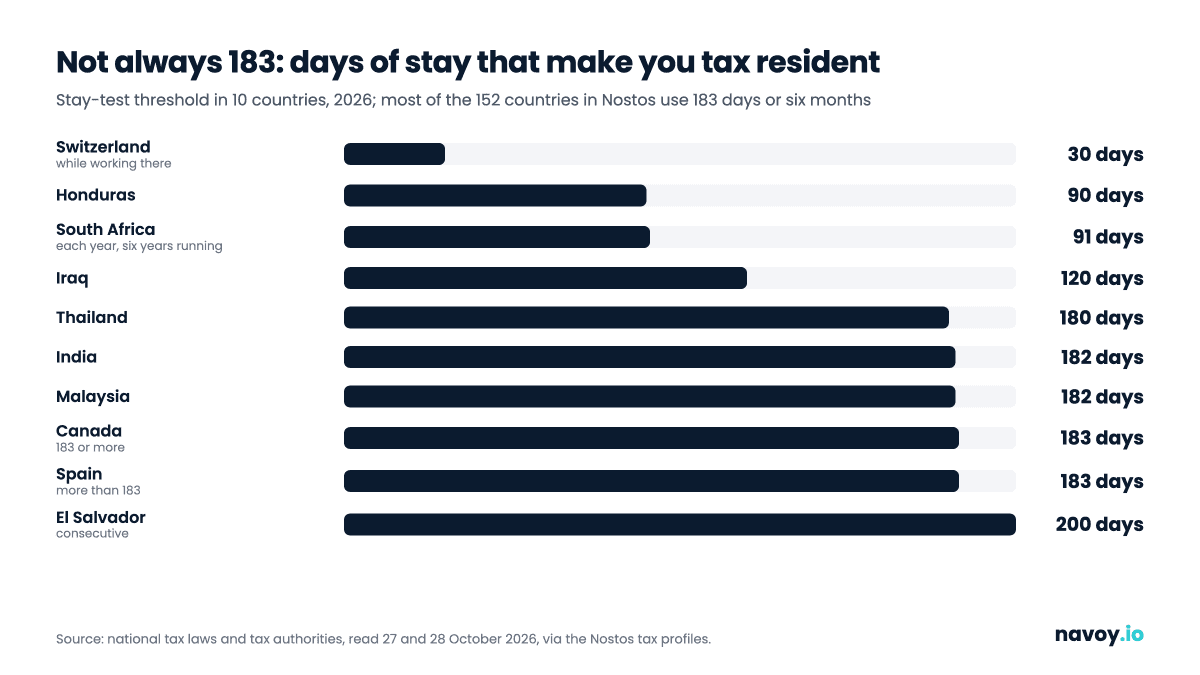
¿Qué países usan un número distinto de 183?
Las 13 excepciones:
- Suiza, 30 o 90 días. Usted tiene una estancia fiscal si está en Suiza al menos 30 días mientras trabaja, o al menos 90 días sin trabajar, sin contar los viajes cortos al exterior (DBG artículo 3). El trabajo remoto cuenta como trabajo.
- Honduras, 90 días. Más de tres meses en el año calendario.
- Sudáfrica, 91 días durante seis años. La prueba de presencia física exige más de 91 días en el año fiscal en curso, más de 91 en cada uno de los cinco años anteriores y más de 915 días en total en esos cinco años. A partir de entonces es residente desde el primer día del sexto año. Por separado, es residente desde su llegada si Sudáfrica se convierte en su hogar real ("ordinarily resident").
- Irak, 120 días. Cuatro meses continuos, o seis meses en total, en el año.
- Tailandia, 180 días. La sección 41 del Código de Rentas dice 180 días o más en un año calendario; la página de resumen en inglés del Departamento de Rentas dice más de 180.
- Hong Kong, Nicaragua y Filipinas, 180 días. En Hong Kong y Filipinas el límite determina sobre todo cómo se gravan los ingresos locales.
- India y Malasia, 182 días. India usa un año fiscal de abril a marzo; Malasia, el año calendario.
- El Salvador, 200 días. Más de 200 días consecutivos en un año calendario.
- Argentina, 12 meses. Un extranjero con permisos temporales se vuelve residente tras 12 meses viviendo allí; las ausencias de hasta 90 días por cada 12 meses no interrumpen el conteo.
- Japón, un año. Un año de residencia continua, o antes si tiene domicilio o un empleo de un año.
¿Qué países no tienen ningún conteo de días?
Los 27 países sin prueba de duración de la estancia se dividen en cinco grupos:
- Pruebas de vivienda y de vida (7): Aruba, Bélgica, Curazao, Luxemburgo, México, los Países Bajos y Surinam. Luxemburgo también puede aplicar una regla de residencia habitual de seis meses, que no pudimos confirmar en el texto oficial.
- Pruebas de domicilio o de estancia principal (8): Argelia, Camerún, Costa de Marfil, Polinesia Francesa, Mozambique, Nueva Caledonia, Senegal y Togo. En todos salvo Costa de Marfil, trabajar desde el país como actividad principal puede hacer que se le considere domiciliado; en Senegal eso puede aplicarse desde el primer día (CGI artículo 48).
- Sistemas basados en la fuente (5): Angola, Bolivia, Namibia, Siria y Zimbabue.
- Estatus o nacionalidad (3): Cuba y Paraguay vinculan la residencia a la residencia permanente según la ley migratoria; Irán grava por nacionalidad.
- Sin impuesto sobre la renta personal (4): Bahamas, Baréin, Kuwait y Vanuatu.
La regla de los 183 días en México
México es el ejemplo más claro. El artículo 9 del Código Fiscal de la Federación le considera residente si ha establecido su casa habitación en México. Si además tiene una vivienda en el extranjero, solo es residente si su centro de intereses vitales está en México, por ejemplo cuando más del 50 % de sus ingresos del año calendario proviene de fuentes mexicanas. No hay conteo de días. Una vivienda que usted alquile en Ciudad de México probablemente cuente como casa habitación; un alquiler turístico con sus intereses vitales en el extranjero, no.
¿Cuándo puede una vivienda hacerle residente desde el primer día?
En muchos países de 183 días, el conteo de días es solo una red de seguridad:
- Alemania: una vivienda (Wohnsitz) que usted tenga en circunstancias que indiquen que la conservará y usará le hace plenamente sujeto a impuestos desde el día en que se muda (AO § 8). Una estancia continua de más de seis meses es además una residencia habitual desde su primer día (AO § 9). Vea Berlín.
- Portugal: una vivienda que usted conserva como residencia habitual en cualquier día del período le hace residente, y la residencia comienza en su primer día. Un titular de visa D8 que alquila a largo plazo en Lisboa normalmente es residente desde su llegada.
- Canadá: usted es residente de hecho desde el día en que establece vínculos residenciales significativos: una vivienda, un cónyuge o pareja de hecho, o dependientes, según la Agencia de Ingresos de Canadá. Vea Toronto.
- Países Bajos: la Belastingdienst le trata como contribuyente residente desde el día en que se muda. Alquilar una vivienda a largo plazo en Ámsterdam e instalarse suele contar; un alquiler vacacional normalmente no.
- Suiza: vivir allí con la intención de quedarse de forma permanente crea un domicilio fiscal desde el primer día, sin conteo de días. Vea Zúrich.
- Kenia: con una vivienda permanente en Kenia, estar presente cualquier período del año le hace residente, y "vivienda permanente" incluye cualquier lugar disponible para que usted viva. Quien alquile en Nairobi durante un año debe esperar ser residente desde el año de llegada.
- Nigeria: basta con cualquiera de seis pruebas, incluido un lugar permanente disponible para su uso doméstico, por lo que quien llega y alquila un departamento en Lagos probablemente sea residente desde el año de llegada.
Emiratos Árabes Unidos, Indonesia, Vietnam, Marruecos y Chile también tienen pruebas de vivienda, contrato de alquiler o intención que pueden aplicarse antes del día 183.
Año calendario, año fiscal o cualquier período de 12 meses: ¿qué ventana cuenta?
El número de días solo importa junto con la ventana en la que se cuenta: el año calendario (España, Canadá, Tailandia), un año fiscal distinto del año calendario (el Reino Unido desde el 6 de abril, India desde abril, Australia desde el 1 de julio), o cualquier período de 12 meses, una ventana móvil (Portugal, Grecia, Nueva Zelanda, Chile). La tabla de abajo indica la ventana de 30 países.
Un viaje, cuatro respuestas
Imagine a un nómada que llega el 1 de septiembre de 2026 y se va el 31 de marzo de 2027: 212 días, con 122 en 2026 y 90 en 2027.
- España: nunca más de 183 días en un mismo año calendario, así que no se cumple la prueba de días (la prueba de intereses económicos aún puede aplicar).
- Tailandia: menos de 180 días en cada año calendario, así que es no residente en ambos.
- Portugal: el día 184 cae el 3 de marzo de 2027, dentro de una ventana de 12 meses, así que usted es residente, contado desde su primer día.
- Reino Unido: los 212 días caen dentro del año fiscal 2026-2027, así que se cumple la prueba automática de 183 días.
Türkiye añade un giro: sus seis meses deben ser continuos y dentro de un mismo año calendario, por lo que una estancia de julio a junio nunca supera la prueba de días.
¿Cómo cuenta sus días (una calculadora manual de 183 días)?
Antes de confiar en cualquier calculadora de 183 días, configúrela de la manera en que cuenta cada país:
- Elija la ventana correcta. Año calendario, año fiscal del país o cada período de 12 meses que comience o termine en el año.
- Revise cómo se define un día. Colombia, Chile y Vietnam cuentan los días de llegada y de salida. EE. UU. y Nueva Zelanda cuentan cualquier fracción de día. El Reino Unido cuenta un día si usted está allí a medianoche. China cuenta solo días completos de 24 horas para las personas sin domicilio.
- Revise las ausencias. España cuenta las ausencias esporádicas como días en España, a menos que usted demuestre residencia fiscal en otro lugar.
- Revise la retroactividad. Nueva Zelanda hace retroactiva la residencia al primero de los 183 días, y Grecia le hace residente desde su primer día. Perú hace lo contrario: al superar los 183 días, usted es residente solo a partir del siguiente 1 de enero.
- Revise las pruebas de varios años. EE. UU. suma un tercio de los días del año pasado y un sexto de los del año anterior; Sudáfrica mira cinco años atrás.
Nueva Zelanda tiene una excepción: para llegadas desde el 1 de abril de 2026, un visitante no residente puede pasar hasta 275 días en cualquier período de 18 meses sin que se aplique la regla de los 183 días, si sigue siendo residente fiscal en otro lugar y trabaja solo para empleadores o clientes extranjeros, sin clientes en Nueva Zelanda, aunque un lugar permanente de residencia sigue contando. Vea Auckland.
¿Qué ocurre cuando dos países le reclaman?
Usted puede terminar siendo residente en dos lugares en el mismo año. Entonces, un convenio para evitar la doble imposición decide con un orden fijo de criterios de desempate: primero dónde tiene una vivienda permanente, luego su centro de intereses vitales (vínculos personales y económicos), después dónde vive habitualmente y por último su nacionalidad. El resultado del convenio prevalece sobre la ley nacional: Canadá le considera no residente si un convenio atribuye su residencia al otro país, Sudáfrica hace lo mismo, y en EE. UU. un residente dual reclama la no residencia por convenio en el Formulario 1040-NR con el Formulario 8833. Los convenios existen solo entre pares de países, así que verifique que haya uno aplicable antes de apoyarse en él.
La regla de los 183 días en 30 países para nómadas
Los 29 países con más ciudades en Nostos (10 o más cada uno) más Perú, en orden alfabético. Cada página de ciudad, como Ciudad del Cabo, muestra la sección fiscal completa.
| País | Conteo de días | Ventana | Otras pruebas que pueden aplicar antes |
|---|---|---|---|
| Argentina | 12 meses | Viviendo allí con permisos temporales | Residencia permanente, desde el mes siguiente |
| Australia | Más de la mitad del año de ingresos | Año de ingresos, del 1 de julio al 30 de junio | Prueba de residencia (un alquiler de 12 meses probablemente cuenta); domicilio |
| Brasil | Día 184 | Hasta 12 meses | Visa permanente o empleo brasileño, desde la llegada |
| Canadá | 183 días o más | Año calendario | Vivienda, cónyuge o dependientes, desde ese día |
| Chile | Más de 183 días | Cualquier período de 12 meses | Domicilio: vivir allí con intención de quedarse |
| China | 183 días o más (solo días completos) | Año calendario | Domicilio: registro de hogar, familia, vínculos económicos |
| Colombia | Más de 183 días | Cualquier período de 365 días | Ninguna para extranjeros |
| Francia | Más de seis meses (un indicio) | Año calendario | Vivienda, actividad profesional principal, intereses económicos |
| Alemania | Más de seis meses, continuos | Cualquier estancia, puede abarcar dos años | Una vivienda que usted conserva y usa, desde la mudanza |
| Grecia | Más de 183 días | Cualquier período de 12 meses | Residencia principal, residencia habitual, intereses vitales |
| India | 182 días, o 60 más 365 en los 4 años previos | Año fiscal, de abril a marzo | Ninguna |
| Indonesia | Más de 183 días | Cualquier período de 12 meses | Vivienda, o intención de residir (ITAS o alquiler de más de 183 días) |
| Italia | 183 días (184 en año bisiesto) | Año calendario | Residencia habitual, domicilio, registro |
| Japón | Un año viviendo allí | Continuo | Domicilio; un empleo que requiera un año o más |
| Malasia | 182 días o más | Año calendario, con períodos vinculados | 90 días más 3 de los 4 años previos |
| México | Ninguno | Ninguna | Vivienda; centro de intereses vitales |
| Marruecos | Más de 183 días | Cualquier período de 365 días | Vivienda permanente; centro de intereses económicos |
| Países Bajos | Ninguno | Ninguna | Todas las circunstancias, desde el día de la mudanza |
| Nueva Zelanda | Más de 183 días | Cualquier período de 12 meses, retroactivo | Lugar permanente de residencia |
| Perú | Más de 183 días | Cualquier período de 12 meses, efectivo el siguiente 1 de enero | Ninguna |
| Filipinas | Más de 180 días (determina la tasa) | Año calendario | Residencia juzgada según los hechos y la intención |
| Portugal | Más de 183 días | Cualquier período de 12 meses | Vivienda conservada como residencia habitual, desde el primer día |
| Sudáfrica | Más de 91 días al año durante 6 años, 915 en 5 | Año fiscal, de marzo a febrero | Ordinarily resident (hogar real) |
| España | Más de 183 días | Año calendario | Intereses económicos; presunción por cónyuge e hijos |
| Sri Lanka | 183 días o más | Cualquier período de 12 meses, retroactivo | "Resides" (no definido) |
| Tailandia | 180 días | Año calendario | Ninguna |
| Türkiye | Más de seis meses, continuos | Dentro de un mismo año calendario | Domicilio (intención de establecerse) |
| Reino Unido | 183 días o más | Año fiscal, del 6 de abril al 5 de abril | Vivienda en el Reino Unido, trabajo a tiempo completo allí o vínculos desde 46 días |
| Estados Unidos | 183 días ponderados (al menos 31 este año) | Año calendario más 2 años previos | Tarjeta verde; los ciudadanos tributan vivan donde vivan |
| Vietnam | 183 días o más | Año calendario o 12 meses desde la llegada | Tarjeta de residencia, o alquileres (también hoteles) que sumen 183 días |
Fuentes: la ley fiscal o autoridad tributaria de cada país, consultadas el 27 y el 28 de octubre de 2026, recopiladas en los perfiles fiscales de Nostos.
Cómo usar esto al planificar un año en el extranjero
Trate los 183 días como un tope que vigilar, no como un puerto seguro: revise la ventana, si un contrato de alquiler cambia la respuesta y si su país de origen aún le considera residente. Para una mirada más amplia a qué visas para nómadas digitales tienen reglas fiscales especiales, lea qué visas para nómadas digitales le hacen pagar impuestos, y si además está contando días de Schengen, consulte la guía de la regla Schengen 90/180. Cuando tenga una lista corta, planifique su viaje gratis con Navoy y luego compare hoteles en Ciudad de México y vuelos a Ciudad de México.
Preguntas frecuentes
¿Se aplica la regla de los 183 días en todos los países?
No. En los 152 perfiles fiscales de países de Nostos, 112 países usan una prueba de medio año (183 días, o seis meses en países como Alemania y Suecia), 13 usan otro número, como 30 días de trabajo en Suiza, 180 días en Tailandia o 182 días en India, y 27 no tienen ninguna prueba de duración de la estancia. Muchos de los países de medio año también le hacen residente antes si usted conserva una vivienda allí o traslada allí a su familia o su vida económica.
¿Cuál es la regla de los 183 días en España?
Usted es residente fiscal en España durante todo el año calendario si pasa más de 183 días en España durante ese año, o si el núcleo principal de sus actividades o de sus intereses económicos está en España. También se le presume residente si su cónyuge e hijos menores dependientes viven allí. Las ausencias esporádicas cuentan como días en España, a menos que usted demuestre su residencia fiscal en otro país.
¿Existe una regla de los 183 días en Canadá?
Sí, pero es la segunda prueba, no la primera. Usted se convierte en residente de hecho desde el día en que establece vínculos residenciales significativos, como una vivienda, un cónyuge o pareja de hecho, o dependientes en Canadá. Sin esos vínculos, permanecer 183 días o más en un año calendario le convierte en residente presunto durante todo el año.
¿Cuentan los días de llegada y de salida para los 183 días?
Depende del país. Colombia, Chile y Vietnam cuentan ambos días, EE. UU. y Nueva Zelanda cuentan cualquier fracción de día, el Reino Unido cuenta un día solo si usted está allí a medianoche, y China cuenta solo días completos de 24 horas para las personas sin domicilio chino. Revise la regla de cada país que visite antes de planificar una estancia cercana al límite.
Fuentes
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado), artículo 9, Agencia Estatal Boletín Oficial del Estado (España), https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764, consultado el 2026-10-27
- Código Fiscal de la Federación, artículo 9, Cámara de Diputados del H. Congreso de la Unión (México), https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf, consultado el 2026-10-27
- Determining your residency status, Agencia de Ingresos de Canadá, https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/determining-your-residency-status.html, consultado el 2026-10-28
- Bundesgesetz über die direkte Bundessteuer (DBG), SR 642.11, artículo 3, Cancillería Federal Suiza (Fedlex), https://www.fedlex.admin.ch/eli/cc/1991/1184_1184_1184/de, consultado el 2026-10-28
- Tax residency status for individuals, Inland Revenue (Nueva Zelanda), https://www.ird.govt.nz/international-tax/individuals/tax-residency-status-for-individuals, consultado el 2026-10-28
- Act commentary: Taxation (Annual Rates for 2025-26, Compliance Simplification, and Remedial Measures) Act 2026, Inland Revenue Tax Technical (Nueva Zelanda), https://www.taxtechnical.ird.govt.nz/-/media/project/ir/tp/publications/2026/compliance-simplification-bill-act-commentary.pdf?modified=20260527230501, consultado el 2026-10-27
- Revenue Code, Chapter 3 Income Tax, section 41, Departamento de Rentas de Tailandia, https://www.rd.go.th/english/37749.html, consultado el 2026-10-28
- Personal Income Tax, Departamento de Rentas de Tailandia, https://www.rd.go.th/english/6045.html, consultado el 2026-10-28
- Código do IRS, artigo 16.º (Residência), Autoridade Tributária e Aduaneira, Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs16.aspx, consultado el 2026-10-27
- Abgabenordnung (AO) § 8 Wohnsitz, Ministerio Federal de Justicia, gesetze-im-internet.de (Alemania), https://www.gesetze-im-internet.de/ao_1977/__8.html, consultado el 2026-10-27
- Abgabenordnung (AO) § 9 Gewöhnlicher Aufenthalt, Ministerio Federal de Justicia, gesetze-im-internet.de (Alemania), https://www.gesetze-im-internet.de/ao_1977/__9.html, consultado el 2026-10-27
- Persönliche Steuerpflicht, Bundesministerium für Finanzen (Austria), https://www.bmf.gv.at/themen/steuern/arbeitnehmerveranlagung/allgemeines-zur-lohn-und-einkommenssteuer/persoenliche-steuerpflicht.html, consultado el 2026-10-27
- Tax liability in Denmark: Full and limited tax liability, Agencia Tributaria de Dinamarca, https://skat.dk/en-us/individuals/taxation-in-denmark/tax-liability, consultado el 2026-10-27
- Skattskyldighet, Skatteverket (Suecia), https://www.skatteverket.se/privat/skatter/arbeteochinkomst/sabeskattasdinlon/skattskyldighet.4.65fc817e1077c25b8328000206.html, consultado el 2026-10-27
- Law on Income Tax (amended) No 88/NA of 25 June 2025, article 32, Gaceta Oficial de Laos, https://www.laoofficialgazette.gov.la/kcfinder/upload/files/88-25-6-2025_0001.pdf, consultado el 2026-10-27
- Immigration checklist - what do I need to know?, Belastingdienst (Países Bajos), https://www.belastingdienst.nl/wps/wcm/connect/en/individuals/content/immigration-checklist-what-do-i-need-to-know, consultado el 2026-10-27
- Algemene wet inzake rijksbelastingen, artikel 4, Overheid.nl (Países Bajos), https://wetten.overheid.nl/BWBR0002320/2026-01-01, consultado el 2026-10-27
- Income Tax Act (Cap. 470), section 2, consolidated to 1 July 2026, Kenya Law, https://kenyalaw.org/akn/ke/act/1973/16/eng@2026-07-01, consultado el 2026-10-27
- Nigeria Tax Act, 2025 (Act No. 7), section 202, Official Gazette No. 117, Gobierno Federal de Nigeria (alojado por el Servicio de Rentas Internas del Estado de Lagos), https://lirs.gov.ng/assets/docs/Gazette%20-%20NIGERIA%20TAX%20ACT,%202025.pdf, consultado el 2026-10-27
- Interpretation Note 4 (Issue 5): Resident, physical presence test, South African Revenue Service, https://www.sars.gov.za/wp-content/uploads/Legal/Notes/LAPD-IntR-IN-2012-04-Resident-definition-natural-person-physical-presence.pdf, consultado el 2026-10-27
- Interpretation Note 3 (Issue 2): Resident, ordinarily resident, South African Revenue Service, https://www.sars.gov.za/wp-content/uploads/Legal/Notes/LAPD-IntR-IN-2012-03-Resident-definition-natural-person-ordinarily-resident.pdf, consultado el 2026-10-27
- Guidance note for Statutory Residence Test (RDR3), HM Revenue & Customs, https://www.gov.uk/government/publications/rdr3-statutory-residence-test-srt/guidance-note-for-statutory-residence-test-srt-rdr3, consultado el 2026-10-27
- RFIG20710, Statutory Residence Test: meaning of a day spent in the UK, HM Revenue & Customs, https://www.gov.uk/hmrc-internal-manuals/residence-and-fig-regime-manual/rfig20710, consultado el 2026-10-28
- Substantial presence test, Internal Revenue Service, https://www.irs.gov/individuals/international-taxpayers/substantial-presence-test, consultado el 2026-10-27
- The Income-tax Act, 2025 (No. 30 of 2025), Gazette of India, https://egazette.gov.in/WriteReadData/2025/265620.pdf, consultado el 2026-10-27
- Tax Treatment: Residents & Non-Residents (update 08/04/2026), Inland Revenue Board of Malaysia, https://www.hasil.gov.my/wp-content/uploads/Tax-Treatment-Residents-Non-Residents.pdf, consultado el 2026-10-27
- Your tax residency, Australian Taxation Office, https://www.ato.gov.au/individuals-and-families/coming-to-australia-or-going-overseas/your-tax-residency, consultado el 2026-10-27
- Residence for tax purposes, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/web/english/residence-for-tax-purposes, consultado el 2026-10-27
- BOI-IR-CHAMP-10: Personnes imposables et domicile fiscal, DGFiP, BOFiP-Impôts (Francia), https://bofip.impots.gouv.fr/bofip/1911-PGP.html/identifiant=BOI-IR-CHAMP-10-20160728, consultado el 2026-10-27
- Κώδικας Φορολογίας Εισοδήματος (ν. 4172/2013), artículo 4, Ministerio de Economía y Finanzas Nacional (Grecia), https://minfin.gov.gr/wp-content/uploads/2026/04/%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%9F%CE%A0%CE%9F%CE%99%CE%97%CE%A3%CE%97-%CE%A4%CE%9F%CE%A5-%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%91-%CE%A6%CE%9F%CE%A1%CE%9F%CE%9B%CE%9F%CE%93%CE%99%CE%91%CE%A3-%CE%95%CE%99%CE%A3%CE%9F%CE%94%CE%97%CE%9C%CE%91%CE%A4%CE%9F%CE%A3-%CE%9C%CE%95%CE%A7%CE%A1%CE%99-%CE%A4%CE%9F-%CE%9D-5264-2025.pdf, consultado el 2026-10-27
- Estatuto Tributario, artículos 9 y 10, DIAN (Colombia), https://normograma.dian.gov.co/dian/compilacion/docs/estatuto_tributario.htm#10, consultado el 2026-10-27
- Perguntas e Respostas IRPF 2026 (versão 1.00), Receita Federal do Brasil, https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf, consultado el 2026-10-27
- Ley de Impuesto a las Ganancias, texto ordenado en 2019, artículo 116, ARCA Biblioteca Electrónica (Argentina), https://biblioteca.afip.gob.ar/dcp/LEY_C_020628_2019_12_05, consultado el 2026-10-27
- Decreto 862/2019, Reglamentación de la Ley de Impuesto a las Ganancias, artículo 281, ARCA Biblioteca Electrónica (Argentina), https://biblioteca.afip.gob.ar/dcp/DEC_C_000862_2019_12_06, consultado el 2026-10-28
- Circular N° 63 de 2021 (residencia y domicilio), Servicio de Impuestos Internos (Chile), https://www.sii.cl/normativa_legislacion/circulares/2021/circu63.pdf, consultado el 2026-10-27
- Individual Income Tax Law of the People's Republic of China, artículo 1, Administración Estatal de Impuestos, https://fgk.chinatax.gov.cn/zcfgk/c100009/c5193028/content.html, consultado el 2026-10-27
- Decree No 253/2026/ND-CP detailing the Law on Personal Income Tax, Gaceta Oficial de Vietnam, https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-253-2026-nd-cp-469959.htm, consultado el 2026-10-27
- Peraturan Direktur Jenderal Pajak PER-23/PJ/2025, Direktorat Jenderal Pajak (Indonesia), https://pajak.go.id/id/node/118835, consultado el 2026-10-27
- Income Tax Law No 193, artículos 3 a 5, Mevzuat Bilgi Sistemi (Türkiye), https://www.mevzuat.gov.tr/mevzuatmetin/1.4.193.pdf, consultado el 2026-10-27
- Code Général des Impôts, artículo 23, Direction Générale des Impôts (Marruecos), https://tax.gov.ma/wps/wcm/connect/30b7372b-68d0-462f-b40b-bd5c9f642a26/CGI+2021+version+fran%C3%A7aise.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-30b7372b-68d0-462f-b40b-bd5c9f642a26-nryAoP4, consultado el 2026-10-27
- Texto Único Ordenado de la Ley del Impuesto a la Renta, Capítulo II, SUNAT (Perú), https://www.sunat.gob.pe/legislacion/renta/ley/capii.pdf, consultado el 2026-10-27
- Inland Revenue Act No 24 of 2017, consolidated, secciones 69 y 70, Departamento de Rentas Internas (Sri Lanka), https://www.ird.gov.lk/en/publications/Acts_Income%20Tax_2017/IRA_Cons_Act_-_2025_Changes.pdf, consultado el 2026-10-27
- No.2875 居住者と非居住者の区分, Agencia Tributaria Nacional (Japón), https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2875.htm, consultado el 2026-10-27
- National Internal Revenue Code of 1997, as amended, secciones 22 y 25, Bureau of Internal Revenue (Filipinas), https://www.bir.gov.ph/tax-code, consultado el 2026-10-27
- A guide to Salaries Tax for people coming to work in Hong Kong (PAM 42(e), April 2026), Departamento de Rentas Internas (Hong Kong), https://www.ird.gov.hk/eng/pdf/pam42e.pdf, consultado el 2026-10-28
- Ley del Impuesto sobre la Renta, Decreto-Ley 25 (consolidado), Servicio de Administración de Rentas (Honduras), https://www.sar.gob.hn/download/texto-consolidado-decreto-ley-numero-25-ley-del-impuesto-sobre-la-renta/, consultado el 2026-10-27
- Reglamento de la Ley del Impuesto sobre la Renta, Acuerdo 799 de 1969, artículo 15, texto oficial reproducido por Honduras eRegulations (UNCTAD), https://honduras.eregulations.org/media/HondurasRreglamentoLISR.pdf, consultado el 2026-10-27
- Income Tax Law No 113 of 1982 (texto consolidado en árabe), Comisión General de Impuestos (Irak), https://tax.mof.gov.iq/%D9%82%D8%A7%D9%86%D9%88%D9%86-%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9-%D8%A7%D9%84%D8%AF%D8%AE%D9%84-%D8%B1%D9%82%D9%85-113-%D9%84%D8%B3%D9%86%D8%A9-1982-%D9%88%D8%AA%D8%B9%D8%AF%D9%8A%D9%84%D8%A7%D8%AA%D9%87/, consultado el 2026-10-27
- Ley de Impuesto sobre la Renta, Decreto Legislativo 134 de 1991 (consolidado), Asamblea Legislativa de El Salvador, https://www.asamblea.gob.sv/sites/default/files/documents/decretos/F7E4B567-1749-45F4-96BB-748A01BF4D14.pdf, consultado el 2026-10-28
- Tuloverolaki 1535/1992 (Income Tax Act), sección 11, Finlex (Finlandia), https://www.finlex.fi/fi/lainsaadanto/1992/1535, consultado el 2026-10-27
- Code général des impôts du Sénégal, artículo 48, Direction générale des Impôts et des Domaines, https://www.dgid.sn/storage/docs/CGI-2025.pdf, consultado el 2026-10-27
- Decreto N° 3181/2019, Anexo artículo 2, Dirección Nacional de Ingresos Tributarios (Paraguay), https://www.dnit.gov.py/documents/47797/47809/Decreto+N%C2%B0+3181-19.pdf/1382f732-af6b-de2a-0fe3-8ce02a0eb2ff?t=1681424114127, consultado el 2026-10-27
- Tax Resident and Tax Residency Certificate Tax Procedures Guide (TPGTR1), Autoridad Federal de Impuestos (Emiratos Árabes Unidos), https://tax.gov.ae/Datafolder/Files/Guides/VAT/VAT%20Guides/Tax-Resident-and-TRC--18-10-2024.pdf, consultado el 2026-10-27
- Perfiles fiscales de Nostos (152 países), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.