Key Takeaways
- 34 países gravan a las personas físicas con base territorial en 2026. De los 152 países de los datos fiscales de Nostos, 34 gravan a los residentes solo por ingresos de fuente local, 101 gravan los ingresos mundiales, 8 usan una base de remesas y 9 no tienen impuesto personal sobre la renta.
- El sistema territorial rara vez ayuda a los trabajadores remotos. En 32 de los 34, el pago por el trabajo que usted realiza mientras está en el país es ingreso local, incluso con un empleador extranjero; solo Angola (en 2026) y Seychelles (en los salarios, en la práctica) lo dejan fuera.
- Los ingresos pasivos son donde los países territoriales rinden. En 27 de ellos, los dividendos, intereses, ganancias de capital y alquileres del exterior están en gran medida sin gravar para los residentes, incluidos Panama, Georgia, Malaysia y Paraguay.
- Siete países territoriales aún gravan algunos ingresos por inversiones del exterior. Angola, Dominican Republic, Egypt, Lebanon, Uruguay, Zambia y Zimbabwe gravan ciertos dividendos o intereses del exterior.
- Ocho países gravan los ingresos del exterior solo cuando usted los trae al país. Barbados, Guyana, Ireland, Jamaica, Malta, Mauritius, Thailand y Trinidad and Tobago, sobre todo para residentes sin domicilio allí.
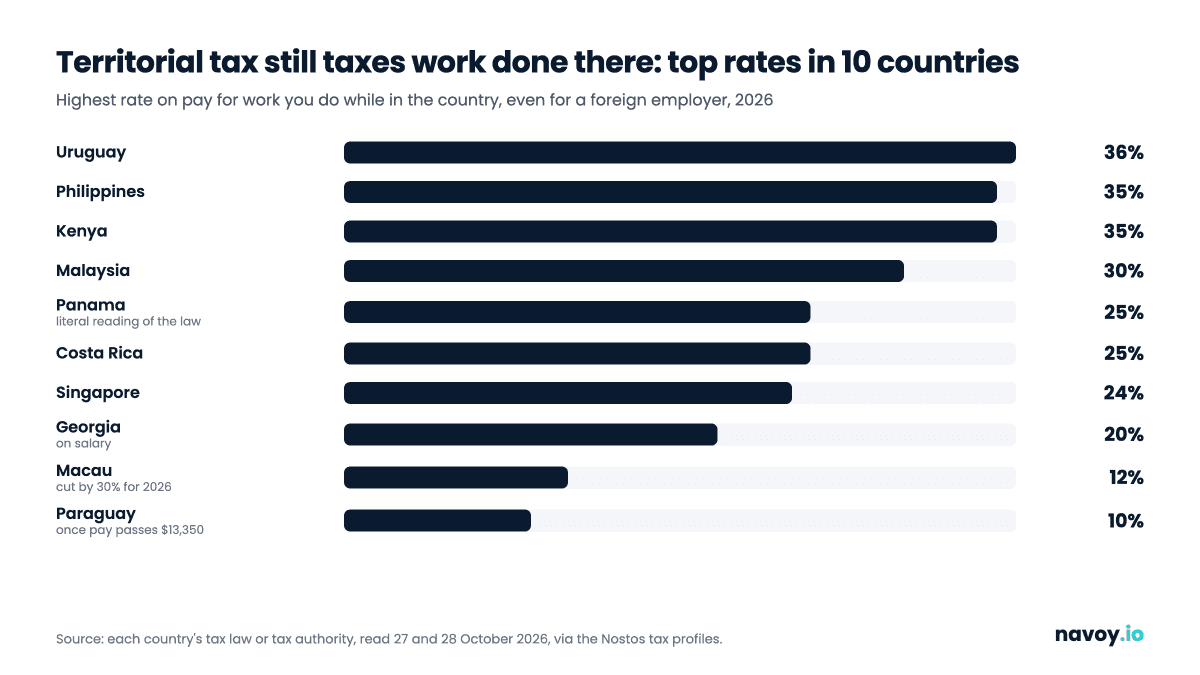
Los países con tributación territorial gravan a los residentes solo por los ingresos que provienen del interior del país, por lo que los dividendos, intereses, alquileres y pensiones del exterior suelen quedar sin gravar. De los 152 países de los datos fiscales de Nostos, 34 usan un sistema territorial para personas físicas, desde Panama y Costa Rica hasta Georgia, Malaysia y Singapore, y otros 8 gravan los ingresos del exterior solo cuando usted los trae al país. La trampa: en 32 de los 34, el pago por el trabajo que usted realiza mientras vive allí cuenta como ingreso local, incluso cuando su empleador o sus clientes están en el extranjero.
Todo lo que sigue está vigente a octubre de 2026 y proviene de la ley tributaria o de la autoridad fiscal de cada país, reunido en Nostos, el selector gratuito de ciudades para nómadas de Navoy. Las reglas se verificaron con fuentes oficiales el 27 y 28 de octubre de 2026. Es información general, no asesoría fiscal. Si usted es ciudadano de EE. UU., tributa por sus ingresos mundiales sin importar dónde viva, y las reglas de salida de su propio país pueden mantenerlo como residente allí, así que revise ambos casos antes de mudarse.
¿Qué es un sistema tributario territorial?
Un sistema territorial grava los ingresos según su origen, no según el lugar donde usted vive. Un sistema mundial grava a los residentes por todo lo que ganan, sin importar dónde se genere. Un sistema de remesas queda en un punto intermedio: los ingresos del exterior se gravan solo cuando usted los trae al país.
Entre los 152 países de Nostos, 101 gravan a los residentes por sus ingresos mundiales, 34 son territoriales, 8 usan una base de remesas al menos para algunos recién llegados y 9 no cobran impuesto personal sobre la renta. «Territorial» es una etiqueta, no una promesa. Algunos países territoriales todavía gravan ciertos ingresos por inversiones del exterior, y casi todos gravan el trabajo realizado en su territorio. Las tablas siguientes muestran cuál es cuál.
¿Está explorando una base primero? Planifique el viaje gratis con Navoy y compare hoteles en Panama City.
¿Qué países tienen un sistema tributario territorial en 2026?
Las tablas siguientes enumeran los 34 países territoriales de Nostos, por región, de la A a la Z. «Exentos» significa que un residente no paga impuesto sobre la renta allí por esos ingresos del exterior. «Trabajo realizado allí» es la tasa sobre el pago por el trabajo que usted realiza mientras está en el país, incluso para un empleador extranjero. Cada enlace de ciudad abre una página de Nostos con la sección de impuestos.
Países con impuesto territorial en América Latina
| País | Ingresos por inversiones del exterior | Pensión del exterior | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|---|
| Belize | Exentos | Exenta | Empleados 25%; independientes 6% de los honorarios brutos | Los miembros del programa de retiro no pagan nada por ingresos del exterior | San Pedro |
| Bolivia | Exentos | Exenta | 13% | Impuesto a la riqueza de 1.4% a 2.4% por encima de $2.5 millones (Bs30 millones) | La Paz |
| Costa Rica | Exentos | Exenta | 0% a 25% | Titulares del permiso para nómadas exentos; un proyecto de ley gravaría con 15% los ingresos por inversiones del exterior | San José |
| Dominican Republic | Gravados 0% a 25% desde el tercer año | No se menciona en la ley | 0% a 25% | Residentes pensionados y rentistas exentos | Santo Domingo |
| El Salvador | Exentos desde 2024 | Exenta | Probablemente 0% a 30% | 30% fijo si no tiene domicilio | San Salvador |
| Guatemala | Exentos | Exenta | 5% a 7% | Impuesto a la herencia abolido en abril de 2026 | Antigua |
| Honduras | Exentos, aunque una ley anterior lo contradice | Exenta | 0% a 25% | Residente tras unos 90 días en un año | Roatán |
| Nicaragua | Exentos salvo que el capital sea nicaragüense | Exenta | 0% a 30% | Las pensiones de seguridad social están exentas en todo caso | Granada |
| Panama | Exentos | Exenta | 0% a 25% según una lectura literal | Sin resolución oficial para trabajadores remotos | Panama City |
| Paraguay | Exentos | Exenta | 8% a 10% cuando el pago supera $13,350 (G 80 millones) al año | Residente fiscal solo con residencia permanente | Asunción |
| Uruguay | Gravados 12% | Exenta | 0% a 36% | Los recién llegados pueden optar por no pagar el 12% durante 11 años | Montevideo |
Países con impuesto territorial en Asia
| País | Ingresos por inversiones del exterior | Pensión del exterior | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|---|
| Bhutan | Exentos | Exenta | 0% a 30% | Los ingresos empresariales de un residente se gravan donde sea que se generen | Thimphu |
| Hong Kong | Exentos | Poco claro | 2% a 17%, con tope en una tasa estándar de 15%/16% | Consulte al IRD sobre una pensión del exterior | Hong Kong |
| Macau | Exentos | Exenta | 7% a 12%, reducido 30% para 2026 | El impuesto al trabajo comienza por encima de $17,820 (MOP 144,000) | Macau |
| Malaysia | Exentos hasta el 31 de diciembre de 2036 | Exenta hasta 2036 | 0% a 30%; 30% fijo si es no residente | La exención tiene plazo limitado | Kuala Lumpur |
| Maldives | Exentos | Exenta | 0% a 15% | 0% hasta $46,620 (MVR 720,000) al año | Malé |
| Philippines | Exentos para extranjeros | Exenta para extranjeros | 25% del bruto, o 0% a 35% tras 180 días | Los independientes pueden elegir 8% de los ingresos | Manila |
| Singapore | Exentos, incluso si los trae al país | Exenta | 0% a 24%; al menos 15% si es no residente | Aplica también a empleadores extranjeros | Singapore |
| Taiwan | Fuera del impuesto regular | Exenta | 18% tras 90 días; 5% a 40% desde los 183 días | Impuesto mínimo de 20% por encima de $231,400 (NT$7.5 millones) de ingreso básico | Taipei |
Países con impuesto territorial en Europa y el Cáucaso
| País | Ingresos por inversiones del exterior | Pensión del exterior | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|---|
| Georgia | Exentos | Exenta | 20% sobre el salario; 1% de la facturación para pequeños negocios | El estatus de 1% excluye la consultoría | Tbilisi |
| Moldova | Exentos para residentes extranjeros | No confirmada | 12% por encima de $1,650 (MDL 29,700) | Los dividendos moldavos pagan 6% | Chișinău |
Países con impuesto territorial en Medio Oriente y Norte de África
| País | Ingresos por inversiones del exterior | Pensión del exterior | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|---|
| Egypt | Dividendos gravados 0% a 27.5%; intereses y alquileres exentos | Exenta | 0% a 27.5% | También se gravan las ganancias de acciones no cotizadas en Egypt | Cairo |
| Iran | Exentos para extranjeros | Exenta | 10% a 30% (sin confirmar) | Los ciudadanos iraníes tributan por sus ingresos mundiales | Tehran |
| Iraq | Exentos para extranjeros | Exenta | Probablemente 3% a 15% | Los ciudadanos iraquíes tributan por sus ingresos mundiales | Erbil |
| Jordan | Exentos salvo que el dinero provenga de Jordan | Exenta | Probablemente 5% a 30% | El dinero proveniente de Jordan paga 10% | Amman |
| Lebanon | Dividendos e intereses 10% | No confirmada | 2% a 25% | Se aplica impuesto a la herencia | Beirut |
| Syria | Mayormente exentos | Exenta | Gravable; tasas sin confirmar | Los sitios oficiales no estaban accesibles | Damascus |
Países con impuesto territorial en África
| País | Ingresos por inversiones del exterior | Pensión del exterior | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|---|
| Angola | Dividendos, intereses y ganancias de acciones 10% | Exenta | No se gravó en 2026 si se paga desde el exterior | Se espera que un nuevo código grave a los residentes desde 2027 | Luanda |
| Kenya | Exentos | Exenta si se obtuvo en el exterior | 10% a 35%, incluso por trabajo realizado en el exterior | Alquilar una vivienda puede convertirlo en residente al llegar | Nairobi |
| Malawi | Exentos | Exenta si se obtuvo en el exterior | Hasta 40% sobre el salario | Otros ingresos 30% por encima de K2,040,000 | Lilongwe |
| Namibia | Mayormente exentos | Mayormente exenta | 18% a 37% por encima de $6,010 (N$100,000) | Los intereses del exterior solo están exentos sobre ahorros provenientes del exterior | Windhoek |
| Seychelles | Exentos | Exenta | Salario del exterior sin gravar en la práctica; independientes 1.5% de la facturación | El punto del salario no está resuelto en la ley | Victoria |
| Zambia | Intereses y dividendos 0% a 37% | Exenta si se obtuvo en el exterior | 0% a 37% | Alquileres y ganancias del exterior exentos | Lusaka |
| Zimbabwe | Dividendos 20%, intereses 25% | Mayormente exenta | 0% a 40% más un recargo de 3% por SIDA sobre el impuesto | Alquileres y ganancias del exterior exentos | Harare |
Fuentes: la ley tributaria o la autoridad fiscal de cada país, consultadas el 27 y 28 de octubre de 2026, a través de los datos abiertos de Nostos. Las tasas son el rango sobre sueldos u honorarios; «probablemente» marca una regla que la ley sugiere pero que ninguna guía oficial confirma.
¿Un sistema tributario territorial cubre el trabajo remoto?
Por lo general no, y esta es la parte que omiten la mayoría de las listas de «países libres de impuestos». Los sistemas territoriales determinan la fuente del ingreso laboral según dónde usted realiza el trabajo, no según dónde está quien paga. Si usted abre su laptop en Panama City, el trabajo ocurre en Panama.
Solo 2 de los 34 países territoriales dejan fuera el pago remoto, y ambos con salvedades. El impuesto sobre ingresos del trabajo de Angola en 2026 alcanza solo los servicios prestados a personas o empresas con base en Angola, pero el Parlamento aprobó el 25 de junio de 2026 un nuevo código de impuesto sobre la renta personal que lo reemplazaría desde 2027, y a fines de octubre aún no había aparecido un texto final en una fuente oficial. Seychelles cobra el impuesto sobre salarios solo a través de los empleadores locales, por lo que el pago de un empleador extranjero queda sin gravar en la práctica, aunque la ley no lo diga de forma explícita, y los independientes en las islas deben el impuesto empresarial.
En todos los demás países de la lista, el pago remoto es ingreso local:
- Panama grava solo los ingresos producidos en Panama, pero su reglamento tributario trata los servicios prestados en Panama como de fuente panameña, sin importar quién pague. Las tasas son 0% hasta $11,000 (B/.11,000), 15% hasta $50,000 (B/.50,000) y 25% por encima. Ninguna resolución oficial aclara esto para los trabajadores remotos, así que considérelo una zona gris. La guía de visa de Panama cubre la visa para trabajadores remotos, que no otorga ninguna exención de impuestos.
- Costa Rica define como ingreso de fuente costarricense los servicios prestados en el país, sin importar quiénes sean las partes. El trabajo remoto se grava a 0% a 25% salvo que usted tenga el permiso de nómada digital de la Ley 10008, que lo exime; consulte la guía de visa de Costa Rica.
- Georgia es territorial: su Código Tributario exime los ingresos de un residente que no provienen de una fuente georgiana y grava los ingresos personales al 20%. Sin embargo, el trabajo realizado en Georgia es de fuente georgiana, así que un salario del exterior paga 20%. Los independientes registrados por lo general pueden pagar 1% de la facturación en su lugar. La guía de visa de Georgia cubre la estancia sin visa de un año.
- Malaysia exime los ingresos del exterior que los residentes traen al país hasta el 31 de diciembre de 2036, pero su autoridad fiscal señala que el pago por trabajo realizado en Malaysia es gravable incluso cuando se paga desde el exterior. La guía de visa de Malaysia cubre el pase para nómadas DE Rantau.
- Singapore: su autoridad fiscal indica que los ingresos del exterior recibidos por personas físicas por lo general no son gravables, con una excepción que aquí importa: los ingresos por trabajar en Singapore para un empleador extranjero.
Kenya va más lejos que el resto: grava el pago de un residente sin importar dónde se realice el trabajo. Esto coincide con los datos más amplios. En 140 de los 152 países de Nostos, el pago por trabajo remoto realizado mientras usted está físicamente allí es gravable, incluso cuando el empleador o los clientes están en el extranjero. Por eso «territorial» ayuda mucho más a los ingresos pasivos que a los trabajadores remotos. Para ver cómo interactúan las visas para nómadas y la regla de los 183 días, lea qué visas para nómadas digitales le hacen pagar impuestos.
¿Qué países territoriales aún gravan los ingresos por inversiones del exterior?
Siete de los 34 gravan algunos ingresos por inversiones del exterior:
- Angola: 10% sobre dividendos, intereses y ganancias de acciones.
- Dominican Republic: los dividendos, intereses y ganancias financieras del exterior se suman a la escala de 0% a 25% desde el tercer año de residencia.
- Egypt: dividendos del exterior y ganancias de acciones no cotizadas en Egypt, a 0% a 27.5%.
- Lebanon: una tasa fija de 10% sobre los dividendos e intereses del exterior de un residente.
- Uruguay: 12% sobre intereses y dividendos del exterior, y desde 2026 también sobre alquileres y ganancias del exterior, salvo que un recién llegado opte por el régimen de 11 años.
- Zambia y Zimbabwe: intereses y dividendos del exterior, pero no alquileres ni ganancias del exterior.
Los otros 27 dejan los dividendos, intereses, ganancias y alquileres del exterior en gran medida sin gravar, con las excepciones puntuales señaladas en las tablas. Atención a Costa Rica: el proyecto de ley 25.796, publicado el 30 de septiembre de 2026, gravaría con 15% los ingresos pasivos del exterior de los residentes, pero aún no es ley.
¿Qué países gravan los ingresos del exterior solo cuando usted los trae al país?
Ocho países usan una base de remesas: los ingresos del exterior se gravan solo si usted los trae al país. En seis de ellos aplica solo a los residentes que no tienen domicilio allí, lo que abarca a la mayoría de los recién llegados extranjeros. En los ocho, el pago por el trabajo realizado en el país se grava como ingreso local, salvo que aplique un estatus especial como el Welcome Stamp de Barbados o la Premium Visa de Mauritius.
| País | Quién obtiene la base de remesas | Trabajo realizado allí | Nota | Ciudad |
|---|---|---|---|---|
| Barbados | Residentes sin domicilio | 11.5% a 27.5% | Los titulares del Welcome Stamp no pagan impuesto sobre la renta en Barbados | Bridgetown |
| Guyana | Residentes sin domicilio | 25% a 35% | Deducción de $8,020 (G$1,680,000) en 2026 | Georgetown |
| Ireland | Residentes sin domicilio | Hasta 52.35% con USC y PRSI | Residente tras 183 días, o 280 en dos años | Dublin |
| Jamaica | Residentes sin domicilio | 25% a 30% | El 30% se aplica por encima de $37,810 (J$6 millones) al año | Kingston |
| Malta | Residentes sin domicilio | 0% a 35% | Las ganancias de capital del exterior no se gravan aunque las traiga al país | Valletta |
| Mauritius | Todos los residentes | 0% a 35% | El pago remoto con Premium Visa se grava solo si se remite | Port Louis |
| Thailand | Residentes, sobre ingresos obtenidos desde 2024 | 0% a 35% | Los ahorros obtenidos antes de 2024 pueden ingresar libres de impuestos | Chiang Mai |
| Trinidad and Tobago | Residentes sin domicilio | 25% a 30% | Los residentes con domicilio tributan por sus ingresos mundiales | Port of Spain |
Dos detalles importan aquí. Malta cobra a los residentes habituales sin domicilio al menos $5,570 (€5,000) al año si tienen $38,960 (€35,000) o más de ingresos del exterior y no los traen todos al país. Thailand aplica su regla a los residentes que permanecen 180 días o más en un año calendario, y usted debe poder demostrar en qué año se obtuvo una transferencia.
¿Quién se beneficia más de un país con impuesto territorial?
Los ganadores más claros viven de ingresos que no dependen de dónde se encuentran: jubilados con pensiones del exterior, inversionistas y propietarios con inmuebles en el extranjero. En Panama, Georgia, Malaysia o Paraguay, esos ingresos no se gravan aun después de que usted se vuelve residente.
Los trabajadores remotos ganan mucho menos. En la mayoría de los países territoriales, el pago por el trabajo que usted realiza allí se grava como el de un local, a menudo sin importar si se ha convertido en residente fiscal. Los regímenes para nómadas, como el permiso de Costa Rica, son excepciones a la regla territorial, no parte de ella.
Hay dos límites más que aplican a todos. Convertirse en residente de un país territorial no pone fin automáticamente a su residencia en su país de origen, y los ciudadanos de EE. UU. deben impuestos a EE. UU. por sus ingresos mundiales sin importar dónde vivan. Un país territorial puede reducir lo que usted paga localmente; no puede anular lo que reclama su país de origen.
Cómo usar esta lista para elegir una base
Comience por el tipo de ingresos que tiene. Los ingresos pasivos apuntan a los 27 países sin impuesto sobre ingresos por inversiones del exterior; si tiene un salario, compare más bien las tasas de «Trabajo realizado allí». Luego compare ciudades: el clasificador de Nostos puntúa 1,000 ciudades según costo, seguridad, internet y clima, y cada página de ciudad incluye la sección «¿Paga impuestos aquí por ingresos del exterior?» con fuentes. Cuando tenga una lista corta, planifique el viaje gratis con Navoy, y luego revise hoteles en Panama City y vuelos a Panama City.
Preguntas frecuentes
¿Qué países no gravan los ingresos del exterior?
A octubre de 2026, 34 países gravan a los residentes solo por ingresos del interior del país, incluidos Panama, Costa Rica, Paraguay, Georgia, Malaysia, Singapore y Hong Kong. En 27 de ellos, los dividendos, intereses, ganancias de capital y alquileres del exterior están en gran medida sin gravar para los residentes. Otros ocho, como Thailand y Malta, gravan los ingresos del exterior solo cuando usted los trae al país. La mayoría de estos países aún gravan el pago por el trabajo que usted realiza mientras vive allí.
¿Georgia es un país con impuesto territorial?
Sí. El Código Tributario de Georgia exime los ingresos de un residente que no provienen de una fuente georgiana, por lo que los dividendos, intereses, alquileres, ganancias y pensiones del exterior no se gravan. El trabajo que usted realiza mientras está en Georgia es de fuente georgiana incluso para un empleador extranjero: un salario paga el impuesto sobre la renta fijo de 20%, mientras que los independientes registrados con el Estatus de Pequeño Negocio por lo general pagan 1% de la facturación, un estatus que no está abierto a la consultoría.
¿Los trabajadores remotos pagan impuestos en Panama?
Probablemente, según una lectura literal de la ley. Panama grava solo los ingresos producidos en Panama, pero su reglamento tributario trata los servicios prestados en Panama como de fuente panameña, sin importar quién pague, lo que ubicaría el pago remoto en la escala de 0% a 25%. Ninguna resolución oficial aclara la cuestión para los trabajadores remotos, así que obtenga asesoría por escrito de un asesor panameño. Los ingresos por inversiones del exterior y las pensiones no se gravan en ningún caso.
¿Thailand es un país con impuesto territorial?
No exactamente. Thailand usa una base de remesas: los ingresos del exterior obtenidos desde el 1 de enero de 2024, en un año calendario en que usted pasó 180 días o más allí, se gravan a 0% a 35% cuando los trae a Thailand. El dinero que se queda en el exterior, o que se obtuvo antes de 2024, no se grava. El pago por el trabajo realizado mientras usted está en Thailand es ingreso tailandés, lo remita o no.
Fuentes
- Lei n.º 18/14, de 22 de Outubro: Código do Imposto sobre os Rendimentos do Trabalho (Diário da República, I Série, n.º 192), Administração Geral Tributária (AGT), https://www.ucm.minfin.gov.ao/cs/groups/public/documents/document/aw4x/mjm3/~edisp/minfin1237856.pdf, consultado el 2026-10-28
- Decreto Legislativo Presidencial n.º 2/14, de 20 de Outubro: Código do Imposto sobre a Aplicação de Capitais, Administração Geral Tributária (AGT), https://www.ucm.minfin.gov.ao/cs/groups/public/documents/document/aw4y/njky/~edisp/minfin2692995.pdf, consultado el 2026-10-28
- Resenha legislativa referente ao mês de Dezembro de 2025, Ministério das Finanças de Angola (Gabinete Jurídico), https://cms.minfin.gov.ao/api/assets/portal-minfin/6ef7b2cc-bde1-426f-b96b-6d9e9d1f8f71/, consultado el 2026-10-28
- Assembleia Nacional aprova Proposta de Lei do Código do IRPS, Ministério das Finanças de Angola, https://www.minfin.gov.ao/sala-de-imprensa/noticias/noticia/assembleia-nacional-aprova-proposta-de-lei-do-codigo-do-irps, consultado el 2026-10-28
- Individuals, Barbados Revenue Authority, https://www.bra.gov.bb/Individuals, consultado el 2026-10-28
- Barbados Welcome Stamp, Visit Barbados (Barbados Tourism Marketing Inc.), https://www.visitbarbados.org/barbados-welcome-stamp, consultado el 2026-10-28
- Ley N° 843 y Decretos Reglamentarios, texto ordenado, complementado y actualizado al 30/09/2026, Servicio de Impuestos Nacionales (SIN), https://www.impuestos.gob.bo/wp-content/uploads/2026/10/1.-LEY-N%C2%B0-843-09-26-1.pdf, consultado el 2026-10-27
- Ley N° 1357 de 28 de diciembre de 2020, Impuesto a las Grandes Fortunas (IGF), Servicio de Impuestos Nacionales (SIN), https://www.impuestos.gob.bo/wp-content/uploads/2025/11/LEY1357.pdf, consultado el 2026-10-27
- Income Tax Act of Bhutan 2025, Department of Revenue and Customs, Ministry of Finance (drc.gov.bt), https://www.drc.gov.bt/wp-content/uploads/2025/09/Income-Tax-Act-of-Bhutan-2025.pdf, consultado el 2026-10-27
- Income and Business Tax Act, Chapter 55, Revised Edition 2020, Attorney General's Ministry, Government of Belize, https://agm.gov.bz/uploads/laws/63976e6032352_Cap_55_Income_and_Business_Tax_Act.pdf, consultado el 2026-10-27
- Income and Business Tax (Amendment) Act, 2024 (Act No. 40 of 2024), Belize Tax Service, https://media.bts.gov.bz/uploads/Act_No_40_of_2024_Income_and_Business_Tax_Amendment_Act_2024_b6bf496b66.pdf, consultado el 2026-10-27
- Ley 7092, Ley del Impuesto sobre la Renta (consolidated text, version 83 of 83), SINALEVI, Sistema Nacional de Legislación Vigente, Procuraduría General de la República, https://sinalevi.go.cr/ResultadosNormativa/Informacion?param1=10969¶m2=148972¶m3=1, consultado el 2026-10-27
- Ley 10008, Ley para atraer trabajadores y prestadores remotos de servicios de carácter internacional, SINALEVI, Sistema Nacional de Legislación Vigente, Procuraduría General de la República, https://sinalevi.go.cr/ResultadosNormativa/Informacion?param1=95085¶m2=129850¶m3=1, consultado el 2026-10-27
- Proyecto de ley expediente 25.796, Ley sobre el gravamen de rentas pasivas de fuente extranjera (Alcance 130 to La Gaceta, 30 September 2026), Imprenta Nacional de Costa Rica (La Gaceta), https://www.imprentanacional.go.cr/pub/2026/09/30/ALCA130_30_09_2026.pdf, consultado el 2026-10-27
- Código Tributario de la República Dominicana (Ley 11-92), consolidated text, Dirección General de Impuestos Internos (DGII), https://dgii.gov.do/transparencia/baseLegal/Documents/Leyes/11-92.pdf, consultado el 2026-10-27
- Aviso 22-25: criterio de territorialidad de las rentas de personas físicas residentes, Dirección General de Impuestos Internos (DGII), https://dgii.gov.do/publicacionesOficiales/avisosInformativos/Documents/2025/22-25.pdf, consultado el 2026-10-27
- Comunidad de Ayuda DGII: Extranjero trabajando remoto (official solution), Dirección General de Impuestos Internos (DGII), Comunidad de Ayuda, https://ayuda.dgii.gov.do/conversations/discusiones/extranjero-trabajando-remoto/6425b1f0c7dea832a77ceb44, consultado el 2026-10-27
- Law No 91 of 2005 promulgating the Income Tax Law (Official Gazette No 23 (cont.), 9 June 2005), Egyptian Tax Authority (eta.gov.eg), scan of the Official Gazette, https://eta.gov.eg/sites/default/files/2024-03/law_no.91-2005.pdf, consultado el 2026-10-27
- Law No 30 of 2023 amending the Income Tax Law, Egyptian Tax Authority (eta.gov.eg), scan of the Official Gazette, https://eta.gov.eg/sites/default/files/2024-03/law_no.30-2023.pdf, consultado el 2026-10-27
- Law No 7 of 2024 amending the Income Tax Law (Official Gazette No 7 bis (A), 21 February 2024), Egyptian Tax Authority (eta.gov.eg), scan of the Official Gazette, https://eta.gov.eg/sites/default/files/2024-03/law_no.7-2024.pdf, consultado el 2026-10-27
- Tax Code of Georgia (consolidated version of 15 October 2026), Legislative Herald of Georgia (matsne.gov.ge), https://matsne.gov.ge/en/document/view/1043717, consultado el 2026-10-27
- Decreto 10-2012, Ley de Actualización Tributaria (consolidated text, SAT version of 26 October 2026), Superintendencia de Administración Tributaria (SAT), https://portal.sat.gob.gt/portal/descarga/1899/legislacion-tributaria/97573/decreto-numero-10-2012-ley-de-actualizacion-tributaria-2, consultado el 2026-10-27
- Income Tax Act, Chapter 81:01 (consolidated, October 2020), Guyana Revenue Authority, https://www.gra.gov.gy/storage/2020/10/Income-Tax-Act-October-21-2020.pdf, consultado el 2026-10-28
- Notice to Employers, Employees & Self-Employed Persons: Revised Personal Allowance and Deductions for Income Tax 2026 (26 February 2026), Guyana Revenue Authority, https://gra.gov.gy/notice-to-employers-employees-self-employed-persons-revised-personal-allowance-and-deductions-for-income-tax-2026/, consultado el 2026-10-28
- A guide to Salaries Tax for people coming to work in Hong Kong (PAM 42(e), April 2026), Inland Revenue Department (ird.gov.hk), https://www.ird.gov.hk/eng/pdf/pam42e.pdf, consultado el 2026-10-28
- Tax Rates of Salaries Tax & Personal Assessment, GovHK (gov.hk), https://www.gov.hk/en/residents/taxes/taxfiling/taxrates/salariesrates.htm, consultado el 2026-10-28
- Prevailing Tax Policy, Financial Services and the Treasury Bureau (fstb.gov.hk), https://www.fstb.gov.hk/en/treasury/general/prevailing-tax-policy.htm, consultado el 2026-10-28
- Chargeable and Non-chargeable Income (Salaries Tax), GovHK (gov.hk), https://www.gov.hk/en/residents/taxes/salaries/salariestax/chargeable/index.htm, consultado el 2026-10-28
- Ley del Impuesto sobre la Renta, Decreto-Ley 25 (consolidated text up to Acuerdo SAR-07-2025), Servicio de Administración de Rentas (SAR), https://www.sar.gob.hn/download/texto-consolidado-decreto-ley-numero-25-ley-del-impuesto-sobre-la-renta/, consultado el 2026-10-27
- Código Tributario, Decreto 170-2016 (updated text up to Decreto 180-2020), Servicio de Administración de Rentas (SAR), https://www.sar.gob.hn/download/texto-actualizado-codigo-tributario-decreto-170-2016-hasta-el-decreto-180-2020-preparado-por-el-departamento-de-asesoria-y-procuracion-legal-de-la-dnj/, consultado el 2026-10-27
- What is domicile and the domicile levy?, Revenue (Office of the Revenue Commissioners), https://www.revenue.ie/en/jobs-and-pensions/tax-residence/domicile-domicile-levy.aspx, consultado el 2026-10-27
- How to know if you are resident for tax purposes, Revenue (Office of the Revenue Commissioners), https://www.revenue.ie/en/jobs-and-pensions/tax-residence/resident-for-tax-purposes.aspx, consultado el 2026-10-27
- Income Tax Law No 113 of 1982 and its amendments (consolidated Arabic text), General Commission of Taxes, Ministry of Finance (tax.mof.gov.iq), https://tax.mof.gov.iq/%D9%82%D8%A7%D9%86%D9%88%D9%86-%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9-%D8%A7%D9%84%D8%AF%D8%AE%D9%84-%D8%B1%D9%82%D9%85-113-%D9%84%D8%B3%D9%86%D8%A9-1982-%D9%88%D8%AA%D8%B9%D8%AF%D9%8A%D9%84%D8%A7%D8%AA%D9%87/, consultado el 2026-10-27
- Direct Taxation Act of 1366 (1988) with later amendments, consolidated, National Laws and Regulations Portal of the Islamic Republic of Iran (qavanin.ir), https://qavanin.ir/Law/TreeText/?IDS=892583840653829785, consultado el 2026-10-27
- The Income Tax Act (Revised Laws of Jamaica, consolidated), Legal Information Portal of Jamaica (lipj.gov.jm), Government of Jamaica, https://lipj.gov.jm/cms/uploads/The_Income_Tax_Act_2017_compressed_1_e5d8740852.pdf, consultado el 2026-10-27
- Individual Income Tax Rates, Threshold and Exemptions 2013 to 2028, Tax Administration Jamaica, https://www.jamaicatax.gov.jm/documents/10194/15307403/INDIVIDUAL_INCOME_TAX_RATES_THRESHOLD_AND_EXEMPTIONS_2013-2028.pdf/c0987986-f35c-7106-85a4-d488a6f52627, consultado el 2026-10-27
- Income Tax Law No 34 of 2014 and its amendments (consolidated Arabic text), Income and Sales Tax Department, Ministry of Finance (istd.gov.jo), https://www.istd.gov.jo/EBV4.0/Root_Storage/AR/EB_Tenders/%D9%82%D8%A7%D9%86%D9%88%D9%86_%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9_%D8%A7%D9%84%D8%AF%D8%AE%D9%84_34_%D9%84%D8%B3%D9%86%D8%A9_2014_%D9%88%D8%AA%D8%B9%D8%AF%D9%8A%D9%84%D8%A7%D8%AA%D9%87.docx, consultado el 2026-10-27
- Income Tax Act (Cap. 470), consolidated to 1 July 2026, Kenya Law, National Council for Law Reporting, https://kenyalaw.org/akn/ke/act/1973/16/eng@2026-07-01, consultado el 2026-10-27
- Income Tax Law, Legislative Decree No 144 of 12/06/1959 (consolidated Arabic text), Ministry of Finance, Lebanon (finance.gov.lb), https://www.finance.gov.lb/en-us/Taxation/LRT/Documents/%D9%82%D8%A7%D9%86%D9%88%D9%86%20%D8%B6%D8%B1%D9%8A%D8%A8%D8%A9%20%D8%A7%D9%84%D8%AF%D8%AE%D9%84.pdf, consultado el 2026-10-27
- Tax on income from movable capital (Schedule III): laws and decisions, Ministry of Finance, Lebanon (finance.gov.lb), https://www.finance.gov.lb/en-us/Taxation/LRT/CGT/Pages/default.aspx, consultado el 2026-10-27
- Tax Code of the Republic of Moldova No 1163/1997 (Codul fiscal), State Register of Legal Acts (legis.md), Ministry of Justice, https://www.legis.md/cautare/downloadpdf/79283, consultado el 2026-10-28
- Professional Tax Regulation (Regulamento do Imposto Profissional), full republication by Chief Executive Order No 267/2003, Official Gazette of the Macao SAR (Boletim Oficial, bo.dsaj.gov.mo), https://bo.dsaj.gov.mo/bo/i/2003/48/despce267.asp, consultado el 2026-10-28
- Income Tax Act (Cap. 123), consolidated to 10 March 2026, Laws of Malta, legislation.mt, https://legislation.mt/eli/cap/123/eng, consultado el 2026-10-27
- Tax Residence, Malta Tax and Customs Administration (MTCA), https://mtca.gov.mt/personal-tax/individual/tax-residence, consultado el 2026-10-27
- Income Tax Act 1995 (consolidated up to Finance Act 2026), Mauritius Revenue Authority (mra.mu), https://www.mra.mu/download/ITAConsolidated.pdf, consultado el 2026-10-27
- FAQs: Premium Visa (October 2022), Mauritius Revenue Authority (mra.mu), https://www.mra.mu/download/FAQsPremiumVISA.pdf, consultado el 2026-10-27
- Foreign Income, Mauritius Revenue Authority (mra.mu), https://www.mra.mu/index.php/individuals/foreign-income, consultado el 2026-10-27
- Income Tax Act (Law Number 25/2019), consolidated unofficial English translation, Maldives Inland Revenue Authority (mira.gov.mv), https://mira.gov.mv/Legislations/View/Incometaxact, consultado el 2026-10-28
- Taxation Act (Cap. 41:01), Revenue Appeals Tribunal of Malawi (RAT eLibrary), https://elibrary.rat.gov.mw/items/cf53533b-6965-4152-aca7-9641a4b926d9, consultado el 2026-10-28
- Public Notice: New Tax Measures (Taxation (Amendment) and Value Added Tax (Amendment) (No. 2) Acts 2025), Malawi Revenue Authority, https://www.mra.mw/admin/storage/download_files/1767952247_NEW%20TAX%20MEASURES...pdf, consultado el 2026-10-28
- Income Tax (Exemption) (No. 5) Order 2022 [P.U. (A) 234/2022], Attorney General's Chambers of Malaysia, Laws of Malaysia Online (lom.agc.gov.my), https://lom.agc.gov.my/ilims/upload/portal/akta/outputp/1737434/PUA234.pdf, consultado el 2026-10-27
- Income Tax (Exemption) (No. 5) Order 2022 (Amendment) Order 2024 [P.U. (A) 451/2024], Attorney General's Chambers of Malaysia, Laws of Malaysia Online (lom.agc.gov.my), https://lom.agc.gov.my/ilims/upload/portal/akta/outputp/2584396/PUA%20451_2024.pdf, consultado el 2026-10-27
- Tax Treatment: Residents & Non-Residents (update 08/04/2026), Inland Revenue Board of Malaysia (LHDN, hasil.gov.my), https://www.hasil.gov.my/wp-content/uploads/Tax-Treatment-Residents-Non-Residents.pdf, consultado el 2026-10-27
- Income Tax Act 24 of 1981 (consolidated as at 16 September 2024), Namibia Revenue Agency (namra.org.na), https://www.namra.org.na/documents/cms/uploaded/income-tax-act-24-of-1981-debf9c72ad.pdf, consultado el 2026-10-27
- Ley 822, Ley de Concertación Tributaria (La Gaceta No. 241 of 17 December 2012), Dirección General de Ingresos (DGI), copy of La Gaceta, Diario Oficial, https://www.dgi.gob.ni/pdfLegislacion/58, consultado el 2026-10-27
- Ley 1 de 8 de enero de 2014 (restores Article 694 of the Fiscal Code), Gaceta Oficial 27450-A, Órgano Judicial de Panamá (CENDOJ), copy of the Gaceta Oficial, https://www.organojudicial.gob.pa/uploads/wp_repo/blogs.dir/cendoj/ley-1-de-2014.pdf, consultado el 2026-10-27
- Decreto Ejecutivo 170 de 27 de octubre de 1993 (income-tax regulations), Gaceta Oficial 22412, Asamblea Nacional de Panamá (Legispan), https://s3-legispan.asamblea.gob.pa/legispan/NORMAS/1990/1993/DECRETO%20EJECUTIVO/Administrador%20Legispan_22412_1993_11_12_MINISTERIO%20DE%20HACIENDA%20Y%20TESORO_170.pdf, consultado el 2026-10-27
- Tarifa del Impuesto sobre la Renta, Dirección General de Ingresos (DGI), Ministerio de Economía y Finanzas, https://dgi.mef.gob.pa/DInforme/Tarifa.php, consultado el 2026-10-27
- National Internal Revenue Code of 1997, as amended (consolidated), Bureau of Internal Revenue (bir.gov.ph), https://www.bir.gov.ph/tax-code, consultado el 2026-10-27
- Ley N° 6380/2019 de Modernización y Simplificación del Sistema Tributario Nacional, Biblioteca y Archivo del Congreso Nacional (bacn.gov.py), https://www.bacn.gov.py/leyes-paraguayas/9332/ley-n-6380-de-modernizacion-y-simplificacion-del-sistema-tributario-nacional, consultado el 2026-10-27
- Decreto N° 3184/2019, reglamenta el Impuesto a la Renta Personal (IRP), Dirección Nacional de Ingresos Tributarios (DNIT), https://www.dnit.gov.py/documents/47797/47809/Decreto+N%C2%B0+3184-19.pdf/6eaa47e9-504b-fc0b-6a03-4dc2b267e2a8?t=1681424323603, consultado el 2026-10-27
- Seychelles Tax System, Seychelles Revenue Commission (src.gov.sc), https://src.gov.sc/seychelles-tax-system/, consultado el 2026-10-28
- Business Tax Act, 2009 (Cap 20), SeyLII, Seychelles Legal Information Institute (seylii.org), https://seylii.org/akn/sc/act/2009/28, consultado el 2026-10-28
- Income received from overseas, Inland Revenue Authority of Singapore (IRAS), https://www.iras.gov.sg/taxes/individual-income-tax/basics-of-individual-income-tax/what-is-taxable-what-is-not/income-received-from-overseas, consultado el 2026-10-28
- Scenario-based FAQs: I am working for a foreign employer, Inland Revenue Authority of Singapore (IRAS), https://www.iras.gov.sg/taxes/individual-income-tax/employees/scenario-based-faqs-for-working-in-singapore-and-abroad/i-am-working-for-a-foreign-employer, consultado el 2026-10-28
- Individual Income Tax rates, Inland Revenue Authority of Singapore (IRAS), https://www.iras.gov.sg/taxes/individual-income-tax/basics-of-individual-income-tax/tax-residency-and-tax-rates/individual-income-tax-rates, consultado el 2026-10-28
- Decreto Legislativo 969 of 12 March 2024, Reformas a la Ley del Impuesto sobre la Renta (Diario Oficial 52, Tomo 442, 14 March 2024), Asamblea Legislativa de El Salvador, https://www.asamblea.gob.sv/sites/default/files/documents/decretos/86A64E36-EB7C-4F57-82BC-A289A5D94C33.pdf, consultado el 2026-10-28
- Ley de Impuesto sobre la Renta, Decreto Legislativo 134 of 1991 (consolidated text including Decretos 969/2024, 293/2025 and 568/2026), Asamblea Legislativa de El Salvador, https://www.asamblea.gob.sv/sites/default/files/documents/decretos/F7E4B567-1749-45F4-96BB-748A01BF4D14.pdf, consultado el 2026-10-28
- Law No 24 of 2003 on Income Tax, People's Assembly of the Syrian Arab Republic (Law No 24 of 2003), https://www.wipo.int/wipolex/en/legislation/details/20751, consultado el 2026-10-27
- How do foreigners living in Thailand pay tax? (2024), The Revenue Department of Thailand (rd.go.th), https://www.rd.go.th/fileadmin/user_upload/lorkhor/newspr/2024/FOREIGNERS_PAY_TAX2024.pdf, consultado el 2026-10-27
- Revenue Department Order Paw. 161/2566 on income tax under section 41 paragraph 2 (consolidated, Thai), The Revenue Department of Thailand (rd.go.th), https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn161A.pdf, consultado el 2026-10-27
- Income Tax Act, Chapter 75:01 (unofficial consolidation updated to 31 December 2014), Ministry of Legal Affairs, Laws of Trinidad and Tobago (laws.gov.tt), https://laws.gov.tt/ttdll-web2/revision/download/79416?type=act, consultado el 2026-10-28
- International Tax, Inland Revenue Division, Ministry of Finance, https://www.ird.gov.tt/international-tax, consultado el 2026-10-28
- Income Tax Act (所得稅法), amended 11 September 2026, Laws & Regulations Database of the Republic of China (Taiwan), Ministry of Justice, https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003, consultado el 2026-10-27
- Income Basic Tax Act (所得基本稅額條例), Laws & Regulations Database of the Republic of China (Taiwan), Ministry of Justice, https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340115, consultado el 2026-10-27
- Texto Ordenado 2023 de la DGI, Título 7 (IRPF), consolidated, IMPO, Centro de Información Oficial, https://www.impo.com.uy/bases/todgi2023/101-2024, consultado el 2026-10-27
- Texto Ordenado 2023, Título 7, Artículo 24-BIS (Régimen de impatriados. Rentas de capital), IMPO, Centro de Información Oficial, https://www.impo.com.uy/bases/todgi2023/101-2024/24_BIST7, consultado el 2026-10-27
- Income Tax Act, Chapter 323 (consolidated as at 31 December 1996), Government of the Republic of Zambia (Laws of Zambia, Chapter 323, revised edition as at 31 December 1996), https://media.zambialii.org/media/legislation/21052/source_file/e7169ecce80aa937/1967-32.pdf, consultado el 2026-10-27
- Tax Information (Turnover Tax, PAYE, Withholding Tax, Property Transfer Tax), Zambia Revenue Authority, https://www.zra.org.zm/tax-information/, consultado el 2026-10-27
- Income Tax Act [Chapter 23:06], consolidated to 1 December 2024, Zimbabwe Revenue Authority (ZIMRA), https://www.zimra.co.zw/legislation/17-acts?download=4233:income-tax-act-updated-to-1st-dec-2024, consultado el 2026-10-27
- Personal Income Tax, The Revenue Department of Thailand (rd.go.th), https://www.rd.go.th/english/6045.html, consultado el 2026-10-27
- Revenue Code, Chapter 3 Income Tax (sections 39 to 64, English translation), The Revenue Department of Thailand (rd.go.th), https://www.rd.go.th/english/37749.html, consultado el 2026-10-27
- Revenue Department Order Paw. 162/2566 (Thai), The Revenue Department of Thailand (rd.go.th), https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn162A.pdf, consultado el 2026-10-27
- Law No 13/2025, 2026 Budget of the Macao SAR, Official Gazette of the Macao SAR (Boletim Oficial, bo.dsaj.gov.mo), https://bo.dsaj.gov.mo/bo/i/2025/52/lei13.asp, consultado el 2026-10-28
- Income Tax: who are required to file income tax returns, and income tax rates, Bureau of Internal Revenue (bir.gov.ph), https://www.bir.gov.ph/income-tax, consultado el 2026-10-27
- Income and Non-Monetary Benefits Tax, Seychelles Revenue Commission (src.gov.sc), https://src.gov.sc/income-and-non-monetary-benefits-tax/, consultado el 2026-10-28
- Finance Act [Chapter 23:04], consolidated to 1 December 2024, Zimbabwe Revenue Authority (ZIMRA), https://www.zimra.co.zw/legislation/17-acts?download=4235:finance-act-updated-to-1st-dec-2024, consultado el 2026-10-27
- Inheritance (transfer) tax: laws and decisions, Ministry of Finance, Lebanon (finance.gov.lb), https://www.finance.gov.lb/en-us/Taxation/LRT/Inherit/Pages/default.aspx, consultado el 2026-10-27
- Decreto N° 3181/2019, reglamenta el Impuesto a la Renta de No Residentes (INR), Dirección Nacional de Ingresos Tributarios (DNIT), https://www.dnit.gov.py/documents/47797/47809/Decreto+N%C2%B0+3181-19.pdf/1382f732-af6b-de2a-0fe3-8ce02a0eb2ff?t=1681424114127, consultado el 2026-10-27
- Reglamento de la Ley del Impuesto sobre la Renta, Acuerdo 799 of 19 November 1969, Secretaría de Estado en los Despachos de Economía y Hacienda, Honduras (Acuerdo 799), https://honduras.eregulations.org/media/HondurasRreglamentoLISR.pdf, consultado el 2026-10-27
- Decreto 6-2026, Derogatoria de la Ley sobre el Impuesto de Herencias, Legados y Donaciones (Diario de Centro América, 2 March 2026), Congreso de la República de Guatemala, https://www.congreso.gob.gt/assets/uploads/info_legislativo/decretos/62c33-6-2026.pdf, consultado el 2026-10-27
- Ley 171-07 sobre Incentivos Especiales a los Pensionados y Rentistas de Fuente Extranjera, Dirección General de Impuestos Internos (DGII), https://dgii.gov.do/legislacion/leyesTributarias/Documents/Leyes%20de%20Incentivos%20y%20Fomentos/171-07.pdf, consultado el 2026-10-27
- Retired Persons (Incentives) Act, Chapter 62, Revised Edition 2020, Attorney General's Ministry, Government of Belize, https://agm.gov.bz/uploads/laws/63976e60333b3_Cap_62_Retired_Persons__Incentives__Act.pdf, consultado el 2026-10-27
- Government of Georgia Ordinance No 415 of 29 December 2010 on Special Taxation Regimes, Legislative Herald of Georgia (matsne.gov.ge), https://matsne.gov.ge/ka/document/view/1164635, consultado el 2026-10-27
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Haroun Moula
Haroun Moula is the founder and CEO of Navoy. Before Navoy, he worked in luxury travel with VVIPs and high-profile travelers. He built Navoy to bring curated, adaptive trip planning to more travelers through an AI travel agent that plans and books core trip parts in one place.