Key Takeaways
- El impuesto fijo de Italia para nuevos residentes se triplicó a $333,900 (€300,000) al año. Era de $111,300 (€100,000) hasta el 10 de agosto de 2024, de $222,600 (€200,000) para quienes se mudaron desde el 11 de agosto de 2024 y de $333,900 (€300,000) para quienes se mudan desde el 1 de enero de 2026.
- Grecia cobra $111,300 (€100,000) al año sobre todos los ingresos del extranjero, hasta por 15 años. Usted no debe haber sido residente griego en 7 de los 8 años anteriores y debe invertir al menos $556,500 (€500,000) en Grecia.
- Türkiye exime todos los ingresos del extranjero durante 20 años. Se aplica a quienes se hacen residentes desde el 1 de enero de 2026 tras tres años sin domicilio ni obligación tributaria en Turquía.
- Los regímenes de cuota fija no cubren el trabajo realizado en el país. Italia y Grecia gravan el trabajo local de forma normal, Polonia muy probablemente también, y Suiza prohíbe por completo el trabajo remunerado, así que son para inversionistas, no para trabajadores remotos.
- Los empleados tienen sus propios regímenes. España grava los ingresos del trabajo al 24% hasta $667,800 (€600,000) durante seis ejercicios fiscales, y el IFICI de Portugal cobra 20% sobre el trabajo calificado durante 10 años.
Un impuesto fijo para nuevos residentes permite que quien se muda a un país pague un monto fijo, o una tasa baja, sobre sus ingresos del extranjero en lugar de la escala normal. El más conocido es el de Italia, que ahora cuesta $333,900 (€300,000) al año, el triple de lo que costaba antes de agosto de 2024. Grecia cobra $111,300 (€100,000), Polonia $50,660 (PLN 200,000) y Suiza grava sus gastos de vida en lugar de sus ingresos, mientras que Türkiye y Uruguay eximen los ingresos del extranjero durante años y Kazajistán los exime a cambio de una cuota estatal anual. Casi ninguno cubre la remuneración por trabajo que usted realice en el país.
Todo lo que sigue está vigente a octubre de 2026, elaborado a partir de los 152 perfiles fiscales de Nostos, el selector de ciudades gratuito de Navoy, y contrastado con la ley o la autoridad tributaria de cada país. Las reglas se verificaron en fuentes oficiales el 27 y el 28 de octubre de 2026. Es información general, no asesoría fiscal. Si usted es ciudadano estadounidense, seguirá tributando por sus ingresos mundiales donde sea que viva, y las reglas de salida de su país de origen pueden cambiar la respuesta.
¿Cuánto cuesta el impuesto fijo de Italia para nuevos residentes en 2026?
El impuesto fijo de Italia es de $333,900 (€300,000) al año para quien traslade su residencia fiscal a Italia a partir del 1 de enero de 2026. Según el artículo 24-bis del código del impuesto sobre la renta, ese pago único cubre todos los ingresos de fuente extranjera, sin importar el monto, hasta por 15 años. Cada familiar que usted agregue cuesta $55,650 (€50,000) al año.
El precio se triplicó en menos de dos años, según la Agenzia delle Entrate:
| Fecha en que se muda a Italia | Impuesto fijo por año | Por familiar |
|---|---|---|
| Hasta el 10 de agosto de 2024 | $111,300 (€100,000) | $27,830 (€25,000) |
| Del 11 de agosto de 2024 al 31 de diciembre de 2025 | $222,600 (€200,000) | $27,830 (€25,000) |
| Desde el 1 de enero de 2026 | $333,900 (€300,000) | $55,650 (€50,000) |
Quienes se mudaron antes conservan el monto que se aplicaba cuando llegaron. La Ley de Presupuesto 2026 (Ley 199/2025) introdujo el aumento más reciente.
Para calificar, usted no debe haber sido residente fiscal italiano en al menos 9 de los 10 años anteriores. Quienes se acogen al régimen quedan exentos de IVIE e IVAFE, los gravámenes anuales sobre bienes en el extranjero y activos financieros, y pagan impuesto de sucesiones y donaciones solo sobre los activos italianos. Los ingresos italianos, incluida la remuneración por trabajo que usted realice en Italia, tributan de forma normal, hasta 43% más recargos regionales y municipales. Quienes se muden desde 2027 no pueden combinarlo con el régimen de trabajadores impatriados.
¿Cuándo conviene? Italia grava los dividendos, intereses y ganancias del extranjero de los residentes a una tasa fija de 26%, por lo que el impuesto fijo de $333,900 (€300,000) solo resulta favorable si ese tipo de ingresos supera unos $1.3 millones (€1.15 millones) al año. Si está evaluando Milan u otra ciudad, la página de Italia muestra cómo se aplican las reglas ordinarias.
¿Va a explorar Milan antes de mudarse? Planifique su viaje gratis con Navoy y compare hoteles en Milan.
¿Qué países ofrecen un impuesto fijo o una exención para nuevos residentes?
Revisamos los 196 regímenes incluidos en los 152 perfiles fiscales de Nostos y conservamos los pensados para quienes se mudan al país. Suiza va primero porque grava una base mínima de gasto; luego vienen los montos fijos e impuestos mínimos, aproximadamente de mayor a menor en euros; y después las tasas fijas, de mayor a menor:
| País | Régimen | Costo o tasa anual | Qué cubre | Duración | Quién califica | Condición |
|---|---|---|---|---|---|---|
| Suiza | Tributación a tanto alzado | Impuesto sobre los gastos de vida, base federal de al menos $525,000 (CHF 435,000, 2026) | Ingresos mundiales; patrimonio según el cantón | Sin límite | No suizos, en su primera llegada o tras 10 años fuera | Sin trabajo remunerado en Suiza; no disponible en Zurich, Basel-Stadt, Schaffhausen ni Appenzell Ausserrhoden |
| Italia | Art. 24-bis | $333,900 (€300,000) + $55,650 (€50,000) por familiar | Todos los ingresos del extranjero | Hasta 15 años | No residente 9 de los 10 años anteriores | Los ingresos italianos tributan de forma normal |
| Grecia | Art. 5A | $111,300 (€100,000) + $22,260 (€20,000) por familiar | Todos los ingresos del extranjero | Hasta 15 años | No residente 7 de los 8 años anteriores; inversión griega de $556,500 (€500,000) | Sin crédito por impuestos pagados en el extranjero |
| Kazajistán | AIFC Investment Tax Residency | Cuota estatal de $66,430 (KZT 30,275,000) (2026) | Todos los ingresos del extranjero | Hasta el 1 de enero de 2066 | Extranjeros no residentes en los últimos 20 años; inversión de $60,000 | Los ingresos kazajos tributan de forma normal |
| Polonia | Pago global del art. 30j | $50,660 (PLN 200,000) + $25,330 (PLN 100,000) por familiar | Todos los ingresos del extranjero | 10 años | No residente 5 de los 6 años anteriores | Además debe gastar $25,330 (PLN 100,000) al año en fines enumerados |
| Malta | Individual Tax Programme | 15% sobre los ingresos del extranjero que se traigan al país, mínimo $38,960 (€35,000) | Ingresos del extranjero remitidos | 5 años, renovable | Vivienda comprada por $779,100 (€700,000) o alquilada por $15,580 (€14,000); cuota de $9,460 (€8,500) | Comienza el 1 de enero de 2027 |
| Malta | Global Residence Programme | 15% sobre los ingresos del extranjero que se traigan al país, mínimo $16,700 (€15,000) | Ingresos del extranjero remitidos | Hasta el 31 de diciembre de 2031 si se solicita antes de fin de 2026 | Vivienda comprada por $306,100 (€275,000) o alquilada por $10,680 (€9,600) al año | Otros ingresos al 35% |
| España | Ley Beckham (art. 93) | 24% hasta $667,800 (€600,000), 47% por encima | Ingresos del trabajo; ingresos de inversión extranjeros sin gravar | 6 ejercicios fiscales | Personas que se mudan por un empleo, incl. visa de teletrabajo | Se excluye a los autónomos |
| Portugal | IFICI | 20% sobre el trabajo calificado; la mayoría de los ingresos del extranjero exentos | Trabajo e ingresos del extranjero | 10 años | Puestos enumerados de investigación y tecnología | Las pensiones extranjeras tributan |
| Curaçao | Penshonadoregeling | 10% | Pensiones e ingresos de inversión del extranjero | Sin límite | 50+ años, 60 meses en el extranjero, vivienda de $251,400 (ANG 450,000) | Sin trabajo local suyo ni de su cónyuge |
| Andorra | Residencia pasiva | Impuesto sobre la renta normal, máximo 10% | Permiso de residencia, no un beneficio fiscal | Mientras sea residente | Inversión de $1.1 millones (€1 millón), pago no reembolsable de $55,650 (€50,000) | Vivir allí 90 días al año |
| Italia | Art. 24-ter | 7% | Todos los ingresos del extranjero | 10 años | Pensionados extranjeros en pequeños pueblos del sur | Pueblo de hasta 30,000 habitantes |
| Grecia | Art. 5B | 7% | Todos los ingresos del extranjero | Hasta 15 años | Pensionados extranjeros, no residentes 5 de los 6 años anteriores | La pensión debe provenir del extranjero |
| Puerto Rico | Decreto de inversionista de la Ley 60 | 0% (4% para solicitudes desde 2027) | Intereses, dividendos, ganancias posteriores a la mudanza | Hasta 2035 (2055 al 4%) | Residentes de buena fe; donación anual de $10,000 | Sigue adeudándose impuesto de EE. UU. sobre ingresos de fuente estadounidense |
| Chipre | Estatus non-dom | 0% de impuesto de defensa sobre dividendos e intereses | Dividendos e intereses | 17 de 20 años | Domicilio de origen fuera de Chipre | Sigue adeudándose la contribución de salud de 2.65% |
| Türkiye | Exención art. 20/D | 0% | Todos los ingresos del extranjero | 20 años | Residente desde 2026; sin vínculos turcos en los 3 años previos | Sin crédito por impuestos pagados en el extranjero |
| Uruguay | Exoneración del art. 24-BIS | 0% | Ingresos de inversión del extranjero | Año de llegada + 10 | Residente desde 2026; 183 días o una inversión determinada | No cubre ingresos del trabajo |
| Tailandia | Visa LTR | 0% | Ingresos del extranjero que se traigan al país | 10 años | Inversionistas adinerados, pensionados, trabajadores remotos con altos ingresos | Las condiciones deben cumplirse cada año |
| Sri Lanka | Visa de inversionista | Tratado como no residente | Ingresos del extranjero fuera del impuesto | 5 o 10 años | Inversión de $100,000 o $200,000 | El trabajo en Sri Lanka tributa |
Fuentes: la ley o la autoridad tributaria de cada país, indicadas más abajo; perfiles fiscales de Nostos, consultados el 27 y el 28 de octubre de 2026.
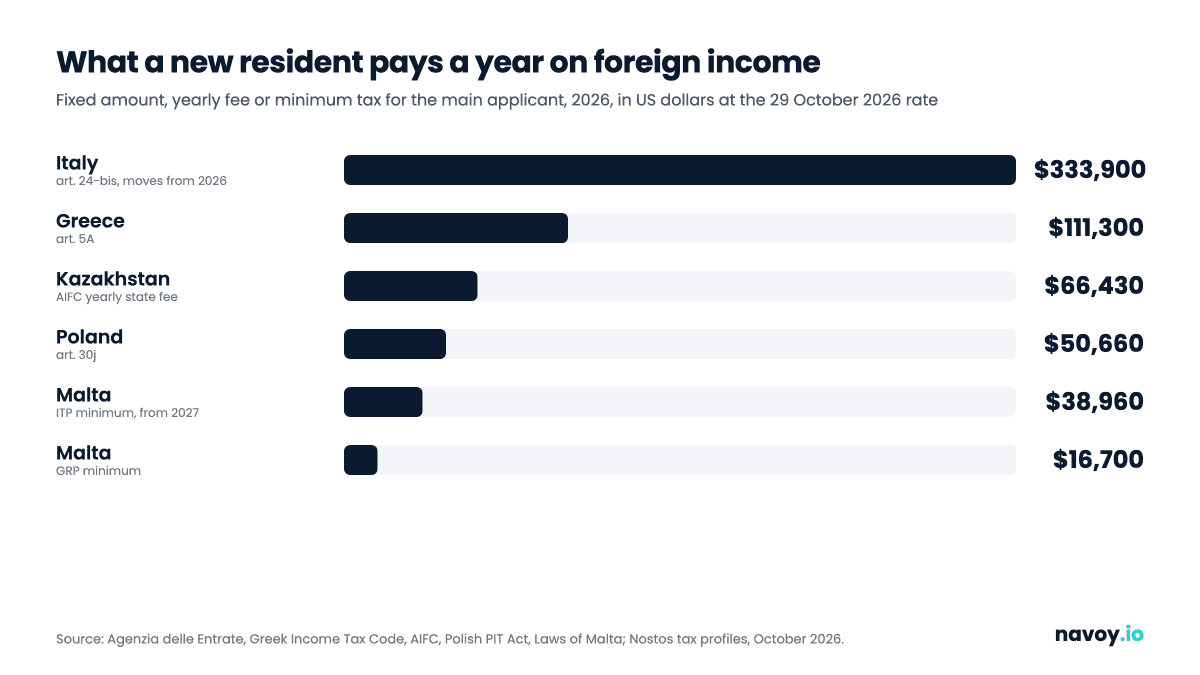
¿Qué regímenes cobran un monto fijo cada año?
Además de Italia, cuatro países aplican un monto fijo, una base de gasto o un impuesto mínimo a los ingresos del extranjero.
Grecia: $111,300 (€100,000) por todo lo que se gane en el extranjero
El artículo 5A del Código del Impuesto sobre la Renta de Grecia, que leímos en el texto consolidado del Ministerio de Finanzas, establece un monto fijo de $111,300 (€100,000) al año "sin importar el monto" de los ingresos del extranjero, más $22,260 (€20,000) por familiar, hasta por 15 ejercicios fiscales. Se requieren $556,500 (€500,000) invertidos en inmuebles, empresas o valores griegos dentro de los tres años posteriores a la solicitud, a menos que usted ya tenga un permiso de residencia de inversionista. El impuesto pagado en el extranjero no puede acreditarse contra este monto. Grecia grava los dividendos de los residentes a solo 5% y los intereses a 15%, así que el cálculo depende de su combinación de ingresos: supera a las reglas normales a partir de unos $742,400 (€667,000) de intereses al año. Consulte la sección de impuestos de Athens.
Suiza: impuesto sobre lo que usted gasta
La tributación a tanto alzado suiza grava sus gastos de vida mundiales en lugar de sus ingresos, con una base mínima federal de $525,000 (CHF 435,000) para 2026, siete veces su renta, o sus ingresos suizos, lo que sea mayor. Los cantones fijan sus propios mínimos, desde $241,400 (CHF 200,000) en Jura hasta $780,500 (CHF 646,700) en Lucerna según el resumen de 2025 de la administración fiscal federal. Cualquier trabajo remunerado en Suiza lo excluye, incluso para clientes extranjeros. Ticino, donde está Lugano, aún lo ofrece; Zurich no.
Polonia: $50,660 (PLN 200,000) durante 10 años
El ryczałt de Polonia sobre ingresos del extranjero (Ley del PIT, artículos 30j a 30p) cuesta $50,660 (PLN 200,000) al año, prorrateado en el año de llegada, y cubre todos los ingresos obtenidos fuera de Polonia. Usted también se compromete a gastar $25,330 (PLN 100,000) al año en fines enumerados. Como los dividendos y las ganancias normalmente tributan al 19%, conviene a partir de unos $266,000 (PLN 1.05 millones) de ingresos del extranjero. La remuneración por trabajo realizado en Polonia probablemente es de fuente polaca, así que solicite una resolución anticipada antes de apoyarse en este régimen desde Warsaw.
Malta: el impuesto mínimo va a subir
El Global Residence Programme de Malta grava al 15% los ingresos del extranjero que usted traiga a Malta, con un mínimo anual de $16,700 (€15,000). Su reemplazo, el Individual Tax Programme a partir del 1 de enero de 2027, mantiene el 15% pero eleva el mínimo a $38,960 (€35,000) y la compra de vivienda a $779,100 (€700,000). Los estatus otorgados o solicitados antes del 31 de diciembre de 2026 duran hasta el 31 de diciembre de 2031. Compare los costos de Valletta antes de comprar.

¿Qué países eximen por completo los ingresos del extranjero?
Türkiye es el más reciente. El Comunicado No 333, publicado en el Boletín Oficial el 4 de julio de 2026, confirma que quienes se hacen residentes desde el 1 de enero de 2026, sin domicilio ni obligación tributaria en Turquía en los tres años calendario previos, no pagan impuesto sobre la renta por ingresos del extranjero durante 20 años. Usted solicita el certificado EK-1 antes de que termine su primer año como residente. El trabajo realizado desde Istanbul es de fuente turca y tributa entre 15% y 40%.
Uruguay otorga a quienes se hacen residentes desde 2026 una exoneración sobre los ingresos de inversión del extranjero durante el año de llegada y 10 más. Quienes cumplen la prueba de 183 días no necesitan invertir. Después, los inversionistas pagan 6% durante cinco años, o un impuesto fijo de unos $310,000 al año. Montevideo es la base obvia.
Chipre: el estatus non-dom elimina el impuesto de defensa sobre dividendos e intereses durante 17 de sus primeros 20 años, y deja solo la contribución de salud GESY de 2.65%. Después, un pago de $278,300 (€250,000) por cada período de cinco años lo extiende. La remuneración por trabajo en Limassol tributa hasta 35%.
Kazajistán, Tailandia y Puerto Rico vinculan la exención a una inversión o a una visa. Los estadounidenses deben tener presente que el decreto de Puerto Rico cubre solo el impuesto de Puerto Rico: el IRS sigue gravando los dividendos e intereses de fuente estadounidense.
Algunos países gravan solo los ingresos locales de todos los residentes, no solo de los recién llegados: consulte nuestra lista de países de tributación territorial.
¿Quién debería usar cada régimen?
- Inversionistas adinerados con grandes portafolios: Italia, Grecia, Polonia y Suiza. Frente a las tasas normales, la cuota fija solo gana por encima de unos $266,000 (PLN 1.05 millones) de ingresos de inversión del extranjero al año en Polonia, $742,400 (€667,000) de intereses en Grecia o $1.3 millones (€1.15 millones) en Italia.
- Inversionistas con portafolios más pequeños: Türkiye, Uruguay y Chipre no cuestan nada para acogerse, aunque cada uno tiene condiciones de residencia.
- Jubilados: los regímenes para pensionados de 7% de Italia y Grecia, el 10% de Curaçao y los programas de remesas de Malta.
- Empleados que se mudan por un trabajo: el régimen de 24% de España y el IFICI de Portugal. El de España nombra a los empleados con visa de teletrabajo; la mayoría de las vías del IFICI requieren un empleador portugués, así que verifique su elegibilidad antes de planificar en torno a Lisbon.
- Trabajadores remotos y freelancers: pocos encajan. La visa LTR de Tailandia cubre a empleados remotos con altos ingresos de grandes empresas extranjeras, pero no está resuelto si califica la remuneración por trabajo realizado físicamente en Tailandia.
Andorra la Vella es distinta: la residencia pasiva es un permiso, y el atractivo es un impuesto sobre la renta normal con tope de 10%.
¿Cuáles son las condiciones?
- El trabajo local no está cubierto. Italia y Grecia gravan a tasas normales la remuneración por trabajo que usted realice físicamente en el país, Polonia muy probablemente también, y Suiza excluye por completo el trabajo remunerado.
- Su país anterior puede no soltarlo. Los impuestos de salida, las reglas ampliadas de residencia y los tratados pueden mantenerlo sujeto a impuestos en su país.
- Los ciudadanos estadounidenses siguen gravados por EE. UU. Ninguno de estos regímenes cambia eso.
- Las reglas cambian rápido. Italia modificó su precio dos veces en 17 meses, Malta está reemplazando su programa y el régimen de Türkiye tiene menos de un año.
El Reino Unido reemplazó su régimen non-dom en abril de 2025 por un régimen de ingresos y ganancias del extranjero de cuatro años; no lo cubrimos aquí.
Cómo usar esta información al elegir una base
Elija primero el régimen y luego la ciudad. Cada página de ciudad de Nostos ahora incluye una sección "¿Paga impuestos aquí por ingresos del extranjero?", y el conjunto completo de datos está en la página de datos de Nostos. Si ya está planeando Italia o Grecia, compare allí los costos y el clima, luego planifique su viaje gratis con Navoy y revise hoteles en Milan y vuelos a Milan. Para las reglas de conteo de días que lo hacen residente en primer lugar, consulte nuestra guía de la regla de los 183 días por país y qué visas de nómada digital lo obligan a pagar impuestos.
Preguntas frecuentes
¿Cuánto cuesta el impuesto fijo italiano para nuevos residentes en 2026?
Quienes trasladan su residencia fiscal a Italia a partir del 1 de enero de 2026 pagan un impuesto sustitutivo fijo de $333,900 (€300,000) al año sobre todos los ingresos de fuente extranjera, más $55,650 (€50,000) por cada familiar incluido, conforme al artículo 24-bis del código del impuesto sobre la renta italiano. Quienes se mudaron entre el 11 de agosto de 2024 y el 31 de diciembre de 2025 pagan $222,600 (€200,000), y quienes se mudaron antes conservan los $111,300 (€100,000). La opción dura hasta 15 años y no cubre los ingresos italianos.
¿Puede un nómada digital usar un impuesto fijo para nuevos residentes?
Por lo general no para sus ingresos del trabajo. La remuneración por trabajo que usted realice físicamente en Italia o Grecia cuenta como ingreso local y tributa a tasas normales, Polonia muy probablemente lo trata igual, y el régimen de tanto alzado de Suiza está cerrado a quien realice trabajo remunerado en Suiza. Los empleados remotos deberían considerar en cambio el régimen de 24% de España, que nombra a los empleados con visa de teletrabajo.
¿El impuesto non-dom griego sigue siendo de $111,300 (€100,000)?
Sí. El artículo 5A del Código del Impuesto sobre la Renta de Grecia establece un monto fijo de $111,300 (€100,000) al año sobre todos los ingresos de fuente extranjera, sin importar el monto, más $22,260 (€20,000) por cada familiar agregado, hasta por 15 ejercicios fiscales. Los solicitantes no deben haber sido residentes fiscales griegos en 7 de los 8 años anteriores y deben invertir al menos $556,500 (€500,000) en Grecia dentro de los tres años, a menos que tengan un permiso de residencia de inversionista.
¿Qué país tiene la exención de ingresos del extranjero más larga para recién llegados?
El AIFC Investment Tax Residency Programme de Kazajistán exime los ingresos del extranjero hasta el 1 de enero de 2066, a cambio de una cuota estatal anual y una inversión de al menos $60,000. Entre los regímenes más amplios, la exención de Türkiye dura 20 años y cubre todos los ingresos obtenidos fuera de Türkiye, para quienes se hacen residentes desde el 1 de enero de 2026.
Fuentes
- Neo residenti: Regime opzionale, Che cos'è, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/schede/agevolazioni/opzione-per-i-neo-residenti/infogen-opzionale-neo-residenti, consultado el 2026-10-28
- Agevolazioni per chi trasferisce la residenza in Italia, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/agevolazioni-per-chi-trasferisce-la-residenza-in-italia2, consultado el 2026-10-28
- Neo residenti: Normativa e prassi, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/schede/agevolazioni/opzione-per-i-neo-residenti/normativa-e-prassi-regi-opz-neo-residenti, consultado el 2026-10-27
- Regime opzionale per i pensionati esteri: Che cos'è, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/schede/agevolazioni/regime-opzionale-per-i-pensionati-esteri-che-cose-cittadini, consultado el 2026-10-27
- Decreto-legge 27 marzo 2026, n. 38 (testo vigente), article 2, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/documents/d/guest/decreto-legge-del-27_03_2026-n-38-, consultado el 2026-10-27
- Circolare n. 17/E del 23 maggio 2017, Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/documents/20143/297873/Circolare+n.+17+del+23+maggio+2017_CIRCOLARE+REGIMI+AGEVOLATIVI+PER+PERSONE+FISICHE+CHE+TRASFERISCONO+LA+RESIDENZA+FISCALE+IN+ITALIA+-REGISTRO+CIRCOLARI.0000017.23-05-2017-U+(2).pdf/8c361223-0cf1-b41b-be4a-db33664d5855, consultado el 2026-10-27
- Aliquote e calcolo dell'Irpef, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/imposta-sul-reddito-delle-persone-fisiche-irpef-/aliquote-e-calcolo-dell-irpef, consultado el 2026-10-27
- Testo unico delle imposte sui redditi, articolo 24-bis, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/documents/20143/241456/Articolo+24+bis+del+Testo+Unico_24bisTuir.pdf/7cc66a01-df4c-67b0-ddfd-f13bc80a5ae3, consultado el 2026-10-27
- Circolare n. 19/E del 27 giugno 2014, Aliquota di tassazione dei redditi di natura finanziaria, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/documents/20143/298850/Circolare+n19E+del+27+giugno+2014_Cir19e+del+27+06+14.pdf/429c76f6-6236-4071-79ae-65af4aadd134, consultado el 2026-10-27
- Income Tax Code (Law 4172/2013), consolidated to Law 5264/2025, articles 5A, 5B and 5C, Ministry of National Economy and Finance (Grecia), https://minfin.gov.gr/wp-content/uploads/2026/04/%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%9F%CE%A0%CE%9F%CE%99%CE%97%CE%A3%CE%97-%CE%A4%CE%9F%CE%A5-%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%91-%CE%A6%CE%9F%CE%A1%CE%9F%CE%9B%CE%9F%CE%93%CE%99%CE%91%CE%A3-%CE%95%CE%99%CE%A3%CE%9F%CE%94%CE%97%CE%9C%CE%91%CE%A4%CE%9F%CE%A3-%CE%9C%CE%95%CE%A7%CE%A1%CE%99-%CE%A4%CE%9F-%CE%9D-5264-2025.pdf, consultado el 2026-10-28
- Bundesgesetz über die direkte Bundessteuer (DBG), SR 642.11, article 14, Swiss Federal Chancellery (Fedlex), https://www.fedlex.admin.ch/eli/cc/1991/1184_1184_1184/de, consultado el 2026-10-27
- Steuermäppchen 2025: Besteuerung nach dem Aufwand, Federal Tax Administration (ESTV, Suiza), https://www.estv2.admin.ch/stp/sm/aufwand-de-fr.pdf, consultado el 2026-10-27
- Kreisschreiben Nr. 44: Besteuerung nach dem Aufwand bei der direkten Bundessteuer, Federal Tax Administration (ESTV, Suiza), https://www.estv.admin.ch/dam/de/sd-web/pl0PXAcAAxJq/dbst-ks-2018-1-044-d-de.pdf, consultado el 2026-10-27
- Ustawa o podatku dochodowym od osób fizycznych (consolidated text, Dz. U. 2026 poz. 592), articles 30j to 30p, Sejm of the Republic of Poland (ISAP), https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20260000592, consultado el 2026-10-27
- Income Tax General Communiqué Serial No 333 (exemption for income earned abroad), Official Gazette No 33300 of 4 July 2026, Resmî Gazete (Türkiye), https://www.resmigazete.gov.tr/eskiler/2026/07/20260704-14.htm, consultado el 2026-10-28
- Law No 7582 amending certain laws, Official Gazette No 33270 of 4 June 2026, Resmî Gazete (Türkiye), https://www.resmigazete.gov.tr/eskiler/2026/06/20260604-1.htm, consultado el 2026-10-27
- Gelir Vergisi Kanunu (Law No 193), Mevzuat Bilgi Sistemi (Türkiye), https://www.mevzuat.gov.tr/mevzuatmetin/1.4.193.pdf, consultado el 2026-10-27
- Tax Residency/Domicility, Tax Department, Ministry of Finance (Chipre), https://www.gov.cy/mof-tax/en/documents/tax-residency-domicility/, consultado el 2026-10-27
- Circular 2/2026: Alternative method of imposing the Special Contribution for the Defence (article 3D), Tax Department (Chipre), https://www.gov.cy/media/sites/167/2026/06/2026_02.pdf, consultado el 2026-10-27
- General Healthcare System (GESY) contributions, Tax Department (Chipre), https://www.gov.cy/mof-tax/documents/geniko-systima-ygeias-gesy/, consultado el 2026-10-27
- Subsidiary Legislation 123.148, Global Residence Programme Rules, Laws of Malta, https://legislation.mt/eli/sl/123.148/eng, consultado el 2026-10-27
- Legal Notice 195 of 2026, Individual Tax Programme Rules, 2026, Laws of Malta, https://legislation.mt/eli/ln/2026/195/eng, consultado el 2026-10-27
- Special Schemes, Malta Tax and Customs Administration, https://mtca.gov.mt/personal-tax/individual/special-schemes, consultado el 2026-10-27
- Texto Ordenado 2023, Título 7, Artículo 24-BIS (Régimen de impatriados), IMPO (Uruguay), https://www.impo.com.uy/bases/todgi2023/101-2024/24_BIST7, consultado el 2026-10-27
- IRPF: Rentas del exterior, Dirección General Impositiva (Uruguay), https://www.gub.uy/direccion-general-impositiva/comunicacion/publicaciones/irpf-rentas-del-exterior, consultado el 2026-10-27
- Ley 35/2006 del IRPF, consolidated text, article 93, Boletín Oficial del Estado (España), https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764, consultado el 2026-10-27
- Estatuto dos Benefícios Fiscais, artigo 58.º-A (IFICI), Autoridade Tributária e Aduaneira (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/bf_rep/Pages/ebf58a.aspx, consultado el 2026-10-27
- Ofício-Circulado n.º 20276/2025 (IFICI: guia e perguntas frequentes), Autoridade Tributária e Aduaneira (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/legislacao/instrucoes_administrativas/Documents/Oficio_circulado_20276_2025.pdf, consultado el 2026-10-27
- AIFC Regulations No 57 of 2026 on the AIFC Investment Tax Residency Programme, Astana International Financial Centre (Kazajistán), https://aifc.kz/wp-content/uploads/2026/08/aifc-investment-tax-residency-programme-regulations.pdf, consultado el 2026-10-27
- Investment Tax Residency Programme for Foreigners, Astana International Financial Centre (Kazajistán), https://aifc.kz/itrp-1, consultado el 2026-10-27
- Constitutional Law No 438-V on the Astana International Financial Centre, article 6(7), Adilet (Kazajistán), https://adilet.zan.kz/rus/docs/Z1500000438, consultado el 2026-10-28
- Law on the republican budget for 2026 to 2028, article 7 (MRP of KZT 4,325), Adilet (Kazajistán), https://adilet.zan.kz/rus/docs/Z2500000239, consultado el 2026-10-28
- Puerto Rico Incentives Code (Act No. 60-2019, as amended), English translation, Oficina de Gerencia y Presupuesto (Puerto Rico), https://bvirtualogp.pr.gov/ogp/Bvirtual/leyesreferencia/PDF/2-ingles/60-2019.pdf, consultado el 2026-10-27
- Publication 1321 (October 2025), Special Instructions for Bona Fide Residents of Puerto Rico, Internal Revenue Service, https://www.irs.gov/pub/irs-pdf/p1321.pdf, consultado el 2026-10-27
- Informative Bulletin DDEC No 2026-004 (Act 38-2026), Department of Economic Development and Commerce (Puerto Rico), https://docs.pr.gov/files/DDEC/Aviso%20Pu%CC%81blico/Informative%20Bulletin%20DDEC%20NO.%202026-004%20Final.pdf, consultado el 2026-10-27
- Royal Decree issued under the Revenue Code No. 743 B.E. 2565 (2022), English translation, Thailand Board of Investment, https://ltr.boi.go.th/documents/Royal%20Decree%20issued%20under%20the%20Revenue%20Code%20No.743%20(EN).pdf, consultado el 2026-10-27
- Long-Term Resident Visa, Thailand Board of Investment, https://ltr.boi.go.th/, consultado el 2026-10-27
- Inland Revenue (Amendment) Act No 11 of 2026, Inland Revenue Department (Sri Lanka), https://www.ird.gov.lk/en/publications/Acts_Income%20Tax_2017/IR_Act_No_11-2026_E.pdf, consultado el 2026-10-27
- Guideline: Investor Visa Category, Department of Immigration and Emigration (Sri Lanka), https://www.immigration.gov.lk/content/files/visa/Guideline%20Investor%20Visa%20Category%20doc%202.pdf, consultado el 2026-10-27
- Penshonadoregeling, Belastingdienst Curaçao, https://belastingdienst.cw/particulier/themas/penshonadoregeling/, consultado el 2026-10-28
- D.1. Residència sense treball: autorització inicial, Govern d'Andorra, https://www.govern.ad/ca/tematiques/immigracio/residencia/residencia-sense-treball-autoritzacio-inicial, consultado el 2026-10-28
- Impost sobre la renda de les persones físiques (IRPF), Govern d'Andorra, https://www.e-tramits.ad/tramits/impostos/irpf, consultado el 2026-10-28
- Informe de la Comissió legislativa d'Economia al Projecte de llei de continuïtat i consolidació de les mesures per al creixement sostenible (became Llei 2/2026), article 10, Consell General d'Andorra, https://gestor.consellgeneral.ad/external/document/get/29ee68a7-0562-4054-81a9-0f3bf5be2a97, consultado el 2026-10-28
- Check if you can claim the 4-year foreign income and gains regime, HM Revenue & Customs (GOV.UK), https://www.gov.uk/guidance/check-if-you-can-claim-the-4-year-foreign-income-and-gains-regime, consultado el 2026-10-27
- Perfiles fiscales de Nostos (152 países), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.