Key Takeaways
- Nueve países no tienen impuesto personal a la renta en 2026. Son Bahamas, Baréin, Brunéi, Kuwait, Omán, Catar, Arabia Saudita, los Emiratos Árabes Unidos y Vanuatu, de los 152 países que incluyen los datos fiscales de Nostos.
- Los freelancers aún pueden deber impuestos en tres de ellos. Arabia Saudita grava al 20% la utilidad comercial de un residente extranjero, Catar al 10%, y los EAU cobran un impuesto corporativo del 9% sobre la utilidad superior a $102,110 (AED 375,000) una vez que la facturación supera $272,300 (AED 1 millón).
- Omán introduce un impuesto personal a la renta el 1 de enero de 2028. Los residentes (más de 183 días al año) pagarán 5% sobre el ingreso total superior a $109,230 (OMR 42,000) anuales.
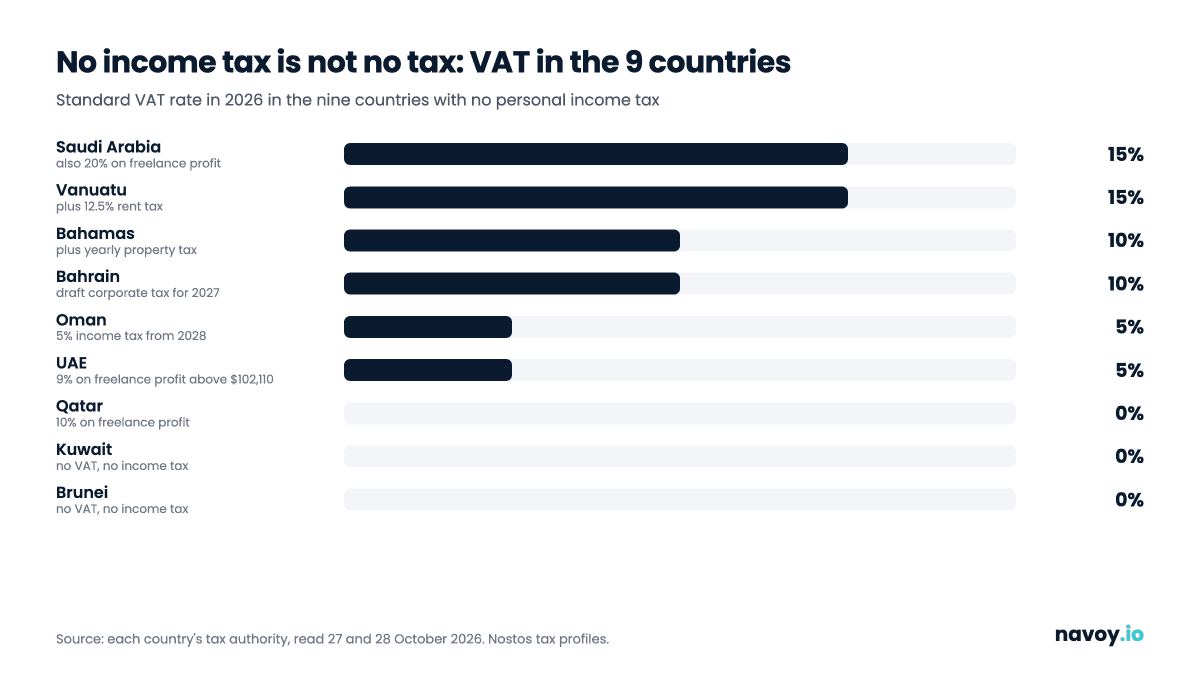
- Sin impuesto a la renta no significa sin impuestos. El IVA va del 5% en los EAU al 15% en Arabia Saudita y Vanuatu, y comprar una propiedad cuesta hasta 10% en tarifas o IVA.
- Solo los EAU ofrecen un permiso de trabajo remoto con el que puede contar. La visa de los EAU exige un salario mensual de $3,500; el permiso BEATS de Bahamas ($1,025) aún se anuncia, pero Migración lo registra como suspendido.
Nueve países no tienen impuesto personal a la renta en 2026: Bahamas, Baréin, Brunéi, Kuwait, Omán, Catar, Arabia Saudita, los Emiratos Árabes Unidos (EAU) y Vanuatu. En los nueve, el salario pagado por un empleador extranjero, los dividendos, los intereses, las ganancias de capital y las pensiones no tributan. Cada uno tiene su condición: los freelancers pagan impuestos sobre la utilidad en Arabia Saudita, Catar y los EAU, Omán introducirá un impuesto a la renta del 5% en 2028, y seis de los nueve cobran IVA.
Elaboramos esta lista a partir de los perfiles fiscales de Nostos, uno por país para 152 países, cada uno contrastado con la autoridad tributaria o la ley. Las reglas se verificaron en fuentes oficiales el 27 y 28 de octubre de 2026, y las cifras de Baréin, Omán y Estados Unidos se revisaron de nuevo el 29 de octubre de 2026. Los montos están en dólares estadounidenses al tipo de cambio del 29 de octubre de 2026, con la cifra local entre paréntesis. Esto es información general, no asesoría tributaria: si usted es ciudadano estadounidense, o si su país de origen sigue gravando a las personas durante años después de que se van, su respuesta puede ser distinta.
¿Qué países no tienen impuesto a la renta en 2026?
De los 152 países en los datos de Nostos, 101 gravan a los residentes por su renta mundial, 34 gravan solo la renta local, 8 gravan la renta extranjera cuando se trae al país y 9 no tienen ningún impuesto personal a la renta. Esos nueve aparecen a continuación, en orden alfabético.
| País | Impuesto a la renta de personas físicas | Lo que sí paga | Vía de residencia para un trabajador remoto | Ciudad en Nostos |
|---|---|---|---|---|
| Bahamas | Ninguno | 10% de IVA; 10% de IVA al comprar una propiedad como extranjero; impuesto predial anual si es propietario | El permiso de trabajo remoto BEATS ($1,025, 12 meses) aún se anuncia, pero Migración lo registra como suspendido | Nassau |
| Baréin | Ninguno | 10% de IVA; 2% de tarifa de registro de propiedad (1.7% dentro de 60 días) | Sin visa para nómadas; Residencia Dorada de 10 años para residentes de 5 años con ingresos de $5,320 (BHD 2,000) al mes | Manama |
| Brunéi | Ninguno | Sin IVA; impuesto de timbre de cerca de 0.6% en transferencias de propiedad | Sin visa para nómadas; hasta 90 días sin visa para ciudadanos de EE. UU., Reino Unido, Canadá y la mayor parte de Europa Occidental | Bandar Seri Begawan |
| Kuwait | Ninguno | Sin IVA; sin seguridad social para extranjeros, por lo que tampoco hay pensión kuwaití | Sin visa para nómadas; visa de turista de hasta 90 días por visita para 54 nacionalidades | Kuwait City |
| Omán | Ninguno en 2026; 5% sobre $109,230 (OMR 42,000) desde 2028 | 5% de IVA; 3% de cargo de registro de propiedad | Sin visa para nómadas; solo visas de turista, de trabajo y de residencia | Muscat |
| Catar | Ninguno sobre salario ni inversiones personales | 10% sobre la utilidad freelance o comercial (no catarí, no del CCG); sin IVA | Sin visa para nómadas; una propiedad de $200,500 (QAR 730,000) da residencia sin patrocinador | Doha |
| Arabia Saudita | Ninguno sobre salario ni inversiones personales | 20% sobre la utilidad freelance o comercial (residentes no saudíes); 15% de IVA; 5% de impuesto por transferencia de propiedad | Sin visa para nómadas; Residencia Premium desde $26,670 (SAR 100,000) al año | Riyadh |
| Emiratos Árabes Unidos | Ninguno | 9% de impuesto corporativo sobre la utilidad freelance superior a $102,110 (AED 375,000); 5% de IVA; 4% de tarifa de propiedad en Dubai | Visa de trabajo remoto, 1 año, salario mensual de $3,500 | Dubai |
| Vanuatu | Ninguno | 15% de IVA; 12.5% de impuesto sobre alquileres de propiedades en Vanuatu; licencia comercial si trabaja como freelance localmente | Sin visa para nómadas; visa de Residente Autofinanciado, ingresos de $2,130 (VT 250,000) al mes | Port Vila |
Fuentes: la autoridad tributaria, el ministerio de finanzas o el departamento de migración de cada país, consultados el 27 y 28 de octubre de 2026; la lista completa está más abajo. Cada página de ciudad tiene una sección “¿Se paga impuesto aquí por ingresos del extranjero?” con las fuentes oficiales.
Una cifra resume por qué importan estos nueve. En 140 de los 152 países, el pago por trabajo remoto realizado mientras usted está físicamente allí es gravable aunque su empleador o sus clientes estén en el extranjero. Los nueve países sin impuesto están entre los 11 que dejan sin gravar un salario extranjero.
¿Quiere explorar primero un lugar donde establecerse? Planifique el viaje gratis con Navoy y compare hoteles en Dubai.
¿Cuál es la condición en cada país?
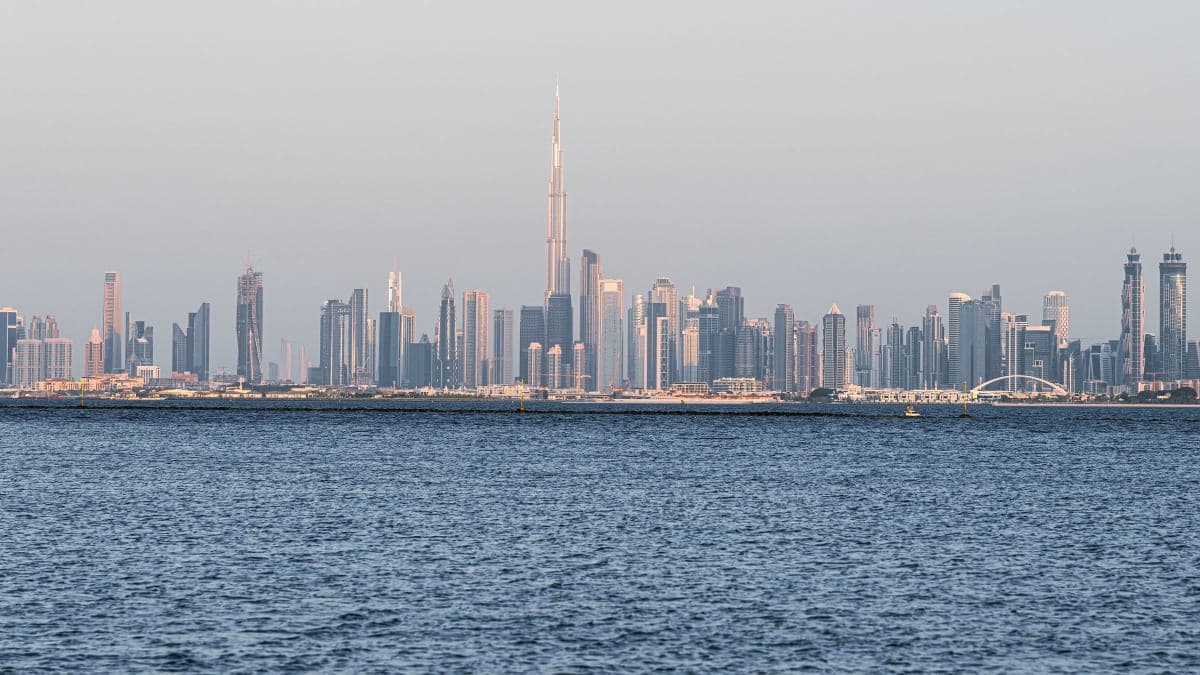
Emiratos Árabes Unidos: ¿Dubai está libre de impuestos?
Para un trabajador remoto asalariado, Dubai está libre de impuesto a la renta. El gobierno de los EAU afirma con claridad que “no cobra impuesto a la renta a las personas físicas”, y la Autoridad Tributaria Federal excluye los sueldos y los ingresos por inversiones personales del impuesto corporativo. La condición está en el trabajo freelance: los honorarios por trabajo realizado desde los EAU, incluso para clientes en el extranjero, cuentan como facturación comercial. Cuando esa facturación supera $272,300 (AED 1 millón) en un año calendario, usted paga 0% sobre los primeros $102,110 (AED 375,000) de utilidad gravable y 9% sobre lo que exceda esa cifra.
El costo de vida trae sus propios gravámenes. El IVA es de 5%, los inquilinos de Dubai pagan una tarifa de vivienda de 5% sobre su renta anual a través de la factura de servicios, y comprar una propiedad cuesta una tarifa de 4% al Departamento de Tierras de Dubai. La guía de la visa de trabajo remoto de los EAU cubre el permiso de un año, que exige un salario de $3,500 al mes y es solo para empleados de empresas extranjeras.
Arabia Saudita: 20% si trabaja como freelance
Los salarios quedan fuera del impuesto a la renta saudí sin importar dónde esté el empleador. La guía de retención de ZATCA indica que quienes realizan trabajo temporal en el Reino deben pagar impuesto a la renta de 20% o retención de 15%, según su residencia, a menos que el pago provenga de una relación laboral. Por lo tanto, un residente no saudí (183 días, o un contrato de arrendamiento de un año más 30 días) que trabaja como freelance desde Arabia Saudita debe 20% sobre la utilidad neta. A eso se suman 15% de IVA y 5% de Impuesto a las Transacciones Inmobiliarias en las ventas de propiedades.
Catar: 10% sobre la utilidad comercial
La Ley del Impuesto a la Renta de Catar no se aplica a salarios, sueldos ni prestaciones, y no hay IVA. Sí grava con 10% el ingreso de una actividad realizada en Catar, de modo que un extranjero que trabaja como freelance desde Doha para clientes extranjeros debe 10% sobre la utilidad neta, tiene que registrarse en la Autoridad General de Impuestos y puede enfrentar una multa de $5,490 (QAR 20,000) por no registrarse. Los nacionales de Catar y del CCG están exentos. Alquilar un departamento en Catar también puede implicar 10% sobre la renta neta.
Omán: un impuesto a la renta de 5% desde 2028
Omán no tiene impuesto a la renta para personas físicas en 2026 y 2027. El Decreto Real 56/2025 introduce un impuesto personal a la renta el 1 de enero de 2028. Usted será residente si pasa más de 183 días en Omán en un año calendario, y las preguntas frecuentes de la Autoridad Tributaria fijan la tasa en 5% sobre el ingreso total superior a $109,230 (OMR 42,000) al año. Los residentes pagarán impuestos sobre su renta mundial, incluidos dividendos, alquileres y pensiones del extranjero, aunque la ley exime el ingreso extranjero de un nuevo residente durante los primeros 18 meses (un cuadernillo de preguntas y respuestas de la Autoridad Tributaria dice 24). El reglamento de ejecución, que debería aclarar cómo se trata el trabajo remoto para un empleador extranjero, no se había publicado a fines de octubre de 2026.
Baréin: 10% de IVA y un borrador de impuesto corporativo
El único impuesto a la renta de Baréin recae sobre las empresas de petróleo y gas, por lo que los salarios, los honorarios freelance y los ingresos por inversiones no tributan. El IVA es de 10% desde enero de 2022. En diciembre de 2025, el Gabinete aprobó un borrador de impuesto corporativo de 10% para 2027 sobre empresas con ingresos superiores a $2.7 millones (BHD 1 millón) o utilidades superiores a $531,900 (BHD 200,000), todavía sujeto al Parlamento al 29 de octubre de 2026; aún no está claro cómo trataría a los trabajadores independientes.
Kuwait: sin impuesto a la renta ni IVA, pero es difícil quedarse
Kuwait grava solo a las empresas, y sus reglas eximen el ingreso comercial o empresarial de una persona física, de modo que incluso los freelancers no pagan impuesto a la renta. No hay IVA. La dificultad es migratoria: las visas de visita no permiten trabajar, y un permiso de residencia normalmente se obtiene a través de un empleador kuwaití, un patrocinador familiar o un negocio con licencia. Los extranjeros también quedan fuera del sistema de seguridad social.
Brunéi: sin impuesto a la renta ni IVA, pero sin estancias largas
La División de Ingresos de Brunéi indica que no se cobra impuesto sobre el ingreso personal por empleo ni por trabajo independiente. No hay GST ni IVA, y el presupuesto 2026/27 no anunció nuevos impuestos. Sin embargo, abrir una empresa en Brunéi implica un impuesto corporativo de 18.5%. El límite más difícil es la residencia: no hay visa de trabajo remoto, y los Long Term Passes se otorgan a familiares de ciudadanos, inversionistas y profesionales invitados.
Bahamas: IVA e impuesto predial
Bahamas se sostiene con un IVA de 10%, derechos de aduana e impuesto predial. Un extranjero que compra una propiedad paga 10% de IVA sobre la compra, y la vivienda de su propiedad tributa cada año. El permiso BEATS se creó justo para esto: trabajo remoto para un empleador en el extranjero o para su propio negocio en el extranjero, por 12 meses a la vez, hasta tres años, por $1,025. El ministerio de turismo todavía lo anuncia, pero el informe anual 2022 del Departamento de Migración registra BEATS como “actualmente suspendido hasta nuevo aviso”, así que confirme con Migración antes de planificar en torno a él.
Vanuatu: 15% de IVA y un impuesto sobre alquileres
Vanuatu no tiene impuesto a la renta, a las ganancias de capital ni a la herencia; las personas solo enfrentan impuestos indirectos. El IVA es de 15%, el alquiler de propiedades en Vanuatu paga 12.5% de impuesto sobre alquileres por encima de $1,700 (VT 200,000) por semestre, y trabajar como freelance localmente requiere una licencia comercial. Las visas de turista duran hasta 120 días y prohíben la actividad comercial.
¿Pueden los extranjeros vivir en un país sin impuesto a la renta?
Sí, pero en 2026 solo los EAU ofrecen un permiso de trabajo remoto con el que se puede contar. Bahamas creó uno, BEATS, pero Migración lo registra como suspendido. En los demás, las vías realistas son costosas o dependen de un empleo local:
- Arabia Saudita: la Residencia Premium cuesta $26,670 (SAR 100,000) al año, o $213,300 (SAR 800,000) una sola vez por la versión ilimitada.
- Catar: comprar una propiedad de $200,500 (QAR 730,000) o más da un permiso de residencia sin patrocinador; Invest Qatar también ofrece una Residencia de Emprendedor de largo plazo.
- Baréin: la Residencia Dorada de 10 años cuesta $798 (BHD 300) y está abierta a quienes han vivido cinco años en Baréin con ingresos de al menos $5,320 (BHD 2,000) al mes, a jubilados con pensiones altas y a propietarios de inmuebles.
- Vanuatu: la visa de Residente Autofinanciado exige $2,130 (VT 250,000) al mes de ingresos certificados ($4,260, VT 500,000, con pareja).
- Kuwait, Omán y Brunéi: no hay vía para trabajadores remotos más allá de las visitas.
Si el permiso le importa más que la tasa de impuestos, compare las visas para nómadas digitales sin requisito de ingresos y los países más baratos para obtener residencia.
Mudarse tampoco pone fin por sí solo a su residencia fiscal en su país de origen. Eso lo deciden las reglas de su país, y los ciudadanos estadounidenses siguen tributando sobre su renta mundial, con una exclusión de hasta $132,900 de ingresos extranjeros de 2026 para quienes califiquen. Nuestro artículo sobre qué visas para nómadas digitales le hacen pagar impuestos explica la regla de los 183 días y las pruebas de EE. UU.
¿“Sin impuesto sobre ingresos extranjeros” es lo mismo que no tener impuesto a la renta?
No. En 34 países de los datos de Nostos, un sistema territorial grava solo los ingresos de fuente local, de modo que los dividendos o alquileres extranjeros quedan sin gravar. Pero el trabajo que usted realiza físicamente en esos países suele contar como ingreso local, aunque el empleador esté en el extranjero. Un salario ganado desde una laptop en un país territorial normalmente tributa allí; en los nueve países anteriores, no.
¿Qué países tienen un impuesto a la renta bajo, de 10% o menos?
Si ninguno de los nueve le conviene, otros nueve países limitan la tasa máxima sobre los salarios a 10% o menos, medida en la ciudad más grande e incluyendo los impuestos locales a la renta. A diferencia de los nueve anteriores, todos ellos pueden gravar el trabajo remoto realizado allí.
| País | Tasa máxima sobre salarios | Cómo funciona | Qué más debe saber |
|---|---|---|---|
| Guatemala | 7% | 5% a 7% sobre el salario; solo se grava el ingreso de fuente guatemalteca | El trabajo realizado en Guatemala cuenta como ingreso local |
| Andorra | 10% | 0% hasta $26,710 (€24,000), efectivamente 5% hasta $44,520 (€40,000), 10% por encima | Renta mundial; sin impuesto al patrimonio ni a la herencia |
| Bosnia y Herzegovina | 10% | 10% fijo en la Federación; 8% sobre el salario en la República Srpska | Contribuciones sociales de cerca de 31% del salario |
| Bulgaria | 10% | 10% fijo sobre la renta mundial | Dividendos 5% |
| Kosovo | 10% | 0% hasta $3,340 (€3,000), 8% hasta $6,010 (€5,400), 10% por encima | Dividendos exentos |
| Kirguistán | 10% | 10% fijo | Los emprendedores registrados suelen pagar un impuesto único de 2% a 4% |
| Macedonia del Norte | 10% | 10% fijo sobre la renta mundial | Contribuciones sociales de 28%; el trabajo remoto tributa mensualmente |
| Paraguay | 10% | 8% a 10%, solo cuando el pago bruto supera $13,350 (G 80 millones) al año | Los ingresos por inversiones extranjeras no tributan |
| Rumania | 10% | 10% fijo sobre la renta mundial | Contribuciones de 25% de pensión y 10% de salud; dividendos 16% |
Fuente: perfiles fiscales de Nostos, tomados de la ley tributaria o de la autoridad tributaria de cada país, consultados el 27 y 28 de octubre de 2026.
El “10%” rara vez es la cuenta completa. En Rumania, las contribuciones de pensión y salud de un empleado elevan las deducciones totales a cerca de 41.5% del salario bruto, y en Bosnia y Herzegovina las contribuciones a menudo cuestan más que el impuesto. Andorra, Kosovo y Paraguay son los más benignos para ingresos modestos gracias a sus tramos en cero o a sus umbrales.
Cómo elegir un lugar donde establecerse
Empiece por cómo obtiene sus ingresos. Un trabajador remoto asalariado no paga impuesto a la renta sobre su sueldo en ninguno de los nueve países sin impuestos. Un freelancer no paga impuesto a la renta sobre la utilidad en Baréin, Brunéi, Kuwait, Bahamas y Vanuatu, en Omán hasta 2028, y en los EAU hasta que la facturación supera $272,300 (AED 1 millón), pero Arabia Saudita y Catar sí la gravan. Luego verifique si un permiso le deja vivir y trabajar allí, porque una regla fiscal que no puede aprovechar no sirve de nada.
El conjunto completo de datos está abierto en la página de datos de Nostos, y cada página de ciudad muestra el costo de vida, la seguridad y el internet junto a la sección de impuestos. Una vez que haya elegido un lugar, planifique un viaje de exploración gratis con Navoy, y luego revise hoteles en Dubai y vuelos a Dubai para la primera visita.
Preguntas frecuentes
¿Dubai está libre de impuestos?
Dubai no tiene impuesto personal a la renta: el gobierno de los EAU afirma que no cobra impuesto a la renta a las personas físicas, por lo que los salarios, dividendos, intereses, ganancias de capital y pensiones no tributan. No está libre de todos los impuestos. El IVA es de 5%, los inquilinos de Dubai pagan una tarifa de vivienda de 5% sobre su renta anual, comprar una propiedad cuesta una tarifa de 4% al Departamento de Tierras de Dubai, y los freelancers pagan 9% de impuesto corporativo sobre la utilidad superior a $102,110 (AED 375,000) una vez que la facturación del negocio supera $272,300 (AED 1 millón) en un año calendario.
¿Qué países no tienen impuesto a la renta para extranjeros?
Bahamas, Baréin, Brunéi, Kuwait, Omán, Catar, Arabia Saudita, los EAU y Vanuatu no gravan en 2026 el salario, los dividendos, los intereses ni las ganancias de capital de un extranjero. Catar y Arabia Saudita sí gravan a los extranjeros que trabajan como freelance o dirigen un negocio desde allí, con 10% y 20% de la utilidad respectivamente, y Omán gravará con 5% el ingreso de los residentes superior a $109,230 (OMR 42,000) al año desde el 1 de enero de 2028.
¿Tendrá Omán impuesto a la renta?
Sí. El Decreto Real 56/2025 introduce un impuesto personal a la renta desde el 1 de enero de 2028. Quien pase más de 183 días en Omán en un año calendario será residente y pagará 5% sobre el ingreso total superior a $109,230 (OMR 42,000) al año. Según la ley, el ingreso extranjero de un nuevo residente está exento durante los primeros 18 meses. En 2026 y 2027, las personas en Omán no pagan impuesto a la renta.
¿Dejo de pagar impuestos en mi país si me mudo a un país sin impuesto a la renta?
No automáticamente. Las reglas de su propio país determinan cuándo deja de ser residente fiscal allí, y algunos siguen gravándolo durante años después de que se va o cobran un impuesto de salida. Los ciudadanos estadounidenses deben impuestos de EE. UU. sobre su renta mundial dondequiera que vivan, aunque pueden excluir hasta $132,900 de ingresos extranjeros de 2026 si califican. Mudarse a un país sin impuestos elimina el impuesto local a la renta, no la pretensión fiscal de su país de origen.
Fuentes
- Taxation, u.ae, the official portal of the UAE Government, https://u.ae/en/information-and-services/finance-and-investment/taxation, consultado el 2026-10-28
- Corporate tax (CT), u.ae, the official portal of the UAE Government, https://u.ae/en/information-and-services/finance-and-investment/taxation/corporate-tax, consultado el 2026-10-28
- Basis of Taxation - Natural Person, Federal Tax Authority (FTA), https://www.tax.gov.ae/en/taxes/corporate.tax/corporate.tax.topics/basis.of.taxation.natural.person.aspx, consultado el 2026-10-28
- Tax Resident and Tax Residency Certificate Tax Procedures Guide (TPGTR1), Federal Tax Authority (FTA), https://tax.gov.ae/Datafolder/Files/Guides/VAT/VAT%20Guides/Tax-Resident-and-TRC--18-10-2024.pdf, consultado el 2026-10-27
- Residence visa for working outside the UAE, u.ae, the official portal of the UAE Government, https://u.ae/en/information-and-services/visa-and-emirates-id/Types-of-visas/Residence-visa/residence-visa-for-working-outside-the-uae, consultado el 2026-10-27
- Issuance of Visa Virtual Work Residence (Virtual Work Employee), Federal Authority for Identity, Citizenship, Customs and Port Security (ICP), https://icp.gov.ae/en/services-details/?serviceid=68e73fd45ae59b00117389f4, consultado el 2026-10-04
- Leasing a property in the UAE, u.ae, the official portal of the UAE Government, https://u.ae/en/information-and-services/moving-to-the-uae/leasing-a-property-in-the-uae, consultado el 2026-10-27
- Registering the Sale of a Mortgaged Property, Dubai Land Department, https://dubailand.gov.ae/en/eservices/registering-the-sale-of-a-mortgaged-property/, consultado el 2026-10-27
- What is VAT?, National Bureau for Revenue (NBR), https://www.nbr.gov.bh/VAT/what_is_vat, consultado el 2026-10-28
- Amiri Decree No. 22/1979, Bahrain Income Tax Law (unofficial translation), Ministry of Finance and National Economy, https://www.mofne.gov.bh/media/foqbwuwz/ci202-showdatafile10.pdf, consultado el 2026-10-28
- The NBR's CEO affirms the Cabinet-approved initiatives aimed at enhancing the diversification of revenue sources, National Bureau for Revenue (NBR), https://www.nbr.gov.bh/releases/229, consultado el 2026-10-28
- Golden Residency for Foreign Residents in Bahrain (Employees/Retirees), Bahrain National Portal (bahrain.bh), Ministry of Interior - Nationality, Passports and Residence Affairs, https://www.bahrain.bh/wps/portal/en/BNP/ServicesCatalogue/GSX-UI-PServiceDetails?psID=3023, consultado el 2026-10-28
- Services Fees, Survey and Land Registration Bureau (SLRB), https://www.slrb.gov.bh/en/services-fees, consultado el 2026-10-28
- Revenue Division FAQ: Corporate Tax, Ministry of Finance, Brunei Darussalam (Revenue Division), https://www.mof.gov.bn/div_revenue_faq_corporatetax/, consultado el 2026-10-28
- Types of Taxes: Stamp Duty, Ministry of Finance, Brunei Darussalam (Revenue Division), https://www.mof.gov.bn/div_revenue_typesoftaxes_stampduty/, consultado el 2026-10-28
- Media release: Tabling of the Supply Bill 2026/2027 (14 March 2026, in Malay), Ministry of Finance and Economy, Brunei Darussalam, https://www.mof.gov.bn/wp-content/uploads/2026/03/Press-Release-14.03.2026-Malay-Pembentangan-Rang-Belanjawan-2026-2027-Dan-Usul-Ketetapan-Kumpulwang-kemajuan.pdf, consultado el 2026-10-28
- Visa Information and Visa Waiver Arrangement (90 days), Ministry of Foreign Affairs, Brunei Darussalam, https://www.mfa.gov.bn/Pages/Visa-Information.aspx, consultado el 2026-10-28
- About VAT, Department of Inland Revenue, Ministry of Finance (The Bahamas), https://inlandrevenue.finance.gov.bs/value-added-tax/about-vat/, consultado el 2026-10-28
- Value Added Tax (Amendment) Act, 2023, Department of Inland Revenue, Ministry of Finance (The Bahamas), https://inlandrevenue.finance.gov.bs/wp-content/uploads/2023/07/Value-Added-Tax-Amendment-Act-2023.pdf, consultado el 2026-10-28
- FAQs: Real Property Tax, Department of Inland Revenue, Ministry of Finance (The Bahamas), https://inlandrevenue.finance.gov.bs/real-property-tax/faqs-rpt/, consultado el 2026-10-28
- Annual Report 2022, p. 100 ("BEATS is presently suspended until further notice"), Department of Immigration (The Bahamas), https://www.immigration.gov.bs/wp-content/uploads/2023/09/Annual-Report-2022.pdf, consultado el 2026-10-29
- Bahamas BEATS: Frequently Asked Questions, Bahamas Ministry of Tourism, Investments & Aviation (bahamasbeats.com), https://www.bahamasbeats.com/faq, consultado el 2026-10-13
- Decree-laws: financial and tax affairs, Ministry of Finance, State of Kuwait, https://www.mof.gov.kw/MOFDesicions/mofDesicions2.aspx, consultado el 2026-10-28
- Law No. 2 of 2008 amending Kuwait Income Tax Decree No. 3 of 1955, and the Executive Bylaw (Ministerial Order No. 29 of 2008), English translation, Ministry of Finance, State of Kuwait, https://www.mof.gov.kw/Desicions/Decree/PDF/Q3_1955e.pdf, consultado el 2026-10-28
- Kuwait Visa portal: tourist visa and visit visa instructions, Ministry of Interior, General Administration of Residence Affairs, https://kuwaitvisa.moi.gov.kw/, consultado el 2026-10-28
- Insured persons definition, Public Institution for Social Security (PIFSS), https://www.pifss.gov.kw/sites/En/pages/personsdefination.aspx, consultado el 2026-10-28
- Royal Decree 56/2025 Issuing the Personal Income Tax Law (Official Gazette 1602), Tax Authority, Sultanate of Oman, https://tms.taxoman.gov.om/portal/documents/d/taxportal/-56_2025-1?download=true, consultado el 2026-10-28
- Personal Income Tax FAQs, Tax Authority, Sultanate of Oman, https://tms.taxoman.gov.om/portal/web/taxportal/personal-income-tax-faqs, consultado el 2026-10-28
- PIT Guidelines: Questions & Answers, Tax Authority, Sultanate of Oman, https://tms.taxoman.gov.om/portal/web/taxportal/pit-guidelines, consultado el 2026-10-27
- VAT FAQs, Tax Authority, Sultanate of Oman, https://tms.taxoman.gov.om/portal/web/taxportal/vat-faqs, consultado el 2026-10-28
- Register Sales Contract for Companies, Oman Government Services Portal (gov.om), https://gov.om/en/w/register-sales-contract-for-companies, consultado el 2026-10-27
- Online visa services, Royal Oman Police, https://evisa.rop.gov.om/en/home, consultado el 2026-10-27
- Income Tax Law (Law No. 24 of 2018) and its Executive Regulations, 2024 edition, General Tax Authority (GTA), https://www.gta.gov.qa/assets/pdf/Income%20Tax%20Law%20EN%202024.pdf, consultado el 2026-10-28
- Taxes in Qatar, General Tax Authority (GTA), https://www.gta.gov.qa/en/taxes-info, consultado el 2026-10-28
- Investors Guide: FAQ on Taxes in Qatar, General Tax Authority (GTA), https://www.gta.gov.qa/en/investors-guide, consultado el 2026-10-28
- Frequently Asked Questions: Real estate registration, Ministry of Justice (Qatar), https://www.moj.gov.qa/en/faq, consultado el 2026-10-28
- Residency Program, Invest Qatar, https://invest.qa/en/residency-program, consultado el 2026-10-28
- General Guideline for Withholding Tax (Second Version, May 2026), Zakat, Tax and Customs Authority (ZATCA), https://zatca.gov.sa/en/HelpCenter/guidelines/Documents/General-Guideline-for-Withholding-Tax-In-accordance-with-the-provisions-of-the-Income-Tax-Law-and-its-Implementing-Regulations.pdf, consultado el 2026-10-28
- Simplified Guideline for Income Tax (Second Version, May 2026), Zakat, Tax and Customs Authority (ZATCA), https://zatca.gov.sa/en/HelpCenter/guidelines/Documents/Simplified-Guideline-for-Income-Tax.pdf, consultado el 2026-10-27
- Simplified Guideline: Real Estate Transaction Tax (Fifth Version, 3 May 2024), Zakat, Tax and Customs Authority (ZATCA), https://www.zatca.gov.sa/en/HelpCenter/guidelines/Documents/Simplified%20guide%20to%20the%20real%20estate%20transaction%20tax.pdf, consultado el 2026-10-27
- VAT at 15% comes into effect, Zakat, Tax and Customs Authority (ZATCA), https://zatca.gov.sa/en/MediaCenter/News/Pages/News-342.aspx, consultado el 2026-10-27
- Limited Duration and Unlimited Duration Premium Residency, Premium Residency Center, https://pr.gov.sa/pr?id=pr_product_details_limited_unlimited, consultado el 2026-10-27
- Low tax jurisdiction, Vanuatu Foreign Investment Promotion Agency (VFIPA), https://investvanuatu.vu/untapped-potential/low-tax-jurisdiction/, consultado el 2026-10-28
- Value Added Tax (VAT): Introduction, Department of Customs and Inland Revenue (Vanuatu), https://vanuatucustoms.gov.vu/taxes-and-licensing/taxes/value-added-tax-vat/introduction.html, consultado el 2026-10-28
- Rent Tax, Department of Customs and Inland Revenue (Vanuatu), https://vanuatucustoms.gov.vu/taxes-and-licensing/taxes/rent-tax.html, consultado el 2026-10-28
- Visit Vanuatu: visa categories, Department of Immigration and Passport Services (Vanuatu), https://immigration.gov.vu/visit/, consultado el 2026-10-28
- Live in Vanuatu: residence visas, Department of Immigration and Passport Services (Vanuatu), https://immigration.gov.vu/live/, consultado el 2026-10-28
- Impost sobre la renda de les persones físiques (IRPF), Govern d'Andorra, Seu electrònica (e-tramits.ad), https://www.e-tramits.ad/tramits/impostos/irpf, consultado el 2026-10-28
- Zakon o porezu na dohodak (Službene novine FBiH 10/08, 9/10, 44/11, 7/13 i 65/13), Federalno ministarstvo finansija, https://www.fmf.gov.ba/Content/Open/102395?n=Zakon_o_porezu_na_dohodak.pdf, consultado el 2026-10-27
- Income Taxes on Natural Persons Act (English translation), Ministry of Finance of the Republic of Bulgaria (minfin.bg), https://www.minfin.bg/upload/51248/Income_Taxes_on_Natural_Persons_Act.pdf, consultado el 2026-10-27
- Decreto 10-2012, Ley de Actualización Tributaria (consolidated text, SAT version of 26 October 2026), Superintendencia de Administración Tributaria (SAT), https://portal.sat.gob.gt/portal/descarga/1899/legislacion-tributaria/97573/decreto-numero-10-2012-ley-de-actualizacion-tributaria-2, consultado el 2026-10-27
- Tax Code of the Kyrgyz Republic No 3 of 18 January 2022 (consolidated edition of 6 August 2026), Ministry of Justice of the Kyrgyz Republic, Central Database of Legal Information (cbd.minjust.gov.kg), https://cbd.minjust.gov.kg/112340/edition/57656/ru, consultado el 2026-10-27
- Pregled vo makedonskiot sistem na odanočuvanje na fizičkite lica (08-3061/1, April 2026), Uprava za javni prihodi (Public Revenue Office), https://ujp.gov.mk/files/attachment/0000/1627/08-3061_1_________________________________________________________________14.04.2026.pdf, consultado el 2026-10-27
- Ley N° 6380/2019 de Modernización y Simplificación del Sistema Tributario Nacional, Biblioteca y Archivo del Congreso Nacional (bacn.gov.py), https://www.bacn.gov.py/leyes-paraguayas/9332/ley-n-6380-de-modernizacion-y-simplificacion-del-sistema-tributario-nacional, consultado el 2026-10-27
- Legea nr. 227/2015 privind Codul fiscal (consolidated text with methodological norms, last updated by Legea nr. 170/2026), Agenția Națională de Administrare Fiscală (ANAF), https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm, consultado el 2026-10-27
- Njoftim për tatimpagues: Ndryshohen shkallët e tatimit për të ardhurat personale (Law 08/L-142), Administrata Tatimore e Kosovës (atk-ks.org), https://www.atk-ks.org/njoftim-per-tatimpagues-ndryshohen-shkallet-e-tatimit-per-te-ardhurat-personale/, consultado el 2026-10-28
- Figuring the foreign earned income exclusion, Internal Revenue Service, https://www.irs.gov/individuals/international-taxpayers/figuring-the-foreign-earned-income-exclusion, consultado el 2026-10-28
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.