Key Takeaways
- En 140 de 152 países, el pago por trabajo remoto realizado en su territorio es ingreso local. Se considera obtenido donde usted trabaja físicamente, aunque su empleador, sus clientes y su cuenta bancaria estén en el extranjero.
- Permanecer menos de 183 días evita la residencia fiscal, pero no el impuesto sobre el trabajo realizado allí. Vietnam, Camboya, Nepal, Filipinas y el Reino Unido pueden gravar el pago remoto de un visitante desde el primer día de trabajo.
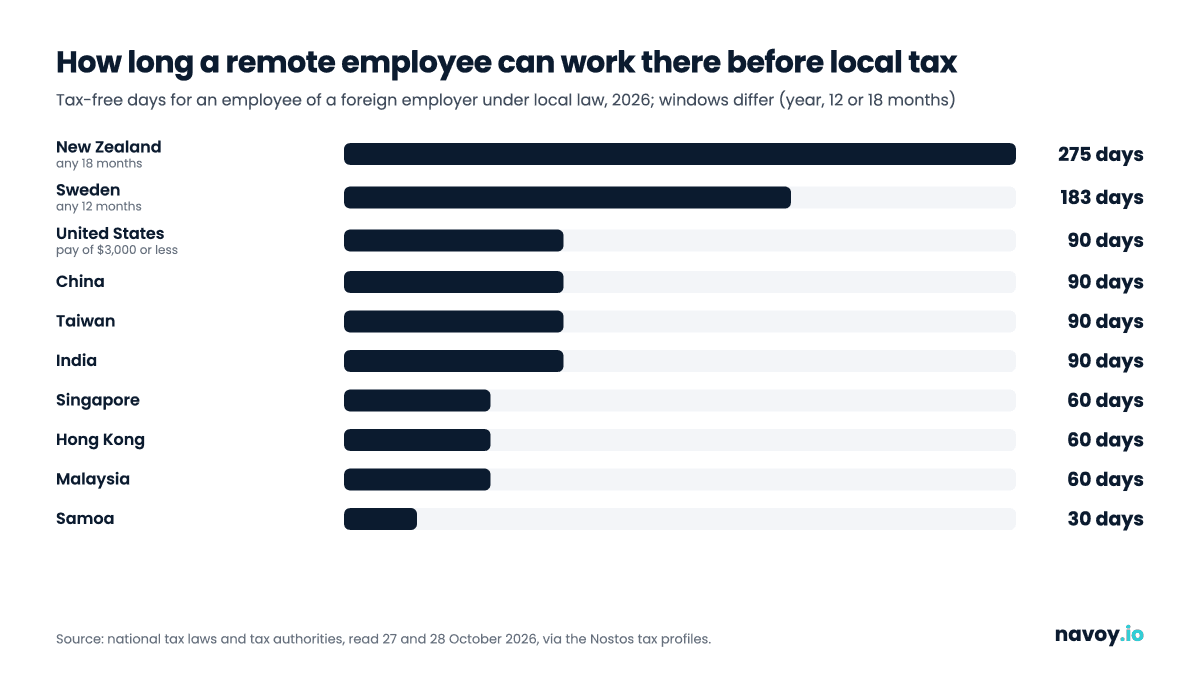
- Algunas leyes incluyen exenciones por estancia corta. Singapur, Hong Kong y Malasia eximen por 60 días a los empleados que califiquen de empleadores extranjeros; China, Taiwán e India, por 90; y Estados Unidos, por 90 días si el pago no supera los $3,000.
- Los tratados fiscales protegen a los empleados hasta por 183 días, pero solo a los residentes de un país con tratado. El empleador debe ser extranjero y ninguna sucursal local puede asumir el pago; un nómada sin domicilio fiscal en ningún país no puede invocar un tratado.
- Algunos permisos para nómadas eximen por completo el pago remoto. Es el caso de Costa Rica, Montenegro, Barbados, Croacia (hasta 18 meses), Rumania (hasta 183 días) y Cabo Verde (un año); Malta exime los primeros 12 meses y luego cobra 10%.
Si usted trabaja desde una laptop estando físicamente en otro país, ese país normalmente trata el pago como un ingreso obtenido allí, aunque su empleador, sus clientes y su banco estén en el extranjero. En 140 de los 152 países de los perfiles fiscales de Nostos, el pago remoto por trabajo realizado en su territorio está gravado según la ley local. Que usted realmente deba pagarlo depende de cuánto tiempo permanezca, de si lo cubre una exención por estancia corta o un permiso para nómadas, y de si un tratado fiscal devuelve el derecho a gravar a su país de origen.
Todo lo que sigue está vigente a octubre de 2026, con base en un perfil de Nostos por país elaborado a partir de la ley o de la autoridad tributaria. Las reglas se verificaron en fuentes oficiales el 27 y el 28 de octubre de 2026. Esta es información general, no asesoría fiscal. Los ciudadanos de Estados Unidos tributan sobre sus ingresos mundiales sin importar dónde vivan, y algunos países de origen siguen gravándolo después de que usted se va, así que revise ambos extremos antes de mudarse.
¿Debo pagar impuestos si trabajo a distancia en otro país?
A menudo, sí. Dos reglas distintas lo deciden, y la mayoría de las personas solo conoce la segunda.
- La regla de la fuente. La mayoría de las leyes tributarias establece que el ingreso por trabajo se obtiene donde el trabajo se realiza físicamente. Un salario pagado por una empresa de Berlín a una cuenta bancaria alemana sigue siendo ingreso vietnamita por cada día que usted programe en Da Nang.
- La regla de la residencia. Si permanece el tiempo suficiente, por lo general más de 183 días, se convierte en residente fiscal y tributa sobre sus ingresos mundiales. Nuestra guía sobre qué visas para nómadas digitales lo obligan a pagar impuestos explica esas pruebas.
La regla de la fuente se aplica desde su primer día de trabajo. Vietnam cobra a los no residentes una tasa fija de 20% sobre el pago por trabajo realizado allí, sin importar dónde se pague. Camboya también cobra 20% a los no residentes, Nepal 25% sin deducciones y Filipinas un 25% definitivo sobre el monto bruto. HMRC indica que el Reino Unido grava a los no residentes por los ingresos de funciones desempeñadas en el Reino Unido, salvo que un tratado disponga otra cosa. Permanecer menos de 183 días lo protege de la residencia, no de la regla de la fuente.
Por qué los países territoriales y de remesas igual gravan el trabajo remoto
De los 152 países, 34 gravan con base territorial (solo el ingreso local) y 8 con base en remesas (el ingreso extranjero solo cuando se ingresa al país). Ambos suenan como paraísos del trabajo remoto, pero el pago por trabajo realizado dentro del país es ingreso local, no extranjero.
- Singapur exime los dividendos, intereses y rentas del extranjero, pero IRAS indica que el empleo se ejerce en Singapur cualquier día en que usted esté físicamente presente, incluso para un empleador extranjero.
- Georgia grava a 20% el pago por servicios realmente prestados en Georgia, y la misma regla de la fuente se aplica antes de llegar a los 183 días.
- Tailandia: el Departamento de Ingresos señala que el ingreso por trabajo realizado en Tailandia es gravable se pague dentro o fuera del país. Según esa interpretación, un trabajador remoto con la Destination Thailand Visa debe impuestos tailandeses sobre el pago obtenido allí aunque el dinero nunca llegue y permanezca menos de 180 días.
- Malta y Mauricio gravan el ingreso extranjero cuando se remite, pero ambos tratan el trabajo realizado en la isla como ingreso local.
¿Quiere probar una ciudad antes de comprometerse? Planifique su viaje gratis con Navoy y compare hoteles en Chiang Mai.
¿Qué países no gravan el trabajo remoto en absoluto?
En 11 de los 152 países, el salario de un empleador extranjero obtenido mientras se vive allí no se grava. Nueve no cobran impuesto sobre la renta personal: Bahamas, Baréin, Brunéi, Kuwait, Omán, Catar, Arabia Saudita, Emiratos Árabes Unidos y Vanuatu. Angola y Seychelles completan la lista, con salvedades.
- Los freelancers son distintos en el Golfo. Catar cobra 10% sobre el ingreso freelance por trabajo realizado en Catar, incluso para clientes extranjeros, y Arabia Saudita cobra a un residente no saudita 20% sobre la utilidad neta del trabajo realizado allí. En los Emiratos Árabes Unidos, la facturación de negocio de una persona superior a $272,300 (1 millón de AED) al año queda sujeta al impuesto corporativo: 0% sobre los primeros $102,100 (375,000 AED) de utilidad gravable y 9% por encima.
- La ventana de Omán se cierra en 2028. Su ley del impuesto sobre la renta personal entra en vigor el 1 de enero de 2028, con 5% sobre el ingreso total de un residente superior a $109,200 (42,000 OMR) al año.
- Angola y Seychelles son menos seguros. La norma de Angola solo dura hasta fines de 2026 y no se ha puesto a prueba con trabajadores remotos. Seychelles en la práctica no grava a los empleados remotos, pero su ley no es explícita, y los freelancers allí deben impuesto empresarial.
Hay un país más que queda en un punto intermedio: Sri Lanka grava el pago remoto, pero limita la tasa a 15% para servicios pagados en moneda extranjera y remitidos a Sri Lanka por vía bancaria. No está confirmado si un salario cuenta como servicio.
¿Cuánto tiempo puedo trabajar a distancia desde otro país sin consecuencias fiscales?
Dos tipos de reglas le dan una ventana libre de impuestos: las exenciones de la propia ley de un país y la regla de 183 días de los tratados. Ambas protegen sobre todo a los empleados de empleadores extranjeros, no a los freelancers.
Exenciones por estancia corta establecidas en la ley
La mayoría exige que ninguna sucursal local del empleador asuma su pago.
- Samoa, 30 días en un año fiscal, si el trabajo es para un no residente y se grava en el país de origen.
- Singapur, 60 días. Un empleado no residente que trabaja allí 60 días o menos en un año calendario está exento. Los días 61 a 182 se gravan a 15% o a las tasas de residentes, la que sea mayor. Se excluye a directores, artistas de espectáculos públicos y profesionales.
- Hong Kong, 60 días de visitas genuinas en un año fiscal (del 1 de abril al 31 de marzo).
- Malasia, 60 días. Desde el día 61 todo el período es gravable.
- China, 90 días en un año, para sueldos que paga un empleador extranjero y que no asume ningún establecimiento chino.
- Taiwán, 90 días en un año calendario. Del día 91 al día 182, un no residente presenta declaración y paga una tasa fija de 18% sobre el pago de un empleador extranjero antes de salir.
- India, 90 días en el año fiscal de abril a marzo, para un extranjero empleado por una empresa extranjera sin negocio en India.
- Serbia y Botsuana, 90 días en cualquier período de 12 meses, si quien paga es extranjero; Botsuana además exige que el pago se grave en el país de origen.
- Estados Unidos, 90 días y $3,000. La Publicación 519 del IRS exime a un extranjero no residente que trabaja para un empleador extranjero no dedicado a un comercio o negocio en EE. UU., presente 90 días o menos en el año fiscal y con un pago de $3,000 o menos por ese trabajo. Por encima de $3,000 se grava el monto completo, por lo que es una regla para viajes de negocios.
- México, menos de 183 días en cualquier período de 12 meses, para pagos de un empleador o cliente extranjero sin establecimiento en México. Caso poco común: esto cubre también a los freelancers.
- Suecia, 183 días en cualquier período de 12 meses, para pagos de un empleador extranjero sin establecimiento sueco.
- Nueva Zelanda, 275 días en cualquier período de 18 meses. Para quienes lleguen desde el 1 de abril de 2026, un visitante no residente que siga siendo residente fiscal en otro país y trabaje solo para empleadores o clientes extranjeros está exento, y se vuelve residente el día 276.
Estonia va más lejos: el salario de un empleador extranjero no se grava allí antes de que usted sea residente, lo cual toma 183 días en 12 meses, pero la residencia se retrotrae entonces a su llegada.
La regla de 183 días de los tratados
La mayoría de los tratados fiscales comparte el mismo artículo sobre empleo. En el tratado modelo de EE. UU. (artículo 14), su salario por trabajo en el otro país solo se grava en su país de origen si se cumplen las tres condiciones:
- Usted permanece allí no más de 183 días en cualquier período de 12 meses.
- Su empleador no es residente de ese país.
- Ningún establecimiento permanente del empleador en ese país asume el pago.
Hay tres salvedades. El tratado debe vincular el país donde usted trabaja con su país de residencia fiscal. Un nómada sin residencia fiscal en ningún lugar no puede invocar ningún tratado. Y los freelancers caen bajo otro artículo que varía según el tratado. La autoridad tributaria de Eslovenia lo dice sin rodeos: sin un tratado con su país, incluso una estancia corta es gravable.
¿Qué permisos para nómadas digitales eximen el ingreso remoto?
Para estancias más largas, un permiso para nómadas con su propia regla fiscal es la principal vía legal:
- Costa Rica: la Ley 10008 otorga a los titulares del permiso de trabajador remoto una exención total del impuesto sobre la renta, y nunca se convierten en residentes fiscales habituales.
- Montenegro: el estatus de nómada digital significa que no hay impuesto sobre la renta ni cotizaciones sociales sobre el pago de un empleador no registrado en Montenegro.
- Barbados: los titulares del Welcome Stamp se consideran no residentes y no pagan impuesto sobre la renta en Barbados. El Gabinete aprobó el programa hasta el 31 de diciembre de 2026, y no encontramos una prórroga posterior.
- Croacia: el pago de un empleador no registrado en Croacia está exento para nómadas digitales no pertenecientes a la UE durante la vigencia del permiso (máximo 18 meses). Es posible que no se cubra a los freelancers sin empresa propia.
- Rumania: el salario de los titulares de la visa para nómadas, proveniente de un empleador extranjero o de su propia empresa extranjera, está exento mientras pasen 183 días o menos en cualquier período de 12 meses consecutivos. Si supera ese límite, usted es residente desde el primer día, con 10%.
- Cabo Verde: la ley presupuestaria de 2026 exime por un año a los trabajadores remotos no residentes que sirven a empleadores o clientes extranjeros. La ley no indica cómo encaja esto con la prueba de residencia de 183 días.
- Malta: el ingreso del Nomad Residence Permit está exento los primeros 12 meses y luego se grava a una tasa fija de 10%.
- Letonia: los titulares de la visa de trabajo remoto que trasladen su residencia fiscal pueden optar por una tasa fija de 15% durante 365 días.
No todas las visas para nómadas funcionan así. Muchas guías describen una exención fiscal el primer año para el permiso de Albania, pero ni la ley del impuesto sobre la renta de Albania ni su ley de extranjeros contienen una.
País por país: ¿cuándo se vuelve gravable el pago remoto?
Ordenado desde nunca gravado hasta gravado desde el primer día. "Día 91" significa que la exención cubre 90 días.
| País | Cuándo se vuelve gravable el pago remoto | Exención o salida | Ciudad en Nostos |
|---|---|---|---|
| Bahamas | Nunca: no hay impuesto sobre la renta personal | El permiso BEATS aún se promociona, pero Inmigración lo lista como suspendido | Nassau |
| Emiratos Árabes Unidos | Nunca para salarios; la facturación freelance superior a $272,300 (1 millón de AED) al año queda sujeta al impuesto corporativo | Sin impuesto sobre la renta para personas físicas | Dubai |
| Omán | No antes del 1 de enero de 2028 | Sin impuesto sobre la renta personal hasta entonces | Muscat |
| Costa Rica | Desde el primer día, por la regla de la fuente | Permiso de trabajador remoto: exención total | San José |
| Montenegro | Como residente, de 0% a 15% más recargo | Estatus de nómada digital: sin impuesto sobre la renta | Budva |
| Barbados | Desde el primer día, incluso en estancias cortas | Welcome Stamp: sin impuesto sobre la renta | Bridgetown |
| Croacia | Como residente, de 15% a 33% | Estancia de nómada no UE: exento hasta 18 meses | Split |
| Cabo Verde | Desde el primer día, por la regla de la fuente | Exención de un año para trabajadores remotos | Praia |
| Rumania | Más de 183 días en 12 meses: residente desde el primer día | Visa para nómadas: salario exento hasta 183 días | Bucharest |
| Malta | Desde el primer día | Permiso para nómadas: 0% durante 12 meses, luego 10% | Valletta |
| Mauricio | Desde el primer día, incluso antes de la residencia | Premium Visa: se grava solo cuando se remite | Grand Baie |
| Nueva Zelanda | Día 276 en cualquier período de 18 meses | Regla de visitante no residente | Auckland |
| México | Día 183 en cualquier período de 12 meses | Empleador o cliente extranjero, sin establecimiento en México | Mexico City |
| Suecia | Día 184 en cualquier período de 12 meses | Empleador extranjero, sin establecimiento sueco | Stockholm |
| Estados Unidos | Día 91, o desde el primer día si el pago supera $3,000 | Empleador extranjero sin negocio en EE. UU. | New York |
| China | Día 91 en un año | Empleador extranjero, pago no asumido en China | Shanghai |
| Taiwán | Día 91 en un año calendario | Empleador fuera de Taiwán | Taipei |
| India | Día 91 en el año de abril a marzo | Empresa extranjera sin negocio en India | Goa |
| Serbia | Día 91 en cualquier período de 12 meses | Pagador extranjero sin actividad en Serbia | Belgrade |
| Singapur | Día 61 en un año calendario; desde el primer día para freelancers | Solo empleados, no directores ni profesionales | Singapore |
| Hong Kong | Día 61 de visitas, del 1 de abril al 31 de marzo | Solo visitas genuinas | Hong Kong |
| Malasia | Día 61 en un año, luego toda la estancia | Empleados, 60 días o menos | Kuala Lumpur |
| Georgia | Desde el primer día, a 20% | Impuesto de 1% sobre la facturación para freelancers elegibles | Tbilisi |
| Tailandia | Desde el primer día según la interpretación del Departamento de Ingresos, aunque nunca se ingrese al país | Solo por tratado | Chiang Mai |
| Vietnam | Desde el primer día, tasa fija de 20% para no residentes | Solo por tratado | Da Nang |
| Reino Unido | Desde el primer día | Solo por tratado | London |
Fuentes: la ley o la autoridad tributaria de cada país; perfiles fiscales de Nostos, octubre de 2026, gratuitos en la página de datos de Nostos.
Trabajar a distancia desde otro país: impuestos en Europa
Europa sigue sobre todo la regla de la fuente. El Reino Unido grava a los no residentes por los días trabajados en el Reino Unido, y la autoridad tributaria de Eslovenia afirma que su nuevo permiso para nómadas digitales, disponible desde noviembre de 2025, no cambia la situación fiscal de nadie. En una estancia corta, su protección suele ser la regla de 183 días de los tratados, que solo ayuda a los empleados con domicilio fiscal en un país con tratado. Los visitantes de fuera de la UE también enfrentan el límite de Schengen de 90 días en cualquier período de 180, que explicamos en nuestra guía de Schengen 90/180.
Las excepciones europeas son pocas:
- Exenciones: Croacia, Montenegro y Rumania eximen el pago con permiso para nómadas, y Malta lo exime por 12 meses. Los esquemas de Croacia, Rumania y Malta son solo para nacionales de fuera de la UE.
- Reglas de estancia corta: Serbia exime 90 días, Suecia 183 días para pagos de un empleador extranjero, y Estonia no grava el salario de un empleador extranjero antes de que usted sea residente.
¿Qué debe revisar antes de trabajar desde otro país?
- Cuente los días trabajados por país, en el período propio de cada uno: año calendario, 12 meses móviles, o de abril a marzo en Hong Kong e India. La guía de la regla de 183 días por país indica la ventana para 30 países.
- Sepa si es empleado o freelancer. La mayoría de las exenciones cubre solo a empleados de empleadores extranjeros.
- Mantenga una residencia fiscal en algún lugar, con un certificado de residencia si se apoya en un tratado.
- Lea la regla fiscal del permiso, no la publicidad. Las exenciones tienen límites de días, fechas y nacionalidad.
Para comparar lugares, el ranking de ciudades de Nostos puntúa 1,000 ciudades según costo, seguridad, internet y clima, y cada página de ciudad tiene una sección titulada "¿Se pagan impuestos aquí por ingresos del extranjero?". Cuando tenga una lista corta, planifique su viaje gratis con Navoy, y luego revise hoteles en Chiang Mai y vuelos a Chiang Mai.
Preguntas frecuentes
¿Cuánto tiempo puedo trabajar a distancia desde otro país sin consecuencias fiscales?
Depende del país y de si usted es empleado. Según la ley interna, Singapur, Hong Kong y Malasia eximen hasta 60 días al año a los empleados que califiquen de empleadores extranjeros, y China, Taiwán e India hasta 90 días. Estados Unidos permite 90 días solo si el pago por el trabajo en EE. UU. se mantiene en $3,000 o menos. Los tratados fiscales suelen proteger a los empleados de un empleador extranjero hasta por 183 días en cualquier período de 12 meses, si son residentes fiscales en el otro país del tratado. En países como Vietnam o el Reino Unido, sin tratado, el pago remoto es gravable desde el primer día.
¿La regla de 183 días protege a los nómadas digitales?
Solo en parte. Permanecer 183 días o menos normalmente evita que usted se convierta en residente fiscal, pero la mayoría de los países aún puede gravar desde el primer día el pago por el trabajo que usted realiza físicamente allí. La versión de la regla de 183 días en los tratados elimina ese impuesto únicamente para empleados que son residentes fiscales de un país con tratado con aquel en el que trabajan, cuyo empleador no es local y cuyo pago no lo asume una sucursal local. Un nómada sin residencia fiscal en ningún lugar no puede invocarla.
¿Pago impuestos en Tailandia con una DTV si nunca ingreso el dinero a Tailandia?
Posiblemente. El Departamento de Ingresos de Tailandia señala que el ingreso por trabajo realizado en Tailandia es gravable se pague dentro o fuera del país, y una resolución de 1993 aplicó esto a un empleador extranjero que pagaba a una cuenta bancaria alemana. Según esa interpretación, el pago remoto obtenido mientras usted está en Tailandia es ingreso de fuente tailandesa aunque nunca lo remita y permanezca menos de 180 días. El Departamento de Ingresos no ha publicado orientación específica sobre la Destination Thailand Visa.
¿Qué países no gravan el trabajo remoto?
En 11 de los 152 países que perfila Nostos, el salario de un empleador extranjero no se grava. Nueve no tienen impuesto sobre la renta personal: Bahamas, Baréin, Brunéi, Kuwait, Omán (hasta 2028), Catar, Arabia Saudita, Emiratos Árabes Unidos y Vanuatu. Angola y Seychelles no lo gravan según las reglas y la práctica actuales, con salvedades. Los freelancers aún pueden deber impuesto empresarial en Catar, Arabia Saudita, Seychelles y los Emiratos Árabes Unidos.
Fuentes
- Scenario-based FAQs: I am working for a foreign employer, Inland Revenue Authority of Singapore (IRAS), https://www.iras.gov.sg/taxes/individual-income-tax/employees/scenario-based-faqs-for-working-in-singapore-and-abroad/i-am-working-for-a-foreign-employer, consultado el 2026-10-28
- Working out my tax residency, Inland Revenue Authority of Singapore (IRAS), https://www.iras.gov.sg/taxes/individual-income-tax/basics-of-individual-income-tax/tax-residency-and-tax-rates/working-out-my-tax-residency, consultado el 2026-10-28
- A guide to Salaries Tax for people coming to work in Hong Kong (PAM 42(e), April 2026), Inland Revenue Department (Hong Kong), https://www.ird.gov.hk/eng/pdf/pam42e.pdf, consultado el 2026-10-28
- Public Ruling No. 2/2026: Tax Treatment of Foreign Nationals Exercising Employment in Malaysia, Inland Revenue Board of Malaysia (LHDN), https://www.hasil.gov.my/wp-content/uploads/pr-2-2026-tax-treatment-of-foreign-nationals-exercising-employment-in-malaysia.pdf, consultado el 2026-10-27
- DE Rantau Pass FAQ, version 10.0 (28 August 2026), Malaysia Digital Economy Corporation (MDEC), https://www.mdec.my/api/media/file/DE-Rantau_Pass_FAQ_v10.pdf, consultado el 2026-10-27
- Regulations for the Implementation of the Individual Income Tax Law (State Council Decree No. 707), article 5, State Taxation Administration (China), https://fgk.chinatax.gov.cn/zcfgk/c100010/c5194444/content.html, consultado el 2026-10-27
- Alien income tax and length of stay, Ministry of Finance Tax Portal (Taiwan), https://www.etax.nat.gov.tw/etwmain/alien-tax-service/alien-individual-income-tax/15r2N1n, consultado el 2026-10-28
- Income recognition for foreigners, Ministry of Finance Tax Portal (Taiwan), https://www.etax.nat.gov.tw/etwmain/alien-tax-service/alien-individual-income-tax/rbbABDr, consultado el 2026-10-27
- The Income-tax Act, 2025 (No. 30 of 2025), Schedule IV, Gazette of India, https://egazette.gov.in/WriteReadData/2025/265620.pdf, consultado el 2026-10-27
- Zakon o porezu na dohodak građana, article 9b, Pravno-informacioni sistem Republike Srbije, https://www.pravno-informacioni-sistem.rs/SlGlasnikPortal/eli/rep/sgrs/skupstina/zakon/2001/24/1/reg, consultado el 2026-10-27
- Income Tax Act, 2026 (Act No. 13 of 2026), Botswana Unified Revenue Service, https://www.burs.org.bw/index.php/tax/tax-laws-2026?download=954:income-tax-act-amendment-2026, consultado el 2026-10-27
- Income Tax Act 2012, Schedule 2, Ministry of Revenue (Samoa), https://revenue.gov.ws/wp-content/uploads/2022/08/Income-Tax-Act-2012.pdf, consultado el 2026-10-28
- Publication 519 (2025), U.S. Tax Guide for Aliens, Internal Revenue Service, https://www.irs.gov/publications/p519, consultado el 2026-10-28
- United States Model Income Tax Convention (2016), article 14, U.S. Department of the Treasury, https://home.treasury.gov/system/files/131/Treaty-US-Model-2016_1.pdf, consultado el 2026-10-27
- Ley del Impuesto sobre la Renta, Cámara de Diputados (Mexico), https://www.diputados.gob.mx/LeyesBiblio/pdf/LISR.pdf, consultado el 2026-10-27
- Lag (1991:586) om särskild inkomstskatt för utomlands bosatta (SINK), section 6 a, Sveriges riksdag, https://www.riksdagen.se/sv/dokument-och-lagar/dokument/svensk-forfattningssamling/lag-1991586-om-sarskild-inkomstskatt-for_sfs-1991-586/, consultado el 2026-10-27
- IR294 Tax information for visitors to New Zealand (April 2026), Inland Revenue (New Zealand), https://www.ird.govt.nz/-/media/project/ir/home/documents/forms-and-guides/ir200---ir299/ir294/ir294.pdf?modified=20260331211622, consultado el 2026-10-27
- Income Tax Act (Tulumaksuseadus), consolidated English translation, Riigi Teataja (Estonia), https://www.riigiteataja.ee/en/eli/530012014003/consolide/current, consultado el 2026-10-27
- Decree No 253/2026/ND-CP detailing the Law on Personal Income Tax, Official Gazette of Vietnam, https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-253-2026-nd-cp-469959.htm, consultado el 2026-10-27
- Law on Taxation (Royal Kram NS/RKM/0523/004), General Department of Taxation (Cambodia), https://www.tax.gov.kh/u6rhf7ogbi6/gdtstream/816f7e7b-e4be-4d8f-a789-e587b92dbe2e, consultado el 2026-10-27
- Income Tax Act, 2058 (as amended by the Finance Act, 2082), sections 6 and 67, Inland Revenue Department (Nepal), https://giwmscdnone.gov.np/media/pdf_upload/%E0%A4%86%E0%A4%AF%E0%A4%95%E0%A4%B0%20%E0%A4%90%E0%A4%A8%2C%20%E0%A5%A8%E0%A5%A6%E0%A5%AB%E0%A5%AE%20(%E0%A4%86%E0%A4%B0%E0%A5%8D%E0%A4%A5%E0%A4%BF%E0%A4%95%20%E0%A4%90%E0%A4%A8%2C%E0%A5%A8%E0%A5%A6%E0%A5%AE%E0%A5%A8%20%E0%A4%B2%E0%A5%87%20%E0%A4%97%E0%A4%B0%E0%A5%87%E0%A4%95%E0%A5%8B%20%E0%A4%B8%E0%A4%82%E0%A4%B6%E0%A5%8B%E0%A4%A7%E0%A4%A8%20%E0%A4%B8%E0%A4%B9%E0%A4%BF%E0%A4%A4)_7h85rod.pdf, consultado el 2026-10-27
- National Internal Revenue Code of 1997, as amended, Bureau of Internal Revenue (Philippines), https://www.bir.gov.ph/tax-code, consultado el 2026-10-27
- Globally mobile employees: effect of residence on an employee's liability to UK income tax, HM Revenue & Customs, https://www.gov.uk/government/publications/globally-mobile-employees/effect-of-residence-on-an-employees-liability-to-uk-income-tax, consultado el 2026-10-27
- Tax Code of Georgia (consolidated version of 15 October 2026), Legislative Herald of Georgia, https://matsne.gov.ge/en/document/view/1043717, consultado el 2026-10-27
- How do foreigners living in Thailand pay tax? (2024), Revenue Department of Thailand, https://www.rd.go.th/fileadmin/user_upload/lorkhor/newspr/2024/FOREIGNERS_PAY_TAX2024.pdf, consultado el 2026-10-27
- Tax ruling Kor Kor 0811(Kor Mor 06)/1735, Revenue Department of Thailand, https://www.rd.go.th/24165.html, consultado el 2026-10-27
- Taxation of foreign persons with a temporary residence permit for digital nomads under the ZDoh-2 and international agreements (January 2026), Financial Administration of the Republic of Slovenia (FURS), https://www.fu.gov.si/fileadmin/Internet/Davki_in_druge_dajatve/Podrocja/Mednarodno_obdavcenje/Opis/GB_Taxation_of_foreign_persons_with_a_temporary_residence_permit_for_digital_nomads_under_the_ZDoh-2_and_international_agreements.doc, consultado el 2026-10-27
- Basis of Taxation: Natural Person, Federal Tax Authority (UAE), https://www.tax.gov.ae/en/taxes/corporate.tax/corporate.tax.topics/basis.of.taxation.natural.person.aspx, consultado el 2026-10-27
- Royal Decree 56/2025 Issuing the Personal Income Tax Law, Tax Authority (Oman), https://tms.taxoman.gov.om/portal/documents/d/taxportal/-56_2025-1?download=true, consultado el 2026-10-27
- Law No. 11 of 2022 Amending Several Provisions of the Income Tax Law, General Tax Authority (Qatar), https://www.gta.gov.qa/assets/pdf/Amending%20Several%20Provisions%20of%20Income%20Tax%20Law.pdf, consultado el 2026-10-28
- Simplified Guideline for Income Tax (May 2026), Zakat, Tax and Customs Authority (Saudi Arabia), https://zatca.gov.sa/en/HelpCenter/guidelines/Documents/Simplified-Guideline-for-Income-Tax.pdf, consultado el 2026-10-27
- Inland Revenue Act No 24 of 2017, consolidated text, Inland Revenue Department (Sri Lanka), https://www.ird.gov.lk/en/publications/Acts_Income%20Tax_2017/IRA_Cons_Act_-_2025_Changes.pdf, consultado el 2026-10-27
- Ley 10008, articles 3 and 16, SINALEVI, Procuraduría General de la República (Costa Rica), https://sinalevi.go.cr/ResultadosNormativa/Informacion?param1=95085¶m2=129850¶m3=1, consultado el 2026-10-27
- Zakon o izmjenama i dopunama Zakona o porezu na dohodak fizičkih lica (Sl. list CG 152/2022), article 32d, Službeni list Crne Gore, https://www.sluzbenilist.me/propisi/334487, consultado el 2026-10-27
- Zakon o izmjenama i dopunama Zakona o strancima (Sl. list CG 3/2026), Službeni list Crne Gore, https://www.sluzbenilist.me/propisi/389913, consultado el 2026-10-27
- Remote Employment Bill, 2020, Parliament of Barbados, https://barbadosparliament.com/uploads/bill_resolution/1060cadd77eb3b54bb81b5b5b7ba1177.pdf, consultado el 2026-10-28
- Barbados Welcome Stamp Statistics As Of April 30, 2024, Ministry of Tourism and International Transport (Barbados), https://tourism.gov.bb/News/Press-Releases/Barbados-Welcome-Stamp-Statistics, consultado el 2026-10-28
- Annual Report 2022, p. 100 ("BEATS is presently suspended until further notice"), Department of Immigration (The Bahamas), https://www.immigration.gov.bs/wp-content/uploads/2023/09/Annual-Report-2022.pdf, consultado el 2026-10-29
- Bahamas BEATS: Frequently Asked Questions, Bahamas Ministry of Tourism, Investments & Aviation, https://www.bahamasbeats.com/faq, consultado el 2026-10-13
- Zakon o izmjenama i dopunama Zakona o porezu na dohodak (NN 138/2020), Narodne novine (Croatia), https://narodne-novine.nn.hr/clanci/sluzbeni/2020_12_138_2625.html, consultado el 2026-10-27
- Lei n.º 69/X/2025 (Orçamento do Estado para 2026), article 47, Boletim Oficial (Cabo Verde), https://boe.incv.cv/Bulletins/DownloadAct?id=89137, consultado el 2026-10-27
- Legea nr. 227/2015 privind Codul fiscal, article 228, Agenția Națională de Administrare Fiscală (Romania), https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm, consultado el 2026-10-27
- Subsidiary Legislation 123.210, Nomad Residence Permits (Income Tax) Rules, Legislation Malta, https://legislation.mt/eli/sl/123.210/eng, consultado el 2026-10-27
- FAQs: Premium Visa (October 2022), Mauritius Revenue Authority, https://www.mra.mu/download/FAQsPremiumVISA.pdf, consultado el 2026-10-27
- 15% income tax on remote-work income (information material, updated 1 January 2025), Valsts ieņēmumu dienests (Latvia), https://vid.gov.lv/lv/media/21057/download, consultado el 2026-10-28
- Ligj nr. 29/2023 Për tatimin mbi të ardhurat (consolidated), Qendra e Botimeve Zyrtare (Albania), https://qbz.gov.al/eli/ligj/2023/03/30/29, consultado el 2026-10-27
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Haroun Moula
Haroun Moula is the founder and CEO of Navoy. Before Navoy, he worked in luxury travel with VVIPs and high-profile travelers. He built Navoy to bring curated, adaptive trip planning to more travelers through an AI travel agent that plans and books core trip parts in one place.