Key Takeaways
- 86 de 152 países no tienen un impuesto a la herencia como tal. Entre ellos están Sweden, Norway, Austria, Estonia, Czechia, Cyprus, the UAE, Singapore, Australia, Canada y Mexico, pero en 20 de ellos los herederos aún pueden deber derechos de transmisión, impuesto sobre la renta o impuesto sobre las ganancias al momento del fallecimiento.
- Solo 11 países cobran un impuesto anual al patrimonio neto en 2026. Son Algeria, Argentina, Bolivia, Colombia, Norway, Spain, Suriname, Switzerland, Tunisia, Uruguay y Venezuela.
- En Europe, solo Norway, Spain y Switzerland tienen un impuesto al patrimonio neto. Belgium, Italy, the Netherlands, Romania y Türkiye gravan parte de la riqueza mediante tributos anuales más acotados.
- La mayoría de los países europeos con impuesto a la herencia eximen al cónyuge y a los hijos. Belgium, Finland, Germany, Italy, the Netherlands, Türkiye y the UK están entre los que aún gravan lo que heredan los hijos.
- Mudarse al extranjero no pone fin de inmediato a la pretensión de su país de origen. El UK mantiene dentro de su alcance los activos mundiales de un residente de larga data durante 3 a 10 años fiscales después de su salida, Germany durante 5 años en el caso de sus ciudadanos, y the Netherlands durante 10 años en el caso de los nacionales neerlandeses.
De los 152 países de nuestros datos fiscales, 86 no tienen un impuesto a la herencia como tal, entre ellos Sweden, Norway, Austria, Estonia, Czechia, Cyprus, the UAE, Singapore, Australia, Canada y Mexico. Solo 11 siguen cobrando un impuesto anual al patrimonio neto: Algeria, Argentina, Bolivia, Colombia, Norway, Spain, Suriname, Switzerland, Tunisia, Uruguay y Venezuela. Pero “sin impuesto a la herencia” no siempre significa que los herederos no paguen nada: en 20 de esos 86 países, una herencia aún puede generar derechos de transmisión, impuesto sobre la renta, impuesto sobre las ganancias al fallecimiento o un impuesto regional.
Elaboramos estas listas a partir de la sección de patrimonio de los 152 perfiles fiscales de países que respaldan a Nostos, el selector de ciudades gratuito de Navoy, cada uno contrastado con la autoridad tributaria o con la ley. Normas verificadas en fuentes oficiales el 27 y el 28 de octubre de 2026. Esta es información general, no asesoría fiscal; los ciudadanos de US tributan por su ciudadanía, y las reglas de salida y de residencia de su país de origen pueden cambiar la respuesta, por lo que le recomendamos confirmar su caso con un asesor calificado.
¿Qué países tienen un impuesto a la riqueza en 2026?
Un impuesto al patrimonio neto es un gravamen anual sobre todo lo que usted posee menos sus deudas. Once países aún lo cobran a las personas físicas. Los residentes suelen pagar sobre sus activos en todo el mundo; Uruguay es la excepción y grava únicamente los activos ubicados en Uruguay.
| País | Se aplica a partir de | Tasa 2026 | Notas |
|---|---|---|---|
| Algeria | $739,400 (DZD 100 millones) | 0.15% a 1% por tramo | Principalmente bienes inmuebles y artículos de lujo; la mayoría de las acciones quedan fuera |
| Argentina | $65,000 (ARS 100 millones) a valores de 2023, indexado (ARS 293 millones para 2024) | 0.5% a 0.75% | 0.25% fijo para 2027 |
| Bolivia | $2.5 millones (Bs30 millones) | 1.4% a 2.4% sobre el monto total, menos una suma fija | Residentes en todo el mundo, otros sobre bienes bolivianos |
| Colombia | Aprox. $1.19 millones (72,000 UVT, COP 3.77 mil millones) | 0.5% a 1.5% | La tasa máxima baja a 1% desde 2027 |
| Norway | $204,700 (NOK 1.9 millones); $409,400 (NOK 3.8 millones) para parejas | 1.0%, luego 1.1% por encima de $2.3 millones (NOK 21.5 millones) | Vivienda principal valorada al 25% |
| Spain | $779,100 (€700,000) más $333,900 (€300,000) por la vivienda principal | 0.2% a 3.5%, más un impuesto de solidaridad de 1.7% a 3.5% sobre el patrimonio imponible superior a $3.3 millones (€3 millones), después de la exención | Bonificaciones regionales, p. ej. Madrid y Andalucía |
| Suriname | No confirmado | No confirmado | Todavía se recauda a pequeña escala |
| Switzerland | Lo fija cada cantón; $97,760 (CHF 81,000) en Zurich | Tasas máximas de aprox. 0.12% (Nidwalden) a 0.86% (ciudad de Geneva) | Tasa máxima en la ciudad de Zurich: 0.642% |
| Tunisia | $995,600 (TND 3 millones) | 0.5%, 1% por encima de $1.7 millones (TND 5 millones) | Sustituyó el 1 de enero de 2026 a un impuesto más acotado de 2023; vivienda principal y depósitos bancarios exentos |
| Uruguay | Aprox. $165,000 (UYU 6,653,000, 2025) | 0.1% | Solo activos uruguayos |
| Venezuela | Aprox. $1.74 millones (36 millones de UT) | 0.25% | Solo para “contribuyentes especiales” designados |
Hay dos cifras inciertas. La ley consolidada de Suriname aún indica 8 por 1,000 sobre las exenciones expresadas en antiguos florines, y no pudimos confirmar la tasa vigente. Es posible que el umbral de Venezuela se haya elevado a 150 millones de UT mediante una reimpresión de 2019 que el portal de la gaceta oficial no permitió abrir. Además, la ley de Tunisia no aclara si el 1% se aplica a todo el valor por encima de $1.7 millones (TND 5 millones) o solo al tramo que lo excede.
Si está evaluando estas opciones, la sección de impuestos en las páginas de ciudad de Oslo, Zurich y Madrid muestra cómo trata cada país a quien llega como nuevo residente.
¿Está explorando una base primero? Planifique su viaje gratis con Navoy y compare hoteles en Dubai.
¿Qué países gravan la riqueza sin llamarlo impuesto a la riqueza?
Otros seis países de nuestros datos no tienen un impuesto general a la riqueza, pero cobran un gravamen anual sobre ciertos activos:
- Belgium: 0.30% anual (0.15% para períodos que terminen antes del 1 de junio de 2026) sobre cuentas de valores con un promedio superior a $1.1 millones (€1 millón), en cuentas mantenidas en cualquier parte del mundo.
- Italy: IVAFE de 0.2% anual sobre productos financieros en el extranjero e IVIE de 1.06% sobre inmuebles en el extranjero, pagados por los residentes. Consulte la página de Milan.
- Netherlands: impuesto sobre la renta de la “caja 3” de 36% sobre un rendimiento presunto, equivalente a aproximadamente 0.46% a 2.16% del patrimonio neto superior a $66,060 (€59,357) al año en 2026.
- Romania: 0.9% anual sobre la parte del valor imponible de una vivienda que supere $520,700 (RON 2,500,000), y sobre la parte del precio de un automóvil que supere $78,100 (RON 375,000) durante sus primeros cinco años.
- Seychelles: 0.5% anual del valor de mercado sobre viviendas de propiedad de personas que no son seychelenses.
- Türkiye: un impuesto a la vivienda de alto valor de 0.3% a 1% sobre viviendas con un valor fiscal superior a $355,400 (TL 17,711,000), salvo que sea su única vivienda en Türkiye.
France y Portugal se acercan: el IFI de France grava solo el patrimonio inmobiliario neto, una vez que supera $1.4 millones (€1.3 millones), con tasas de 0.5% a 1.5%, y el AIMI de Portugal cobra de 0.7% a 1.5% anual sobre la propiedad inmobiliaria portuguesa por encima de $667,800 (€600,000) por persona.
¿Qué países europeos no tienen impuesto a la herencia?
Dieciséis de los 43 países europeos de Nostos (incluidos Türkiye, Georgia y Russia) no tienen un impuesto a la herencia como tal. La mayoría del resto exime al cónyuge y a los hijos, así que la columna que importa para la mayoría de las familias es la tercera.
| País | Impuesto a la herencia | Cónyuge e hijos | Impuesto o gravamen al patrimonio |
|---|---|---|---|
| Andorra | No | No tributan | Ninguno |
| Austria | No (desde 2008) | La propiedad heredada paga un impuesto de transmisión de 0.5% a 3.5% | Ninguno |
| Belarus | No | No tributan (honorarios notariales) | Ninguno |
| Cyprus | No (desde 2000) | No tributan | Ninguno |
| Czechia | No | No tributan | Ninguno |
| Estonia | No | No tributan | Ninguno |
| Georgia | Sin impuesto específico | Exentos del impuesto sobre la renta | Ninguno |
| Latvia | No | No tributan | Ninguno |
| Malta | No | Derecho de 5% sobre la propiedad maltesa heredada | Ninguno |
| Moldova | Sin impuesto específico | Normas del impuesto sobre la renta no confirmadas | Ninguno |
| Montenegro | No | Exentos del impuesto de transmisión de inmuebles | Ninguno |
| Norway | No (desde 2014) | No tributan | Impuesto al patrimonio neto |
| Romania | No | 1% sobre la propiedad rumana si la sucesión tarda más de 2 años | 0.9% sobre viviendas y automóviles de alto valor |
| Russia | No | No tributan | Ninguno |
| Slovakia | No | No tributan | Ninguno |
| Sweden | No (desde 2005) | No tributan | Ninguno |
| Albania | 15% | Exentos | Ninguno |
| Belgium | Regional | 3% a 30% (3% a 27% en Flanders) | Impuesto a las cuentas de valores |
| Bosnia and Herzegovina | Cantonal (8% en Sarajevo) | Exentos | Ninguno |
| Bulgaria | Municipal | Exentos | Ninguno |
| Croatia | 4% | Exentos | Ninguno |
| Denmark | 15% y más | Cónyuge exento; hijos 15% por encima de $58,420 (DKK 392,300) | Ninguno |
| Finland | 7% a 33% | 7% a 19% sobre porciones de $33,390 (€30,000) o más | Ninguno |
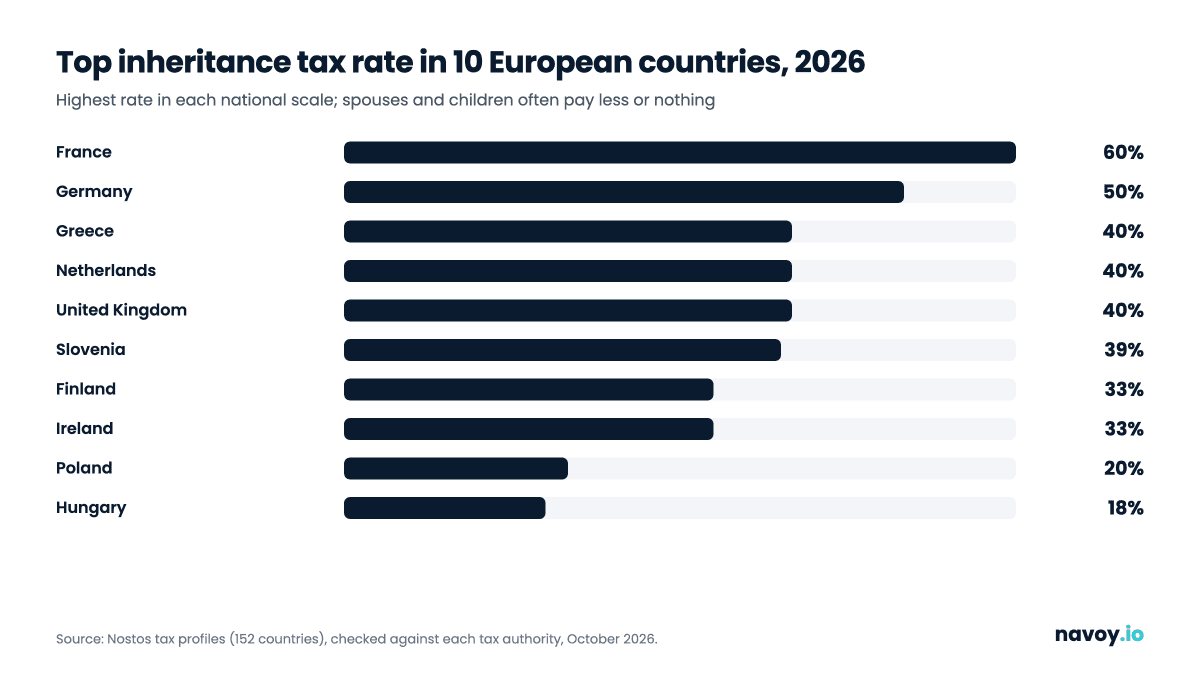
| France | 5% a 60% | Cónyuge exento; hijos 5% a 45% por encima de $111,300 (€100,000) cada uno | IFI sobre bienes inmuebles |
| Germany | 7% a 50% | 7% a 30% por encima de $556,500 (€500,000) para un cónyuge o $445,200 (€400,000) para un hijo | Ninguno |
| Greece | 1% a 40% | 0% hasta $167,000 (€150,000), luego 1% a 10% | Ninguno |
| Hungary | 18% (9% sobre una vivienda) | Exentos | Ninguno |
| Iceland | 10% | Cónyuge exento; 10% por encima de $55,650 (ISK 6.79 millones) por sucesión | Ninguno |
| Ireland | 33% | Cónyuge exento; hijo tributa por encima de $467,500 (€420,000) | Ninguno |
| Italy | 4% a 8% | 4% por encima de $1.1 millones (€1 millón) cada uno | IVAFE e IVIE sobre activos en el extranjero |
| Kosovo | A través del impuesto sobre la renta | Exentos | Ninguno |
| Lithuania | 5% a 10% | Exentos | Ninguno |
| Luxembourg | Sí | Exentos sobre la porción legal | Ninguno |
| Netherlands | 10% a 40% | 10% a 20% por encima de $921,600 (€828,035) para una pareja o $29,190 (€26,230) para un hijo | Rendimiento presunto de la caja 3 |
| North Macedonia | Municipal | Exentos | Ninguno |
| Poland | 3% a 20% | Exentos si se declara en un plazo de 6 meses | Ninguno |
| Portugal | Impuesto del timbre de 10% sobre activos portugueses | Exentos | AIMI sobre propiedades por encima de $667,800 (€600,000) |
| Serbia | 1.5% a 2.5% | Exentos | Ninguno |
| Slovenia | 5% a 39% | Exentos | Ninguno |
| Spain | Regional | Bonificación de 99% a 100% en la mayoría de las regiones | Impuesto al patrimonio neto |
| Switzerland | Cantonal | Cónyuge exento; hijos en la mayoría de los cantones | Impuesto cantonal al patrimonio |
| Türkiye | 1% a 10% | Tributan por encima de $58,330 (TL 2,907,136) cada uno | Impuesto a la vivienda de alto valor |
| United Kingdom | 40% | Cónyuge exento; 40% por encima de $432,800 (£325,000), hasta $665,800 (£500,000) con una vivienda | Ninguno |
Las páginas de Stockholm, Tallinn, Prague y Valletta muestran el panorama completo de cuatro de los países sin impuesto a la herencia.
¿Qué países no tienen impuesto a la herencia ni al patrimonio sucesorio fuera de Europe?
| Región | Sin impuesto a las herencias | Sin impuesto a la herencia, pero los herederos aún pueden pagar |
|---|---|---|
| Medio Oriente | Bahrain, Jordan, Kuwait, Oman, Qatar, Saudi Arabia, UAE | Ninguno |
| Asia | Armenia, Bangladesh, Bhutan, Brunei, China, Hong Kong, India, Kazakhstan, Kyrgyzstan, Macau, Malaysia, Maldives, Mongolia, Myanmar, Nepal, Pakistan, Singapore, Sri Lanka, Tajikistan | Azerbaijan, Cambodia, Indonesia, Laos, Uzbekistan |
| África | Benin, Gambia, Kenya, Madagascar, Mauritius, Namibia, Nigeria, Rwanda, Tanzania, Uganda, Zambia | DR Congo, Egypt, Ethiopia, Ghana, Morocco, Seychelles |
| América | Aruba, Bahamas, Barbados, Belize, Costa Rica, El Salvador, Guatemala, Honduras, Mexico, Panama, Paraguay, Peru, Trinidad and Tobago | Argentina, Canada, Puerto Rico |
| Oceanía | Australia, Fiji, New Zealand, Samoa, Vanuatu | French Polynesia |
Guatemala es la incorporación más reciente: derogó su impuesto a herencias, legados y donaciones en 2026. US no figura en la lista: su impuesto federal al patrimonio sucesorio cobra hasta 40% después de una exención de $15,000,000 por persona para 2026. En Iraq (federal), Suriname y Syria no pudimos confirmar si se aplica un impuesto a la herencia. El código tributario de Mongolia aún menciona uno, pero ninguna ley vigente lo establece.
¿Cuándo “sin impuesto a la herencia” aún le cuesta dinero a los herederos?
En 20 países de nuestros datos sin impuesto a la herencia, una herencia aún puede ser gravada:
- Derechos de transmisión sobre la propiedad heredada: Malta (5%), Austria (0.5% a 3.5%), Montenegro (3% a 6%, familiares cercanos exentos), Indonesia (hasta 5%), Cambodia (4%, familiares cercanos exentos), Egypt (2.5% sobre legados de bienes, salvo a padres, cónyuge o hijos), Romania (1% si la sucesión no se completa en 2 años), French Polynesia (2% sobre legados por testamento), y derechos de registro o timbre en DR Congo, Morocco y, para quienes no son ciudadanos, en Seychelles.
- Impuesto sobre la renta aplicado a la herencia: Georgia, Azerbaijan (14% por encima de $11,770 (AZN 20,000) cuando proviene de personas que no son familiares), Laos (2% fuera de los parientes cercanos) y Uzbekistan (12% sobre bienes transmitidos entre personas que no son parientes cercanos).
- Impuesto sobre las ganancias al fallecimiento: Canada considera que el fallecido vendió todo a valor de mercado, salvo que pase a un cónyuge, y Ontario añade tasas de sucesión; Ghana también trata la muerte como una venta a valor de mercado, excepto por los activos que pasan a un cónyuge; Ethiopia puede cobrar un impuesto de 15% sobre las ganancias de capital en edificios y acciones de la sucesión.
- Impuesto de otro gobierno: la provincia de Buenos Aires, en Argentina, cobra de 1.603% a 9.513% sobre las herencias, y los ciudadanos de US que se mudan a Puerto Rico desde el territorio continental siguen sujetos al impuesto federal estadounidense al patrimonio sucesorio.
UAE cobra solo $272 (AED 1,000) fijos por propiedad para transferirla a los herederos en Dubai, lo cual es una tarifa, no un impuesto. Consulte la página de Dubai.
¿Qué impuesto a la herencia se aplica: el del lugar donde vivía el fallecido, el del heredero o el de donde están los bienes?
A menudo, los tres. Mudarse a un país sin impuesto lo protege menos de lo que parece:
- United Kingdom: desde el 6 de abril de 2025, el criterio es la residencia, no el domicilio. Los activos mundiales quedan dentro del alcance una vez que ha sido residente del UK durante 10 de los 20 años fiscales anteriores, y ese estatus se mantiene de 3 a 10 años fiscales después de su salida. Los activos en el UK siempre están dentro del alcance. Consulte London.
- Germany: toda la transmisión tributa si el fallecido o el heredero viven en Germany, y los ciudadanos alemanes siguen plenamente sujetos durante 5 años después de mudarse al extranjero.
- Netherlands: los nacionales neerlandeses se consideran residentes durante 10 años después de emigrar.
- France: un heredero domiciliado en France durante 6 de los últimos 10 años tributa por donaciones y herencias provenientes del extranjero.
- Belgium: las tasas dependen de la región donde el fallecido vivió más tiempo en los últimos 5 años.
- United States: los ciudadanos y las personas domiciliadas en US tributan por su patrimonio sucesorio mundial; las demás personas solo por sus activos en US, con obligación de presentar declaración una vez que estos superen $60,000.
Los bienes inmuebles casi siempre tributan donde están ubicados, de modo que un piso en Spain permanece sujeto al impuesto sucesorio español sin importar dónde viva usted.
¿Qué países no gravan a los extranjeros por herencias recibidas del exterior?
Varios países con impuesto dejan en su mayoría fuera de su alcance los activos en el extranjero de un extranjero. El impuesto del timbre de 10% de Portugal abarca solo los activos ubicados en Portugal, como explica la página de Lisbon. Türkiye grava los bienes en Türkiye y los bienes de ciudadanos turcos. Thailand grava a los extranjeros solo por sus activos en Thailand, a menos que tengan domicilio en Thailand conforme a la ley de inmigración. Ireland considera residente a una persona con domicilio extranjero solo después de 5 años consecutivos. Quienes se acogen al impuesto fijo de Italy para nuevos residentes pagan impuesto a la herencia solo sobre activos italianos.
Si usa estas reglas para elegir una base para los próximos años, compare ciudades en Nostos y luego planifique su viaje gratis con Navoy, revise hoteles en Dubai y busque vuelos a Dubai. Nuestra guía sobre impuestos para nómadas digitales cubre el aspecto del impuesto sobre la renta.
Preguntas frecuentes
¿Qué países no tienen impuesto a la herencia?
Según los datos de Nostos, 86 de 152 países no tienen un impuesto a la herencia como tal. En Europe son Andorra, Austria, Belarus, Cyprus, Czechia, Estonia, Georgia, Latvia, Malta, Moldova, Montenegro, Norway, Romania, Russia, Slovakia y Sweden. En otras regiones se incluyen UAE y los demás estados del Golfo, Singapore, Hong Kong, Malaysia, India, China, Australia, New Zealand, Canada, Mexico, Costa Rica y Panama. En algunos de ellos, como Malta, Austria y Canada, los herederos aún pueden pagar derechos de transmisión o impuestos sobre las ganancias.
¿Qué países europeos tienen un impuesto a la riqueza en 2026?
Tres: Norway, con 1.0% por encima de $204,700 (NOK 1.9 millones) de patrimonio neto y 1.1% por encima de $2.3 millones (NOK 21.5 millones); Spain, con 0.2% a 3.5% después de una exención de $779,100 (€700,000), más un impuesto de solidaridad sobre el patrimonio imponible superior a $3.3 millones (€3 millones); y Switzerland, donde cada cantón cobra uno. France grava solo el patrimonio inmobiliario neto por encima de $1.4 millones (€1.3 millones), y Belgium, Italy y the Netherlands gravan en su lugar cuentas de valores, activos en el extranjero o rendimientos presuntos.
¿US tiene un impuesto al patrimonio sucesorio?
Sí. El impuesto federal a la herencia y a las donaciones cobra hasta 40% a las personas domiciliadas en US y a los ciudadanos de US dondequiera que vivan, después de una exención combinada de $15,000,000 por persona para 2026. Los no residentes que no son ciudadanos tributan solo por los activos situados en US, y sus sucesiones deben presentar declaración una vez que estos superen $60,000. Algunos estados, como New York, añaden su propio impuesto al patrimonio sucesorio.
¿Escapo del impuesto a la herencia si me mudo a un país que no lo tiene?
No siempre. El impuesto a la herencia suele seguir el lugar donde vivía el fallecido, donde vive el heredero y donde están los bienes. Su país de origen puede seguir gravándolo después de que usted se vaya, como lo hace el UK durante 3 a 10 años y Germany durante 5 años en el caso de sus ciudadanos, y los bienes ubicados en un país con impuesto siguen siendo gravables allí. Consulte las normas de ambos países con un asesor calificado.
Fuentes
- Inheritance Tax if you're a long-term UK resident, HM Revenue & Customs, GOV.UK, https://www.gov.uk/guidance/inheritance-tax-if-youre-a-long-term-uk-resident, consultado el 2026-10-28
- Inheritance Tax, GOV.UK, https://www.gov.uk/inheritance-tax, consultado el 2026-10-27
- Formuesskatt og verdsettingsrabatter (satser 2026), Skatteetaten (Norwegian Tax Administration), https://www.skatteetaten.no/satser/formuesskatt/?year=2026, consultado el 2026-10-28
- Inheritance tax is abolished, Skatteetaten (Norwegian Tax Administration), https://www.skatteetaten.no/en/person/taxes/get-the-taxes-right/gift-and-inheritance/inheritance-tax-is-abolished/, consultado el 2026-10-27
- Ley 19/1991, del Impuesto sobre el Patrimonio (texto consolidado), Agencia Estatal Boletín Oficial del Estado (BOE), https://www.boe.es/buscar/act.php?id=BOE-A-1991-14392, consultado el 2026-10-27
- Ley 38/2022, art. 3 (Impuesto Temporal de Solidaridad de las Grandes Fortunas), texto consolidado, Agencia Estatal Boletín Oficial del Estado (BOE), https://www.boe.es/buscar/act.php?id=BOE-A-2022-22684, consultado el 2026-10-28
- Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (StHG), SR 642.14, Swiss Federal Chancellery, Fedlex, https://www.fedlex.admin.ch/eli/cc/1991/1256_1256_1256/de, consultado el 2026-10-27
- Dossier Steuerinformationen: Erbschafts- und Schenkungssteuern (Stand 1. Januar 2025), Federal Tax Administration (ESTV), https://www.estv2.admin.ch/stp/ds/d-erbschaft-schenkung-de.pdf, consultado el 2026-10-27
- Ley 23.966, Título VI: Impuesto sobre los Bienes Personales (texto actualizado), ARCA, Biblioteca Electrónica, https://biblioteca.afip.gob.ar/dcp/TOR_C_023966_1997_03_26, consultado el 2026-10-27
- Ley 27.743, Medidas fiscales paliativas y relevantes, ARCA, Biblioteca Electrónica, https://biblioteca.afip.gob.ar/dcp/LEY_C_027743_2024_06_27, consultado el 2026-10-27
- ¿Qué grava el Impuesto a la Transmisión Gratuita de Bienes (TGB)?, ARBA, Agencia de Recaudación de la Provincia de Buenos Aires, https://web.arba.gov.ar/preguntas-frecuentes/que-grava-el-impuesto-la-transmision-gratuita-de-bienes-tgb, consultado el 2026-10-27
- Ley N° 1357 de 28 de diciembre de 2020, Impuesto a las Grandes Fortunas (IGF), Servicio de Impuestos Nacionales (Bolivia), https://www.impuestos.gob.bo/wp-content/uploads/2025/11/LEY1357.pdf, consultado el 2026-10-27
- Estatuto Tributario, artículos 292-3 a 297-3 (impuesto al patrimonio), DIAN (Colombia), https://normograma.dian.gov.co/dian/compilacion/docs/estatuto_tributario.htm#292-3, consultado el 2026-10-27
- Law No 20-07 of 4 June 2020, Supplementary Finance Law for 2020, Journal officiel de la République algérienne, https://www.joradp.dz/FTP/jo-francais/2020/F2020033.pdf, consultado el 2026-10-27
- Vermogensbelasting 1944 (consolidated text), De Nationale Assemblée (Suriname), https://www.dna.sr/media/dqqltkkx/vermogensbelasting_1944.pdf, consultado el 2026-10-28
- Law No 2025-17 of 12 December 2025, Finance Law for 2026, Ministry of Finance of Tunisia, https://www.finances.gov.tn/sites/default/files/2026-01/115725.pdf, consultado el 2026-10-27
- Texto Ordenado 2023, Título 14 (Impuesto al Patrimonio), Artículo 53, IMPO (Uruguay), https://www.impo.com.uy/bases/todgi2023/101-2024/53_T14, consultado el 2026-10-27
- Decreto N° 334/025 (mínimo no imponible del Impuesto al Patrimonio, año 2025), IMPO (Uruguay), https://www.impo.com.uy/bases/decretos/334-2025, consultado el 2026-10-27
- Ley Constitucional que crea el Impuesto a los Grandes Patrimonios, Gaceta Oficial N° 41.667, Gaceta Oficial de la República Bolivariana de Venezuela, https://www.gacetaoficial.gob.ve/gacetas/41667, consultado el 2026-10-28
- Wet van 17 februari 2021 houdende de invoering van een jaarlijkse taks op de effectenrekeningen, Belgisch Staatsblad, https://www.ejustice.just.fgov.be/eli/wet/2021/02/17/2021040569/staatsblad, consultado el 2026-10-27
- Programmawet van 30 mei 2026, artikel 6, Belgisch Staatsblad, https://www.ejustice.just.fgov.be/eli/wet/2026/05/30/2026003986/staatsblad, consultado el 2026-10-27
- Payment of inheritance tax and estate duties, FPS Finance (Belgium), https://fin.belgium.be/en/private-individuals/death/inheritance-tax, consultado el 2026-10-27
- Ivafe: Base imponibile e aliquote, Agenzia delle Entrate (Italy), https://www.agenziaentrate.gov.it/portale/schede/pagamenti/imposta-valore-att-estero-ivafe/base-imponibile-e-aliquote-scheda-ivafe, consultado el 2026-10-28
- Ivie: Base imponibile e aliquota, Agenzia delle Entrate (Italy), https://www.agenziaentrate.gov.it/portale/schede/pagamenti/imposta-sul-valore-degli-immobili-estero-ivie/base-imponibile-e-aliquota-scheda-ivie, consultado el 2026-10-27
- Imposta di successione: Aliquote e franchigie, Agenzia delle Entrate (Italy), https://www.agenziaentrate.gov.it/portale/schede/pagamenti/imposta-di-successione/aliquote-e-franchigie, consultado el 2026-10-27
- Voorlopige aanslag 2026: gebruikte tarieven en heffingskortingen, Belastingdienst (Netherlands), https://www.belastingdienst.nl/wps/wcm/connect/nl/voorlopige-aanslag/content/voorlopige-aanslag-tarieven-en-heffingskortingen, consultado el 2026-10-27
- Successiewet 1956, artikelen 1 en 3, Overheid.nl, https://wetten.overheid.nl/BWBR0002226/2026-01-01, consultado el 2026-10-27
- Legea nr. 227/2015 privind Codul fiscal, ANAF (Romania), https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm, consultado el 2026-10-27
- Immovable Property Tax (Increase in Tax Rate) Order, 2023 (S.I. 39 of 2023), Official Gazette of Seychelles, https://www.gazette.sc/sites/default/files/2023-05/SI%2039%202023%20-%20Immovable%20Property%20Tax%20%28Increase%20in%20Tax%20Rate%29%20Order%202023.pdf, consultado el 2026-10-28
- Stamp Duty (Exemption) Order, 2019, Ministry of Finance, Government of Seychelles, https://www.finance.gov.sc/stamp-duty-exemption/, consultado el 2026-10-28
- Property Tax Law No 1319 (Emlak Vergisi Kanunu), Mevzuat Bilgi Sistemi (Türkiye), https://www.mevzuat.gov.tr/mevzuatmetin/1.5.1319.pdf, consultado el 2026-10-27
- Inheritance and Transfer Tax Law No 7338, Mevzuat Bilgi Sistemi (Türkiye), https://www.mevzuat.gov.tr/mevzuatmetin/1.3.7338.pdf, consultado el 2026-10-27
- Impôt sur la fortune immobilière (IFI), Service-Public.fr, https://www.service-public.gouv.fr/particuliers/vosdroits/F138, consultado el 2026-10-27
- Droits de succession (barème et abattements), Service-Public.fr, https://www.service-public.gouv.fr/particuliers/vosdroits/F14198, consultado el 2026-10-27
- BOI-ENR-DMTG-10-10-30: Champ d'application territorial (article 750 ter CGI), BOFiP-Impôts (France), https://bofip.impots.gouv.fr/bofip/3543-PGP.html/identifiant=BOI-ENR-DMTG-10-10-30-20120912, consultado el 2026-10-27
- Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) § 2, gesetze-im-internet.de (Germany), https://www.gesetze-im-internet.de/erbstg_1974/__2.html, consultado el 2026-10-27
- Boafgiftsloven §§ 1, 3, 22, 23 and 25, Retsinformation (Denmark), https://www.retsinformation.dk/eli/lta/2023/11, consultado el 2026-10-27
- Inheritance tax calculator, Verohallinto (Finnish Tax Administration), https://www.vero.fi/en/individuals/property/inheritance/inheritance-tax-calculator/, consultado el 2026-10-27
- Φορολογία Κεφαλαίου (capital taxation guide), Ministry of National Economy and Finance (Greece), https://minfin.gov.gr/forologiki-politiki/forologikos-odigos/forologia-kefalaiou/, consultado el 2026-10-27
- Capital Acquisitions Tax Notes for Guidance, Part 3: Inheritance Tax, Revenue (Ireland), https://www.revenue.ie/en/tax-professionals/documents/notes-for-guidance/cat/2024/part03.pdf, consultado el 2026-10-27
- CAT thresholds, Revenue (Ireland), https://www.revenue.ie/en/gains-gifts-and-inheritance/cat-thresholds-rates-and-aggregation-rules/cat-thresholds.aspx, consultado el 2026-10-28
- Código do IMI, artigo 135.º-F (AIMI: taxa), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cimi/Pages/cimi135f.aspx, consultado el 2026-10-28
- Código do IMI, artigo 135.º-C (AIMI: valor tributável), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cimi/Pages/cimi135c.aspx, consultado el 2026-10-27
- Erfðafjárskattur, Ísland.is (Iceland), https://island.is/erfdafjarskattur, consultado el 2026-10-27
- Paveldimo turto mokestis, Valstybinė mokesčių inspekcija (Lithuania), https://www.vmi.lt/evmi/paveldimo-turto-mokestis, consultado el 2026-10-27
- Identifier les impôts dus en matière de droit de succession, Guichet.lu (Luxembourg), https://guichet.public.lu/fr/citoyens/sante/fin-vie/deces/droits-succession-heritage.html, consultado el 2026-10-28
- Inheritance and Gifts Tax, Porezna uprava (Croatia), https://porezna-uprava.gov.hr/en/inheritance-and-gifts-tax-7367/7367, consultado el 2026-10-27
- Local Taxes and Fees Act (English translation), Ministry of Finance of Bulgaria, https://minfin.bg/upload/60568/Local_Taxes_and_Fees_Act.pdf, consultado el 2026-10-27
- Property tax (guide), Public Revenue Office (North Macedonia), https://www.ujp.gov.mk/en/vodic/category/415, consultado el 2026-10-27
- Zakon o porezima na imovinu, Pravno-informacioni sistem Republike Srbije, https://www.pravno-informacioni-sistem.rs/SlGlasnikPortal/eli/rep/sgrs/skupstina/zakon/2001/26/1/reg, consultado el 2026-10-27
- Davek od premoženja, Financial Administration of the Republic of Slovenia (FURS), https://www.fu.gov.si/davki_in_druge_dajatve/podrocja/davek_od_premozenja/, consultado el 2026-10-27
- Código do Imposto do Selo, artigo 4.º (Territorialidade), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/selo/Pages/selo4.aspx, consultado el 2026-10-27
- Código do Imposto do Selo, artigo 6.º (Isenções), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/selo/Pages/selo6.aspx, consultado el 2026-10-27
- Ligj nr. 29/2023 Për tatimin mbi të ardhurat, Qendra e Botimeve Zyrtare (Albania), https://qbz.gov.al/eli/ligj/2023/03/30/29, consultado el 2026-10-27
- Zakon o porezu na promet nekretnina i porezu na naslijeđe i poklone (Kanton Sarajevo), Skupština Kantona Sarajevo, https://skupstina.ks.gov.ba/sites/default/files/2024-08/zakon_o_porezu_nekretnine.pdf, consultado el 2026-10-27
- Ligji Nr. 05/L-028 për Tatimin në të Ardhurat Personale, Gazeta Zyrtare e Republikës së Kosovës, https://gzk.rks-gov.net/ActDocumentDetail.aspx?ActID=11014, consultado el 2026-10-28
- Erbschaftssteuer, oesterreich.gv.at (Federal Chancellery of Austria), https://www.oesterreich.gv.at/de/lexicon/E/Seite.991707, consultado el 2026-10-27
- Slopad arvsskatt och gåvoskatt (Proposition 2004/05:25), Sveriges riksdag, https://www.riksdagen.se/sv/dokument-och-lagar/dokument/proposition/slopad-arvsskatt-och-gavoskatt_gs0325/html/, consultado el 2026-10-27
- Income Tax Act (Tulumaksuseadus), Riigi Teataja (Estonia), https://www.riigiteataja.ee/en/eli/530012014003/consolide/current, consultado el 2026-10-27
- Zákon č. 586/1992 Sb., o daních z příjmů, e-Sbírka (Czechia), https://e-sbirka.gov.cz/sb/1992/586, consultado el 2026-10-27
- Zákon č. 595/2003 Z. z. o dani z príjmov, Slov-Lex (Slovakia), https://static.slov-lex.sk/static/SK/ZZ/2003/595/20260101.html, consultado el 2026-10-27
- Ο Περί Φορολογίας των Κληρονομιών Νόμος του 1962 (67/1962), consolidated, Tax Department (Cyprus), https://www.gov.cy/media/sites/167/2026/07/%CE%9F-%CE%A0%CE%B5%CF%81%CE%AF-%CE%A6%CE%BF%CF%81%CE%BF%CE%BB%CE%BF%CE%B3%CE%AF%CE%B1%CF%82-%CF%84%CF%89%CE%BD-%CE%9A%CE%BB%CE%B7%CF%81%CE%BF%CE%BD%CE%BF%CE%BC%CE%B9%CF%8E%CE%BD-%CE%9D%CF%8C%CE%BC%CE%BF%CF%82-%CF%84%CE%BF%CF%85-1962-67_1962.pdf, consultado el 2026-10-27
- Duty on Documents and Transfers Act (Cap. 364), Laws of Malta, https://legislation.mt/eli/cap/364/eng, consultado el 2026-10-27
- Zakon o porezu na promet nepokretnosti, Službeni list Crne Gore, https://www.sluzbenilist.me/propisi/335902, consultado el 2026-10-27
- Tax Code of Georgia (consolidated version of 15 October 2026), Legislative Herald of Georgia, https://matsne.gov.ge/en/document/view/1043717, consultado el 2026-10-27
- Sistema tributari, Govern d'Andorra, https://www.govern.ad/ca/tematiques/impostos-taxes-i-duana/impostos-en-andorra/sistema-tributari, consultado el 2026-10-28
- Налог на доходы физических лиц (НДФЛ), Федеральная налоговая служба (Russia), https://www.nalog.gov.ru/rn77/taxation/taxes/ndfl/, consultado el 2026-10-27
- Налоговый кодекс Республики Беларусь (Особенная часть), pravo.by, https://pravo.by/document/?guid=3871&p0=hk0900071, consultado el 2026-10-28
- Latvijas rezidenti ārvalstīs, Valsts ieņēmumu dienests (Latvia), https://www.vid.gov.lv/lv/latvijas-rezidenti-arvalstis, consultado el 2026-10-28
- Tax Code of the Republic of Moldova No 1163/1997, legis.md, https://www.legis.md/cautare/downloadpdf/79283, consultado el 2026-10-28
- Inheritance Title Transfer, Dubai Land Department, https://dubailand.gov.ae/en/eservices/inheritance-title-transfer/, consultado el 2026-10-27
- Estate Duty FAQs, Inland Revenue Authority of Singapore, https://www.iras.gov.sg/taxes/other-taxes/estate-duty/faqs, consultado el 2026-10-28
- If you are a beneficiary of a deceased estate, Australian Taxation Office, https://www.ato.gov.au/individuals-and-families/deceased-estates/if-you-are-a-beneficiary-of-a-deceased-estate, consultado el 2026-10-27
- Taxable capital gains on property, investments, and belongings (someone who died), Canada Revenue Agency, https://www.canada.ca/en/revenue-agency/services/tax/individuals/life-events/doing-taxes-someone-died/prepare-returns/report-income/capital-gains.html, consultado el 2026-10-27
- Instructions for Form 706 (07/2026), Internal Revenue Service, https://www.irs.gov/instructions/i706, consultado el 2026-10-27
- Frequently asked questions on estate taxes for nonresidents not citizens of the United States, Internal Revenue Service, https://www.irs.gov/businesses/small-businesses-self-employed/frequently-asked-questions-on-estate-taxes-for-nonresidents-not-citizens-of-the-united-states, consultado el 2026-10-27
- Inheritance Tax Act B.E. 2558 (2015), English translation, The Revenue Department of Thailand, https://www.rd.go.th/fileadmin/user_upload/kormor/eng/ITA_Kung_Proofed.pdf, consultado el 2026-10-27
- Decreto 6-2026, Derogatoria de la Ley sobre el Impuesto de Herencias, Legados y Donaciones, Congreso de la República de Guatemala, https://www.congreso.gob.gt/assets/uploads/info_legislativo/decretos/62c33-6-2026.pdf, consultado el 2026-10-27
- Estate Administration Tax, Government of Ontario, https://www.ontario.ca/page/estate-administration-tax, consultado el 2026-10-27
- Law No 151 of 2026 amending the Income Tax Law, Egyptian Tax Authority, https://eta.gov.eg/sites/default/files/2026-08/law.no_.151.of_.2026.pdf, consultado el 2026-10-27
- Undang-Undang Nomor 1 Tahun 2022, JDIH Kementerian Keuangan (Indonesia), https://jdih.kemenkeu.go.id/dok/uu-1-tahun-2022, consultado el 2026-10-27
- Stamp Duty (tax types guide), General Department of Taxation (Cambodia), https://www.tax.gov.kh/kh/article?key=w7SPL5W5545044x461, consultado el 2026-10-27
- Law on Income Tax (amended) No 88/NA of 25 June 2025, Lao Official Gazette, https://www.laoofficialgazette.gov.la/kcfinder/upload/files/88-25-6-2025_0001.pdf, consultado el 2026-10-27
- Tax Code of the Republic of Azerbaijan (consolidated), Ministry of Justice of Azerbaijan, e-qanun.az, https://e-qanun.az/framework/46948, consultado el 2026-10-28
- Tax Code of the Republic of Uzbekistan (consolidated to 21 October 2026), lex.uz, https://lex.uz/docs/4674902, consultado el 2026-10-27
- Federal Income Tax Proclamation No. 979/2016, Ministry of Revenues of Ethiopia, https://www.mor.gov.et/DomesticProclamations/1755167125476-93265658-pdf-%C3%A1%C2%8A%C2%A0%C3%A1%C2%8B%C2%8B%C3%A1%C2%8C%C2%85-%C3%A1%C2%89%C2%81%C3%A1%C2%8C%C2%A5%C3%A1%C2%88%C2%AD-979-2008.pdf, consultado el 2026-10-28
- Code Général des Impôts, édition 2021, Direction Générale des Impôts (Morocco), https://tax.gov.ma/wps/wcm/connect/30b7372b-68d0-462f-b40b-bd5c9f642a26/CGI+2021+version+fran%C3%A7aise.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-30b7372b-68d0-462f-b40b-bd5c9f642a26-nryAoP4, consultado el 2026-10-27
- Ordonnances-lois n° 13/001 and 13/002 du 23 février 2013 (nomenclature of taxes and duties), Direction Générale des Impôts (DR Congo), https://dgi.gouv.cd/wp-content/uploads/2025/10/dgrad-code.pdf, consultado el 2026-10-28
- Income Tax Act, 2015 (Act 896), sections 43 to 45, Ghana Revenue Authority, https://gra.gov.gh/wp-content/uploads/2020/09/INCOME-TAX-ACT-2015-ACT-896.pdf, consultado el 2026-10-27
- Loi du pays n° 2024-34 du 10 décembre 2024 (droits d'enregistrement, article LP 79), Assemblée de la Polynésie française, https://www.assemblee.pf/travaux/downloadTexte/1727761, consultado el 2026-10-28
- General Tax Law of Mongolia, article 7.2 (consolidated), Unified Legal Information System of Mongolia, https://legalinfo.mn/mn/detail?lawId=14403, consultado el 2026-10-28
- Tax laws in force, Mongolian Tax Administration, https://mta.gov.mn/legal/tax, consultado el 2026-10-28
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Haroun Moula
Haroun Moula is the founder and CEO of Navoy. Before Navoy, he worked in luxury travel with VVIPs and high-profile travelers. He built Navoy to bring curated, adaptive trip planning to more travelers through an AI travel agent that plans and books core trip parts in one place.