Key Takeaways
- Al menos 17 países no gravan una pensión proveniente del exterior. Emiratos Árabes Unidos y Bahamas no tienen impuesto sobre la renta de las personas físicas; los países territoriales, como Panamá, Georgia y Filipinas, solo gravan los ingresos locales; y Armenia, Montenegro y Hungría eximen las pensiones por ley.
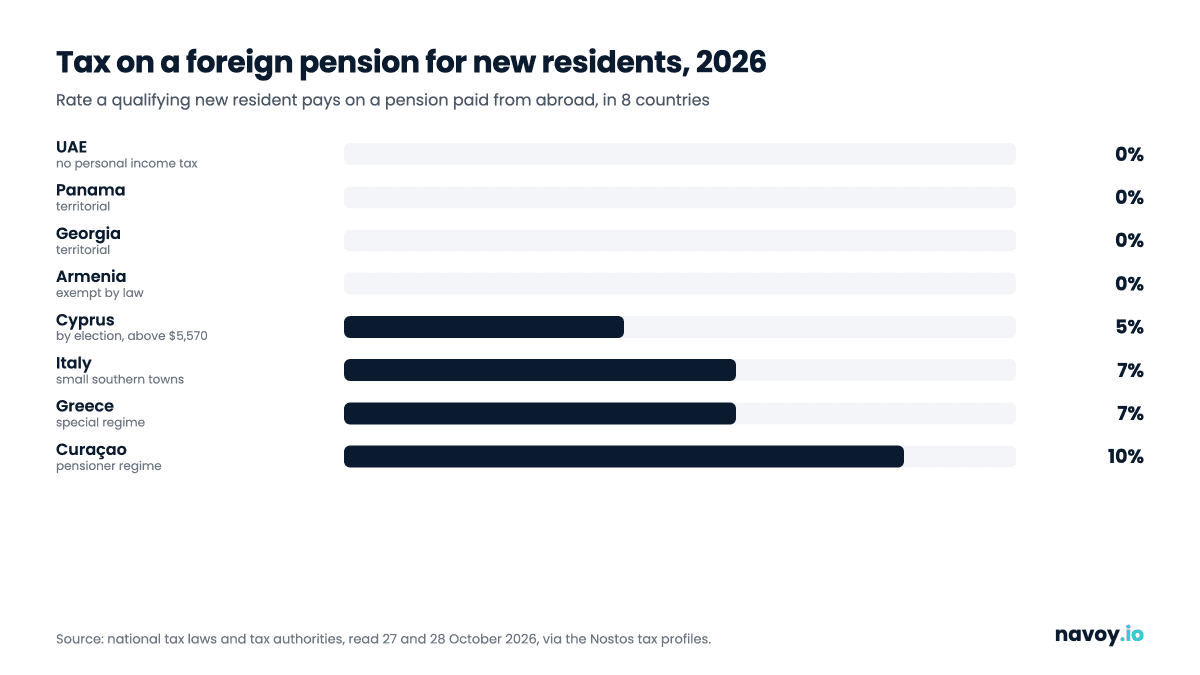
- Italia y Grecia gravan al 7% todos los ingresos extranjeros de los nuevos residentes pensionados. Italia lo limita a localidades de hasta 30,000 habitantes en ocho regiones del sur, durante el año de la mudanza y los nueve siguientes (10 años fiscales); Grecia no tiene límite de localidad y lo aplica hasta por 15 años.
- Marruecos, Túnez y Senegal ofrecen grandes beneficios si usted ingresa la pensión al país. Marruecos y Senegal reducen el impuesto en un 80%; en Túnez solo se grava el 20% de una pensión transferida, y nada si ya tributó en el país que la paga.
- Los ciudadanos estadounidenses pagan impuestos en EE. UU. sobre su pensión sin importar dónde vivan. La exclusión de ingresos del trabajo en el extranjero no aplica, porque el IRS incluye las pensiones y los beneficios del seguro social entre los montos que no forman parte de esos ingresos.
- La pensión estatal del Reino Unido normalmente no tributa en el Reino Unido una vez que usted es no residente, pero su nuevo país podría gravarla. GOV.UK indica que los no residentes por lo general no pagan impuestos británicos por ella, así que deciden las reglas de la tabla siguiente.
Los mejores países para jubilarse sin impuestos con una pensión extranjera son los que no la gravan en absoluto: Emiratos Árabes Unidos y Bahamas no tienen impuesto sobre la renta de las personas físicas; los países territoriales, como Panamá, Costa Rica, Paraguay, Georgia y Filipinas, tratan una pensión pagada desde el exterior como ingreso extranjero; y Armenia, Montenegro, Hungría y Bosnia y Herzegovina eximen las pensiones por ley. Después vienen las tasas fijas bajas: Chipre cobra 5% sobre lo que exceda $5,570 (€5,000), e Italia y Grecia gravan al 7% todos los ingresos extranjeros de los nuevos residentes pensionados. Marruecos y Senegal reducen el impuesto sobre una pensión en un 80%, y Túnez grava solo el 20%, cuando usted transfiere la pensión al país.
Elaboramos esta lista a partir de los perfiles fiscales de Nostos, uno por cada uno de los 152 países, leyendo lo que cada uno dice sobre las pensiones del exterior y contrastándolo con la ley tributaria o la autoridad fiscal. Todo está actualizado a octubre de 2026. Normas verificadas con fuentes oficiales el 27 y 28 de octubre de 2026. Esta es información general, no asesoría fiscal: Estados Unidos grava a sus ciudadanos sin importar dónde vivan, y las reglas de salida de su país de origen y los convenios tributarios pueden cambiar la respuesta, así que confirme su caso con un asesor calificado antes de mudarse.
¿Qué países no gravan los ingresos por pensiones del exterior?
La tabla abarca 28 países donde una pensión del exterior no tributa, tributa a una tasa fija baja o tributa solo en parte. Se omiten los países cuyo perfil no pudo confirmar el tratamiento de las pensiones extranjeras. «Ruta para jubilados» indica una vía de residencia para jubilados solo cuando los datos de Nostos mencionan una.
| País | Cómo se grava una pensión extranjera (octubre de 2026) | Ruta para jubilados en los datos de Nostos | Página de Nostos |
|---|---|---|---|
| Sin impuestos | |||
| Emiratos Árabes Unidos | Sin impuesto sobre la renta de las personas físicas | No figura en nuestros datos | Dubai |
| Bahamas | Sin impuesto sobre la renta de las personas físicas | No figura en nuestros datos | Nassau |
| Armenia | Exenta; la ley nombra los sistemas de pensiones extranjeros | No figura en nuestros datos | Yerevan |
| Bielorrusia | Exenta (Código Tributario, art. 208) | No figura en nuestros datos | Minsk |
| Bosnia y Herzegovina | Exenta en ambas entidades; la República Srpska cobra contribuciones de salud | No figura en nuestros datos | Sarajevo |
| Hungría | Exenta; un convenio puede permitir que el país pagador grave las pensiones públicas | No figura en nuestros datos | Budapest |
| Montenegro | No se cuenta como ingreso, incluso si proviene del exterior | No figura en nuestros datos | Kotor |
| Panamá | De fuente extranjera, sin impuesto aunque se ingrese al país | Permiso de pensionado | Panama City |
| Costa Rica | De fuente extranjera, sin impuesto | Residencia de pensionado o rentista | San José |
| Paraguay | De fuente extranjera, sin impuesto | Residencia permanente; los jubilados son una categoría de solvencia | Asunción |
| Uruguay | Sin impuesto; los ingresos por inversiones extranjeras pagan 12% | No figura en nuestros datos | Montevideo |
| Georgia | De fuente extranjera, exenta | No figura en nuestros datos | Tbilisi |
| Malasia | Ingresos extranjeros ingresados al país, exentos hasta el 31 dic. 2036 | No figura en nuestros datos | Penang |
| Filipinas | De fuente extranjera, sin impuesto para extranjeros | Visa de jubilado SRRV | Cebu |
| Kenia | Sin impuesto, salvo que provenga de trabajo realizado en Kenia | No figura en nuestros datos | Nairobi |
| Belice | Exenta para jubilados residentes; el QRP cubre todos los ingresos extranjeros | QRP: 40 años o más, $2,000 al mes | San Pedro |
| República Dominicana | Exenta con la condición de pensionado (Ley 171-07); sin ella, no está confirmada oficialmente | Pensionado: $1,500 al mes | Santo Domingo |
| Tasa fija baja | |||
| Chipre | 5% sobre lo que exceda $5,570 (€5,000) por elección, más 2.65% del GESY | No figura en nuestros datos | Paphos |
| Italia | 7% sobre todos los ingresos extranjeros en pequeñas localidades del sur, por 10 años fiscales | Régimen del 7% (véase más abajo) | Italia |
| Grecia | 7% sobre todos los ingresos extranjeros, hasta 15 años | Régimen del 7% (véase más abajo) | Chania |
| Curazao | 10% sobre los ingresos extranjeros | Penshonado: 50 años o más, vivienda propia | Willemstad |
| Gravada en parte | |||
| Túnez | Se grava el 20% de una pensión transferida; exenta si ya tributó en origen | No figura en nuestros datos | Tunis |
| Marruecos | 0% a 37% tras una deducción del 70%; impuesto reducido 80% en transferencias en dírhams | No figura en nuestros datos | Marrakech |
| Senegal | 0% a 43% tras una deducción del 40%; impuesto reducido 80% si se paga en Senegal | No figura en nuestros datos | Dakar |
| Gravada solo al ingresarla al país, o más adelante | |||
| Chile | Sin impuesto durante 3 años, luego 0% a 40% | Residencia de jubilados y rentistas | Santiago |
| Mauricio | 0% a 35% sobre los montos remesados | Premium Visa o permiso de jubilado del EDB | Port Louis |
| Malta | No domiciliados: 0% a 35% sobre los montos remesados | Condición de pensionado jubilado desde 2027 | Valletta |
| Tailandia | 0% a 35% al ingresarla al país; exenta para los pensionados adinerados del programa LTR | LTR: 50 años o más, $80,000 al año | Chiang Mai |
Fuentes: la ley tributaria o la autoridad fiscal de cada país, enumeradas más abajo; perfiles fiscales y guías de visas de Nostos, consultados el 27 y 28 de octubre de 2026.
¿Está evaluando dónde establecerse? Planifique su viaje gratis con Navoy y compare hoteles en Panama City.
¿Por qué algunos países no gravan una pensión del exterior?
Sin impuesto sobre la renta de las personas físicas
El gobierno de Emiratos Árabes Unidos declara que no cobra impuesto sobre la renta a las personas físicas, y Bahamas no tiene impuesto sobre la renta personal ni sobre las ganancias de capital. Ambos recaudan por otras vías, como el IVA, de modo que el costo de vida no está libre de impuestos.
Impuesto territorial: solo cuentan los ingresos locales
Panamá grava solo los ingresos producidos en Panamá (Código Fiscal, artículo 694), por lo que una pensión pagada desde el exterior no tributa, la ingrese usted al país o no. Costa Rica, Georgia y Paraguay funcionan igual; en Paraguay usted se convierte en residente fiscal solo con la residencia permanente. Filipinas grava a los extranjeros únicamente por ingresos de fuente filipina, y Kenia grava una pensión extranjera solo en proporción al trabajo realizado en Kenia. Una advertencia sobre Costa Rica: un proyecto de ley publicado el 30 de septiembre de 2026 gravaría con 15% los dividendos, intereses, regalías, alquileres y ganancias de capital de fuente extranjera de los residentes. Las pensiones no figuran en su lista y todavía no es ley.
Malasia grava a los residentes por los ingresos extranjeros que ingresan al país, pero una orden de exención cubre casi todos, pensiones incluidas, hasta el 31 de diciembre de 2036. El impuesto a las pensiones de Uruguay (IASS) abarca solo las pensiones pagadas por instituciones uruguayas, así que una pensión extranjera no tributa, mientras que los intereses, dividendos y alquileres extranjeros pagan 12% desde 2026.
La lista completa de países que gravan solo los ingresos locales está en nuestra guía de países con impuesto territorial.
Impuesto sobre la renta mundial, pero con las pensiones exentas
El Código Tributario de Armenia exime todas las pensiones y nombra las pensiones de sistemas extranjeros (artículo 147). Bielorrusia exime las pensiones recibidas conforme a leyes extranjeras, Montenegro no cuenta como ingreso las pensiones del exterior y Hungría exime las pensiones extranjeras, aunque un convenio aún puede permitir que el país pagador grave algunas, como las pensiones públicas. Bosnia y Herzegovina exime las pensiones en ambas entidades, pero la República Srpska cobra contribuciones de salud sobre las pensiones del exterior.
¿Cómo funcionan los impuestos del 7% para pensionados de Italia y Grecia?
Italia (artículo 24-ter del TUIR). Si usted recibe una pensión de un pagador extranjero, no fue residente fiscal en Italia en los cinco años anteriores y se muda desde un país con acuerdo de intercambio de información tributaria, puede pagar 7% sobre todos los ingresos extranjeros en lugar de las tasas progresivas de hasta 43% más recargos. La condición es la localidad: desde el 7 de abril de 2026 debe tener no más de 30,000 habitantes (antes, 20,000), estar en Sicilia, Calabria, Cerdeña, Campania, Basilicata, Abruzos, Molise o Apulia, o en zonas sísmicas incluidas en la lista. Palermo, Bari y Lecce son demasiado grandes. El 7% se aplica durante 10 años fiscales: el año en que usted traslada su residencia, cuando la opción surte efecto, más los nueve siguientes (artículo 24-ter, párrafos 4 y 5; la circular de 2020 de la Agenzia delle Entrate indica que una mudanza en 2019 llega hasta 2028 inclusive). Desde el 1 de enero de 2027, la misma regla figura en el artículo 247 del nuevo código unificado del impuesto sobre la renta de Italia (Decreto Legislativo 117/2026). Consulte la página de Italia para ver bases más pequeñas en el sur.
Grecia (artículo 5B). El régimen griego no tiene límite de localidad. Se requiere una pensión del exterior, no haber tenido residencia fiscal en Grecia en cinco de los seis años anteriores y mudarse desde un país que tenga un acuerdo de cooperación tributaria con Grecia. Debe solicitarlo antes del 31 de marzo del año de la mudanza o del año siguiente. El 7% cubre todos los ingresos extranjeros hasta por 15 años y se paga en una sola cuota a fines de julio, en lugar de la escala del 9% al 44%. Creta es una elección frecuente; vea Chania.
Chipre y Curazao. Chipre permite a los residentes elegir cada año pagar 5% sobre una pensión extranjera que exceda $5,570 (€5,000), frente a $3,810 (€3,420) antes de 2026, más la contribución de salud GESY de 2.65%. El régimen penshonado de Curazao grava los ingresos extranjeros al 10% para personas de 50 años o más que hayan vivido en el exterior durante 60 meses consecutivos, tengan una vivienda con un valor mínimo de $251,400 (ANG 450,000) y no trabajen localmente.
¿Cómo reducen Marruecos, Túnez y Senegal el impuesto sobre las pensiones?
Los tres premian que usted ingrese el dinero al país:
- Marruecos: una deducción del 70% sobre los primeros $17,060 (MAD 168,000) de pensión al año (40% por encima de ese monto), luego la escala del 0% al 37%, con el impuesto sobre la parte transferida de forma definitiva en dírhams no convertibles reducido en un 80% (CGI, artículo 76).
- Túnez: solo se grava el 20% de una pensión transferida a una cuenta bancaria o postal tunecina, y una pensión que ya tributó en su país de origen está exenta.
- Senegal: una deducción del 40% (de al menos $3,060 (1,800,000 FCFA)), luego una reducción del 80% del impuesto si la pensión se paga en una cuenta en francos CFA en Senegal. Hasta el 25% puede quedarse en el exterior si se gasta allá en usted o en su familia cercana.
¿Qué visas de jubilado incluyen una exención fiscal?
- QRP de Belice. La Junta de Turismo de Belice exige 40 años o más, $2,000 al mes ($24,000 al año) provenientes de fuera de Belice y al menos 30 días consecutivos al año en el país. Los titulares están exentos de todos los impuestos sobre ingresos de fuera de Belice, pero no pueden trabajar localmente.
- República Dominicana, Ley 171-07. Califica una pensión extranjera de al menos $1,500 al mes. La pensión, y los dividendos e intereses, quedan entonces sin impuesto, aunque usted igualmente presenta la declaración IR-1 y cada exención requiere la aprobación del Ministerio de Hacienda.
- Pensionado adinerado del LTR de Tailandia. 50 años o más, con al menos $80,000 al año de pensión o ingresos pasivos (o $40,000 más una inversión de $250,000 en Tailandia). El Real Decreto 743 exime los ingresos extranjeros que estos titulares ingresan al país. Sin él, una pensión obtenida mientras usted es residente tributa cuando se ingresa a Tailandia.
- Chile. Los extranjeros pagan impuestos solo por ingresos chilenos durante 3 años tras su llegada, y la residencia de jubilados y rentistas es la ruta para jubilados.
- Malta y Mauricio. Malta grava a los residentes no domiciliados, y Mauricio a los residentes, solo por los ingresos extranjeros que se ingresan al país. Mauricio considera remesada una pensión que usted transfiere para vivir. Desde 2027, la condición de pensionado jubilado de Malta grava los ingresos remesados al 15%, con un mínimo de $16,700 (€15,000).
¿Los ciudadanos estadounidenses pagan impuestos por su pensión si se jubilan en el extranjero?
Sí. El IRS indica que los ciudadanos estadounidenses en el extranjero están «sujetos a impuestos sobre los ingresos mundiales de todas las fuentes», así que mudarse al exterior no pone fin al impuesto estadounidense sobre una pensión o el Seguro Social. La exclusión de ingresos del trabajo en el extranjero tampoco ayuda: el IRS incluye «pagos de pensiones o anualidades, incluidos los beneficios del seguro social» entre los montos que no forman parte de los ingresos del trabajo en el extranjero.
Lo que cambia con una mudanza es la capa local. En un país que no grava su pensión, usted paga solo el impuesto estadounidense. En uno que sí la grava, un crédito por el impuesto extranjero sobre el mismo ingreso suele evitar que pague dos veces, así que un país de baja tributación puede costar poco más. Para los ingresos del trabajo, consulte nuestra guía de impuestos para nómadas digitales.
¿Tributa la pensión estatal del Reino Unido si usted se jubila en el extranjero?
Por lo general, no en el Reino Unido. GOV.UK indica que los no residentes «por lo general no pagan impuestos británicos sobre» la pensión estatal, y añade que el país donde usted vive podría gravar sus ingresos británicos. Así, la pensión estatal recibe el mismo trato que cualquier pensión extranjera en su nuevo país: sin impuesto en Panamá o Georgia, 7% bajo el régimen italiano o griego, y plenamente gravada en países ajenos a esta lista. Otras pensiones británicas pueden seguir tributando en el Reino Unido, salvo que un convenio de doble tributación otorgue alivio, así que revise el convenio antes de mudarse. Si se va del Reino Unido de manera definitiva, nuestra guía sobre el fin del régimen non-dom del Reino Unido explica la prueba de residencia y la cola del impuesto sobre herencias.
¿Qué destinos populares para jubilarse sí gravan las pensiones extranjeras?
Portugal cerró su antiguo régimen de residente no habitual, y su reemplazo, el IFICI, deja gravadas las pensiones extranjeras, por lo que una pensión paga de 12.5% a 48%, más un recargo de solidaridad por encima de $89,040 (€80,000). España y Francia (0% a 45%) también suman las pensiones extranjeras a sus escalas progresivas, México en general hace lo mismo (1.92% a 35%), e Italia y Grecia también lo hacen fuera de los regímenes del 7%. Mudarse allí aún puede tener sentido; solo presupueste el impuesto.
Cómo elegir una base una vez resuelto el tema fiscal
Los impuestos son un filtro. El clasificador de ciudades de Nostos puntúa las ciudades según costo, seguridad, internet y clima, y cada página de ciudad tiene una sección «¿Se pagan impuestos aquí por ingresos del exterior?» elaborada con los mismos perfiles. Los perfiles fiscales completos están en la página de datos de Nostos. Cuando tenga una lista corta, planifique su viaje gratis con Navoy y pase unas semanas en cada lugar antes de solicitar la residencia. Para Panamá, comience con hoteles en Panama City y vuelos a Panama City.
Preguntas frecuentes
¿Qué países no gravan los ingresos por pensiones extranjeras?
A octubre de 2026, una pensión pagada desde el exterior no se grava en Emiratos Árabes Unidos y Bahamas (sin impuesto sobre la renta personal), en países territoriales como Panamá, Costa Rica, Paraguay, Georgia, Filipinas y Kenia, en Malasia bajo una exención que rige hasta el 31 de diciembre de 2036, y en Armenia, Bielorrusia, Montenegro, Hungría y Bosnia y Herzegovina, que eximen las pensiones por ley. Uruguay tampoco grava las pensiones extranjeras, aunque grava con 12% los ingresos por inversiones extranjeras.
¿Existe un país libre de impuestos para jubilarse siendo ciudadano estadounidense?
No del todo. Estados Unidos grava a sus ciudadanos por los ingresos mundiales de todas las fuentes, vivan donde vivan, y las pensiones y los beneficios del seguro social no califican para la exclusión de ingresos del trabajo en el extranjero. Jubilarse en un país que no grava su pensión elimina el impuesto local, de modo que usted paga solo el impuesto estadounidense; en un país que sí la grava, un crédito por impuesto extranjero suele evitar pagar dos veces sobre el mismo ingreso.
¿Cómo funciona el impuesto fijo del 7% de Italia para pensionados?
Las personas que reciben una pensión de un pagador extranjero, no fueron residentes fiscales italianos en los cinco años anteriores y se mudan a una localidad de hasta 30,000 habitantes en Sicilia, Calabria, Cerdeña, Campania, Basilicata, Abruzos, Molise o Apulia (o zonas sísmicas incluidas en la lista) pueden pagar un 7% fijo sobre todos los ingresos extranjeros, en lugar de las tasas progresivas de hasta 43% más recargos, durante el año fiscal de la mudanza y los nueve siguientes (10 años fiscales en total). Los ingresos italianos siguen tributando de forma normal.
¿Está abierto a cualquiera el impuesto griego del 7% para pensionados?
Está abierto a quienes reciben una pensión del exterior, trasladan su residencia fiscal a Grecia, no fueron residentes fiscales griegos en cinco de los seis años anteriores y provienen de un país con un acuerdo de cooperación tributaria con Grecia. Debe solicitarlo antes del 31 de marzo del año de la mudanza o del año siguiente, y el 7% cubre todos los ingresos extranjeros hasta por 15 años.
Fuentes
- Perfiles fiscales de Nostos (152 países), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
- Regime opzionale per i pensionati esteri: che cos'è, Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/schede/agevolazioni/regime-opzionale-per-i-pensionati-esteri-che-cose-cittadini, consultado el 2026-10-28
- Circolare n. 21/E del 17 luglio 2020, pensionati esteri nel Mezzogiorno (art. 24-ter TUIR), Agenzia delle Entrate (Italia), https://www.agenziaentrate.gov.it/portale/documents/20143/0/Circolare+n.+21E+del+17.07.2020.pdf/96191701-87ef-ce63-e163-a8a6e37e64ad, consultado el 2026-10-27
- Income Tax Code (Law 4172/2013), consolidated to Law 5264/2025, article 5B, Ministry of National Economy and Finance (Grecia), https://minfin.gov.gr/wp-content/uploads/2026/04/%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%9F%CE%A0%CE%9F%CE%99%CE%97%CE%A3%CE%97-%CE%A4%CE%9F%CE%A5-%CE%9A%CE%A9%CE%94%CE%99%CE%9A%CE%91-%CE%A6%CE%9F%CE%A1%CE%9F%CE%9B%CE%9F%CE%93%CE%99%CE%91%CE%A3-%CE%95%CE%99%CE%A3%CE%9F%CE%94%CE%97%CE%9C%CE%91%CE%A4%CE%9F%CE%A3-%CE%9C%CE%95%CE%A7%CE%A1%CE%99-%CE%A4%CE%9F-%CE%9D-5264-2025.pdf, consultado el 2026-10-27
- Tax Incentives, Ministry of Finance (Chipre), https://www.gov.cy/mof/en/documents/tax-incentives/, consultado el 2026-10-27
- Γενικό Σύστημα Υγείας (ΓεΣΥ), Tax Department (Chipre), https://www.gov.cy/mof-tax/documents/geniko-systima-ygeias-gesy/, consultado el 2026-10-27
- Penshonadoregeling, Belastingdienst Curaçao, https://belastingdienst.cw/particulier/themas/penshonadoregeling/, consultado el 2026-10-28
- Code Général des Impôts, édition 2021, article 76, Direction Générale des Impôts (Marruecos), https://tax.gov.ma/wps/wcm/connect/30b7372b-68d0-462f-b40b-bd5c9f642a26/CGI+2021+version+fran%C3%A7aise.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-30b7372b-68d0-462f-b40b-bd5c9f642a26-nryAoP4, consultado el 2026-10-27
- Note Circulaire n° 736, mesures fiscales de la loi de finances 2025, Direction Générale des Impôts (Marruecos), https://tax.gov.ma/wps/wcm/connect/7c58c517-850c-4bf7-8f4a-b966b2ee02c1/Note+Circulaire++n%C2%B0+736+relative+aux+mesures+fiscales+de+la+LF+2025.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-7c58c517-850c-4bf7-8f4a-b966b2ee02c1-plIK21O, consultado el 2026-10-27
- Aperçu général sur la fiscalité, Ministry of Finance (Túnez), https://www.finances.gov.tn/fr/apercu-general-sur-la-fiscalite, consultado el 2026-10-27
- Code général des impôts du Sénégal, édition janvier 2025, articles 164 and 180, Direction générale des Impôts et des Domaines (Senegal), https://www.dgid.sn/storage/docs/CGI-2025.pdf, consultado el 2026-10-27
- Ley 1 de 8 de enero de 2014 (Código Fiscal, artículo 694), Órgano Judicial de Panamá, https://www.organojudicial.gob.pa/uploads/wp_repo/blogs.dir/cendoj/ley-1-de-2014.pdf, consultado el 2026-10-27
- Ley 7092, Ley del Impuesto sobre la Renta, SINALEVI (Procuraduría General de la República, Costa Rica), https://sinalevi.go.cr/ResultadosNormativa/Informacion?param1=10969¶m2=148972¶m3=1, consultado el 2026-10-27
- Ley N° 6380/2019 de Modernización y Simplificación del Sistema Tributario Nacional, Biblioteca y Archivo del Congreso Nacional (Paraguay), https://www.bacn.gov.py/leyes-paraguayas/9332/ley-n-6380-de-modernizacion-y-simplificacion-del-sistema-tributario-nacional, consultado el 2026-10-27
- Preguntas frecuentes, Dirección Nacional de Ingresos Tributarios (Paraguay), https://www.dnit.gov.py/web/portal-institucional/preguntas-frecuentes, consultado el 2026-10-27
- Texto Ordenado 2023, Título 12 (IASS), artículo 2, IMPO (Uruguay), https://www.impo.com.uy/bases/todgi2023/101-2024/2_T12, consultado el 2026-10-27
- Tax Code of Georgia, consolidated version of 15 October 2026, Legislative Herald of Georgia, https://matsne.gov.ge/en/document/view/1043717, consultado el 2026-10-27
- Guidelines: Tax Treatment in Relation to Income Received from Abroad (Amendment), June 2024, Inland Revenue Board of Malaysia, https://www.hasil.gov.my/wp-content/uploads/20240620-guidelines-tax-treatment-in-relation-to-income-received-from-abroad-amendment-june-2024.pdf, consultado el 2026-10-27
- Income Tax (Exemption) (No. 5) Order 2022 (Amendment) Order 2024, P.U. (A) 451/2024, Attorney General's Chambers of Malaysia, https://lom.agc.gov.my/ilims/upload/portal/akta/outputp/2584396/PUA%20451_2024.pdf, consultado el 2026-10-27
- National Internal Revenue Code of 1997, as amended, sections 23(D) and 42(C), Bureau of Internal Revenue (Filipinas), https://www.bir.gov.ph/tax-code, consultado el 2026-10-27
- Income Tax Act (Cap. 470), consolidated to 1 July 2026, section 8(1), Kenya Law, https://kenyalaw.org/akn/ke/act/1973/16/eng@2026-07-01, consultado el 2026-10-27
- Taxation, u.ae (portal oficial del Gobierno de los Emiratos Árabes Unidos), https://u.ae/en/information-and-services/finance-and-investment/taxation, consultado el 2026-10-27
- Taxes and Duties, Government of The Bahamas, https://bahamas.gov.bs/taxes-and-duties, consultado el 2026-10-28
- Tax Code of the Republic of Armenia, article 147, Armenian Legal Information System (Ministry of Justice), https://www.arlis.am/en/acts/229632, consultado el 2026-10-27
- Налоговый кодекс Республики Беларусь (Особенная часть), article 208, pravo.by (Bielorrusia), https://pravo.by/document/?guid=3871&p0=hk0900071, consultado el 2026-10-28
- Zakon o porezu na dohodak, Federation of Bosnia and Herzegovina, Federalno ministarstvo finansija, https://www.fmf.gov.ba/Content/Open/102395?n=Zakon_o_porezu_na_dohodak.pdf, consultado el 2026-10-27
- Zakon o porezu na dohodak, Republika Srpska, Poreska uprava Republike Srpske, https://www.poreskaupravars.org/dokumenti/zakoni/zakonoporezunadohodak6015.pdf, consultado el 2026-10-27
- Zakon o porezu na dohodak fizičkih lica, article 5, Government of Montenegro, https://wapi.gov.me/download/fac4cea9-1dd7-4030-9da6-ba6a59fe8414?version=1.0, consultado el 2026-10-27
- Információs füzet 04: Magánszemélyek külföldről származó jövedelme (2026), Nemzeti Adó- és Vámhivatal (Hungría), https://nav.gov.hu/pfile/file?path=/ugyfeliranytu/nezzen-utana/inf_fuz/2026/04.-Maganszemelyek-kulfoldrol-szarmazo-jovedelme-2026.02.20, consultado el 2026-10-27
- Retired Persons (Incentives) Act, Chapter 62, Attorney General's Ministry (Belice), https://agm.gov.bz/uploads/laws/63976e60333b3_Cap_62_Retired_Persons__Incentives__Act.pdf, consultado el 2026-10-27
- The Qualified Retirement Program, Belize Tourism Board, https://www.belizetourismboard.org/programs-events/retirement-program/, consultado el 2026-10-28
- Ley 171-07 sobre Incentivos Especiales a los Pensionados y Rentistas de Fuente Extranjera, Dirección General de Impuestos Internos (República Dominicana), https://dgii.gov.do/legislacion/leyesTributarias/Documents/Leyes%20de%20Incentivos%20y%20Fomentos/171-07.pdf, consultado el 2026-10-27
- Consulta 35 (23 de septiembre de 2024), exenciones Ley 171-07, Dirección General de Impuestos Internos (República Dominicana), https://dgii.gov.do/legislacion/consultas/Consultas%20Tecnicas%202024/Septiembre/Consulta%2035-Exenciones%20Ley%20No.171-07.pdf, consultado el 2026-10-27
- Revenue Code, Chapter 3 Income Tax, section 41, Revenue Department of Thailand, https://www.rd.go.th/english/37749.html, consultado el 2026-10-27
- Royal Decree No. 743 B.E. 2565 (2022), Thailand Board of Investment, https://ltr.boi.go.th/documents/Royal%20Decree%20issued%20under%20the%20Revenue%20Code%20No.743%20(EN).pdf, consultado el 2026-10-27
- LTR Visa Thailand: Long-Term Resident Program, Thailand Board of Investment, https://ltr.boi.go.th/, consultado el 2026-10-27
- Ley sobre Impuesto a la Renta (DL 824), artículo 3, Servicio de Impuestos Internos (Chile), https://www.sii.cl/normativa_legislacion/leyimpuestoalarenta.pdf, consultado el 2026-10-27
- Residencia Temporal: Jubilados y rentistas, Servicio Nacional de Migraciones (Chile), https://serviciomigraciones.cl/residencia-temporal/subcategorias/jubilados-y-rentistas/, consultado el 2026-10-27
- Income Tax Act (Cap. 123), article 4, Laws of Malta, https://legislation.mt/eli/cap/123/eng, consultado el 2026-10-27
- Special Schemes, Malta Tax and Customs Administration, https://mtca.gov.mt/personal-tax/individual/special-schemes, consultado el 2026-10-27
- Foreign Income, Mauritius Revenue Authority, https://www.mra.mu/index.php/individuals/foreign-income, consultado el 2026-10-27
- Income Tax Act 1995, consolidated up to Finance Act 2026, section 5(3), Mauritius Revenue Authority, https://www.mra.mu/download/ITAConsolidated.pdf, consultado el 2026-10-27
- Código do IRS, artigo 68.º (Taxas gerais), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs68.aspx, consultado el 2026-10-27
- U.S. citizens and resident aliens abroad, Internal Revenue Service, https://www.irs.gov/individuals/international-taxpayers/us-citizens-and-resident-aliens-abroad, consultado el 2026-10-28
- Foreign earned income exclusion: what is foreign earned income?, Internal Revenue Service, https://www.irs.gov/individuals/international-taxpayers/foreign-earned-income-exclusion-what-is-foreign-earned-income, consultado el 2026-10-28
- Tax on your UK income if you live abroad, GOV.UK (HM Revenue & Customs), https://www.gov.uk/tax-uk-income-live-abroad, consultado el 2026-10-28
- Código do IRS, artigo 16.º (Residência), Portal das Finanças (Portugal), https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs16.aspx, consultado el 2026-10-27
- Ley 35/2006 del IRPF, texto consolidado, Boletín Oficial del Estado (España), https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764, consultado el 2026-10-27
- Imposition des revenus de source étrangère, impots.gouv.fr (DGFiP, Francia), https://www.impots.gouv.fr/international-particulier/imposition-des-revenus-de-source-etrangere, consultado el 2026-10-27
- Impôt sur le revenu 2026 : le barème revalorisé de 0,9 %, Service-Public.fr (Francia), https://www.service-public.gouv.fr/particuliers/actualites/A18045, consultado el 2026-10-27
- Anexo 8 de la Resolución Miscelánea Fiscal para 2026, Servicio de Administración Tributaria (México), https://www.sat.gob.mx/minisitio/NormatividadRMFyRGCE/documentos2026/rmf/anexos/Anexo-8-RMF-2026_DOF-28122025.pdf, consultado el 2026-10-27
- Tax on your UK income if you live abroad: pensions, GOV.UK (HM Revenue & Customs), https://www.gov.uk/tax-uk-income-live-abroad/pensions, consultado el 2026-10-28
- Testo unico delle imposte sui redditi (DPR 917/1986), articolo 24-ter, texto vigente del 7 de abril al 31 de diciembre de 2026, Normattiva (Italia), https://www.normattiva.it/uri-res/N2Ls?urn:nir:presidente.repubblica:decreto:1986-12-22;917~art24ter, consultado el 2026-10-28
- Decreto legislativo 19 giugno 2026, n. 117, Testo unico delle disposizioni legislative in materia di imposte sui redditi, articolo 247, Normattiva (Italia), https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2026-06-19;117, consultado el 2026-10-28
- Migraciones actualiza el régimen de acreditación de solvencia económica para extranjeros, Dirección Nacional de Migraciones (Paraguay), https://migraciones.gov.py/migraciones-actualiza-el-regimen-de-acreditacion-de-solvencia-economica-para-extranjeros/, consultado el 2026-10-27
- Guías de visas de Nostos (rutas de residencia para jubilados en Panamá, Costa Rica, Paraguay, Filipinas y Mauricio), Navoy, https://nostos.navoy.io/visas, consultado el 2026-10-28
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.