Key Takeaways
- Tailandia grava los ingresos del exterior solo cuando un residente los trae al país. Si usted pasa 180 días o más en Tailandia en un año calendario, los ingresos del exterior obtenidos desde el 1 de enero de 2024 tributan de 0% a 35% en el año en que los ingresa.
- Los ahorros anteriores a 2024 pueden traerse libres de impuestos. La Orden Paw. 162/2566 del Departamento de Ingresos (Revenue Department) deja fuera de la regla los ingresos generados antes del 1 de enero de 2024, y tampoco se gravan los ingresos de un año en que usted no fue residente.
- El pago por trabajo realizado mientras usted está en Tailandia es ingreso tailandés. El Departamento de Ingresos indica que es gravable se pague dentro o fuera de Tailandia, por lo que un empleador o cliente extranjero no cambia eso.
- La visa DTV no tiene beneficio fiscal; la visa LTR sí. Tres categorías de la LTR, incluidas Wealthy Pensioners y Work-from-Thailand Professionals, están exentas de impuestos sobre los ingresos del exterior que traigan al país según el Decreto Real n.º 743.
- La exención propuesta para las remesas no es ley, según lo que muestran las fuentes oficiales al 28 de octubre de 2026. El registro de nuevas leyes de 2026 del Departamento de Ingresos no contiene ningún decreto ni reglamento sobre ingresos del exterior, y sus formularios de 2026 aún piden el año en que se obtuvo cada monto ingresado.
Sí, Tailandia grava los ingresos del exterior, pero solo en casos específicos. Si usted pasa 180 días o más en Tailandia en un año calendario, los ingresos del exterior que obtuvo desde el 1 de enero de 2024 tributan de 0% a 35% en el año en que los trae al país. El dinero que deja en el extranjero, los ahorros anteriores a 2024 y los ingresos de un año en que no fue residente no se gravan. El pago por trabajo que usted realiza estando físicamente en Tailandia es un caso aparte: el Departamento de Ingresos lo trata como ingreso tailandés sin importar dónde se pague.
Reglas verificadas con fuentes oficiales el 27 y 28 de octubre de 2026. Esta guía se basa en el perfil fiscal de Tailandia en Nostos, el selector de ciudades gratuito de Navoy, contrastado con el Código de Ingresos (Revenue Code), las órdenes del Departamento de Ingresos y la Junta de Inversiones (Board of Investment). Es información general, no asesoría fiscal: los ciudadanos de EE. UU. tributan por ciudadanía sin importar dónde vivan, y las reglas de salida de su país de origen pueden cambiar la respuesta, así que confirme su caso con un asesor calificado.
¿Tailandia grava los ingresos del exterior en 2026?
Sí, con base en las remesas. La sección 41 del Código de Ingresos tiene dos partes que importan a los expatriados:
- Los ingresos de fuente tailandesa (empleo, negocios o propiedades en Tailandia) se gravan “whether such income is paid within or outside Thailand” (se paguen dentro o fuera de Tailandia), tanto a residentes como a no residentes.
- Los ingresos de fuente extranjera de un residente se gravan “upon bringing such assessable income into Thailand” (al traer esos ingresos gravables a Tailandia).
Usted es residente si permanece en Tailandia 180 días o más en un año calendario, en una sola estadía o en varias. El Código dice “180 días o más”; la página de resumen en inglés del Departamento de Ingresos dice “más de 180 días”, así que conviene planificar con la redacción más estricta. No existe otra prueba de residencia.
El cambio de 2024 provino de la Orden Paw. 161/2566 del Departamento de Ingresos, firmada el 15 de septiembre de 2023. Establece que los ingresos del exterior de un residente se gravan en el año fiscal en que se traen a Tailandia, que se aplica al dinero ingresado desde el 1 de enero de 2024 y que cancela cualquier práctica anterior que la contradiga. Dos meses después, la Orden Paw. 162/2566 añadió que la regla no se aplica a los ingresos generados antes del 1 de enero de 2024.
La propia guía del Departamento para extranjeros lo resume así: los ingresos del exterior se gravan si se obtuvieron desde 2024 en adelante en un año en que usted permaneció 180 días o más y si se ingresan al país, “even if that remittance occurs in a later tax year” (aunque esa remesa ocurra en un año fiscal posterior).
¿Está explorando una base primero? Planifique su viaje gratis con Navoy y compare hoteles en Bangkok.
¿Cambió la regla de remesas en 2026?
No. Es posible que haya leído sobre una propuesta para eximir los ingresos del exterior que se traigan en el año en que se obtienen o en el siguiente, pero, según las fuentes oficiales, no se ha convertido en ley. El 4 de noviembre de 2026 revisamos tres fuentes oficiales:
- El registro de nuevas leyes del Departamento de Ingresos enumera decretos reales hasta el n.º 810 y reglamentos ministeriales hasta el n.º 403 emitidos en 2026. Ninguno trata sobre ingresos del exterior; abarcan donaciones, paneles solares, digitalización de pymes, una prórroga de la tasa del IVA y medidas similares.
- La Orden Paw. 161/2566 sigue publicada en rd.go.th como la regla vigente, con la enmienda Paw. 162/2566 incorporada.
- La “Income Declaration for Foreign-Sourced Income” (declaración de ingresos de fuente extranjera) de 2026 del Departamento pide, para cada tipo de ingreso del exterior, el país, el año fiscal en que se obtuvo y el monto ingresado. Esa pregunta solo tiene sentido porque la regla de remesas sigue vigente.
Si se aprobara una exención, normalmente aparecería como decreto real o reglamento ministerial en el mismo registro y en la Gaceta Real (Royal Gazette).
Impuesto a los ingresos del exterior en Tailandia según su situación
| Situación (residente, 180+ días) | Qué grava Tailandia | Tasa | Formas legales de reducirlo |
|---|---|---|---|
| Jubilado con pensión extranjera | Pensión pagada desde 2024 e ingresada a Tailandia | 0% a 35% | Vivir de ahorros anteriores a 2024; exención LTR Wealthy Pensioner; reglas de tratados (el Seguro Social de EE. UU. solo tributa en EE. UU.); crédito por impuestos extranjeros |
| Inversionista que vive de dividendos, intereses o ganancias | Ingresos de inversión obtenidos desde 2024 e ingresados | 0% a 35% | Dejarlos en el extranjero; ingresar primero el capital anterior a 2024; LTR Wealthy Global Citizen o Pensioner; crédito por impuestos extranjeros |
| Empleado remoto de una empresa extranjera | Pago por trabajo realizado en Tailandia, se pague donde se pague | 0% a 35% | LTR Work-from-Thailand Professional (alcance incierto); artículo de empleo del tratado; crédito por impuestos extranjeros |
| Freelancer con clientes extranjeros | Honorarios por trabajo realizado en Tailandia, se paguen donde se paguen | 0% a 35% | Deducciones por ingresos profesionales; crédito por impuestos extranjeros según un tratado |
| Visitante con menos de 180 días al año | Solo ingresos de fuente tailandesa, incluido el trabajo realizado en Tailandia | 0% a 35% | Los ingresos del exterior no se gravan, aunque se ingresen después |
Fuentes: sección 41 del Código de Ingresos, Órdenes Paw. 161/2566 y 162/2566, Decreto Real n.º 743, tratado tributario EE. UU.-Tailandia. Las tasas se aplican al ingreso neto después de deducciones y exenciones.
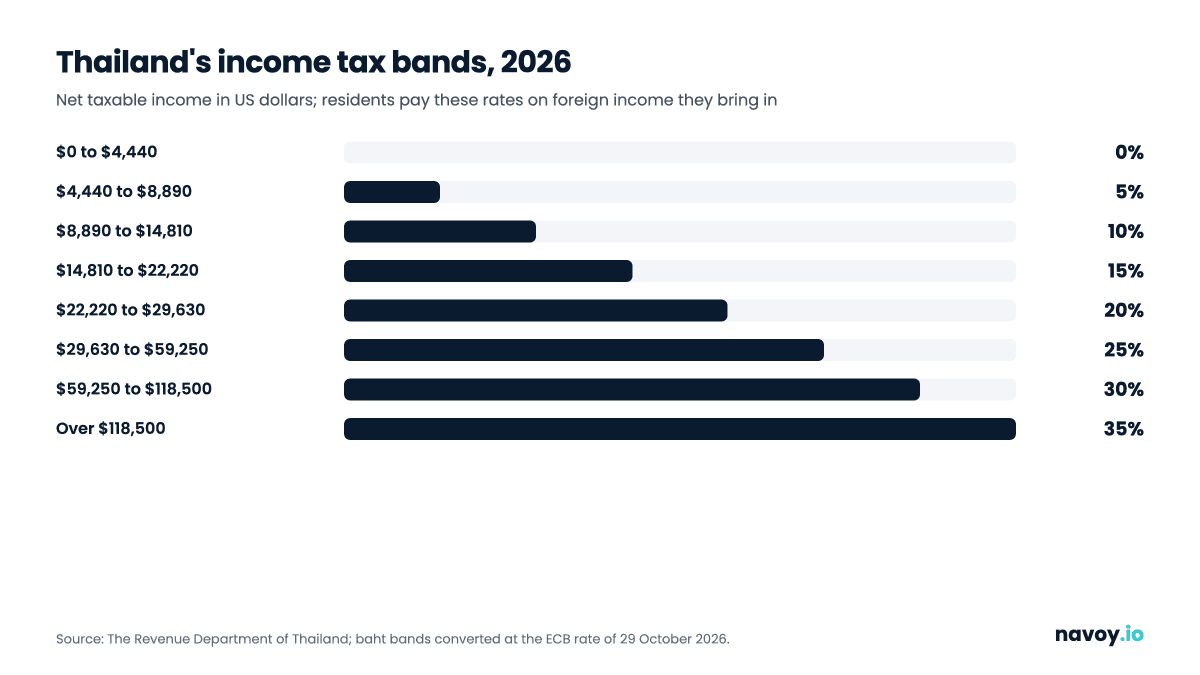
Las tasas son las mismas en todas las filas. La escala del Departamento de Ingresos sobre el ingreso neto gravable:
| Ingreso neto gravable | Tasa | Impuesto del tramo | Impuesto total al tope del tramo |
|---|---|---|---|
| $0 a $4,440 (THB 0 a 150,000) | 0% | $0 | $0 |
| $4,440 a $8,890 (THB 150,001 a 300,000) | 5% | $222 (THB 7,500) | $222 (THB 7,500) |
| $8,890 a $14,810 (THB 300,001 a 500,000) | 10% | $593 (THB 20,000) | $815 (THB 27,500) |
| $14,810 a $22,220 (THB 500,001 a 750,000) | 15% | $1,110 (THB 37,500) | $1,930 (THB 65,000) |
| $22,220 a $29,630 (THB 750,001 a 1,000,000) | 20% | $1,480 (THB 50,000) | $3,410 (THB 115,000) |
| $29,630 a $59,250 (THB 1,000,001 a 2,000,000) | 25% | $7,410 (THB 250,000) | $10,810 (THB 365,000) |
| $59,250 a $118,500 (THB 2,000,001 a 4,000,000) | 30% | $17,780 (THB 600,000) | $28,590 (THB 965,000) |
| Más de $118,500 (THB 4,000,000) | 35% |
Así, $29,630 (THB 1,000,000) de ingreso neto gravable cuestan $3,410 (THB 115,000), un promedio de 11.5%.
¿Qué cuenta como traer ingresos a Tailandia?
Transferencias a Tailandia
Una transferencia desde una cuenta extranjera a una cuenta tailandesa es el caso central. Si trae solo una parte de un monto, la guía del Departamento de Ingresos indica que el monto gravable se prorratea en consecuencia. Usted declara los ingresos del exterior ingresados en la declaración habitual, P.N.D. 90 o 91, junto con cualquier ingreso tailandés.
Ahorros anteriores a 2024
Los ingresos generados antes del 1 de enero de 2024 quedan fuera de la regla (Paw. 162/2566), al igual que los ingresos obtenidos en un año en que usted no fue residente tailandés, aunque los traiga después. La dificultad está en la prueba. La guía advierte que podría necesitar documentos, en inglés o tailandés, que muestren dónde y cuándo se originó el dinero. Un hábito práctico es mantener los ahorros anteriores a 2024 en una cuenta aparte a la que no haga más depósitos.
Gastos con tarjeta y retiros en cajeros
La guía publicada por el Departamento de Ingresos no aclara si pagar en Tailandia con una tarjeta extranjera, o retirar efectivo de una cuenta extranjera en un cajero tailandés, cuenta como traer ingresos. No encontramos una respuesta oficial, así que trátelo como un punto incierto y no como una vía segura.
Impuestos ya pagados en el extranjero
Si un tratado tributario lo permite, el impuesto extranjero sobre los mismos ingresos se acredita contra el impuesto tailandés, con tope en el impuesto tailandés sobre esos ingresos. La guía recomienda un certificado de pago de impuestos de la autoridad extranjera como comprobante. Los tratados de Tailandia aparecen en la página de DTA del Departamento de Ingresos.
¿Cómo se gravan en Tailandia los ingresos de jubilación del exterior?
Un jubilado residente que trae una pensión extranjera pagada desde 2024 en adelante la suma a su ingreso gravable tailandés. Dos cosas pueden cambiar eso.
Su tratado. Según el tratado EE. UU.-Tailandia, el Seguro Social de EE. UU. pagado a un residente de Tailandia solo es gravable en Estados Unidos (artículo 20(2)), y las pensiones del gobierno de EE. UU. por servicio público por lo general solo son gravables en EE. UU. (artículo 21(2)). Las pensiones privadas por empleo pasado solo son gravables en su país de residencia (artículo 20(1)), pero la cláusula de salvaguarda del tratado permite a EE. UU. seguir gravando a sus propios ciudadanos. Los tratados de otros países difieren, así que lea el suyo en la página de DTA.
La visa LTR Wealthy Pensioner. Según la Junta de Inversiones, los solicitantes de 50 años o más necesitan al menos $80,000 al año de pensión o ingresos pasivos, o $40,000 más una inversión de $250,000 en bonos del gobierno tailandés, empresas tailandesas o propiedades en Tailandia. Los titulares están exentos de impuestos sobre los ingresos del exterior que traigan al país.
Los jubilados que viven de ahorros acumulados antes de 2024 no deben impuestos en Tailandia al traer ese dinero, siempre que sus registros muestren cuándo se obtuvo.
¿La visa DTV implica pagar impuestos en Tailandia?
La Destination Thailand Visa no incluye ninguna concesión fiscal. La categoría DTV1 “Workcation” es para nómadas digitales, trabajadores remotos y freelancers. La Embajada Real de Tailandia en Londres indica una visa de entradas múltiples por 5 años, 180 días por entrada, una prórroga de hasta 180 días y comprobante de fondos de al menos $14,810 (THB 500,000). Si permanece 180 días o más en un año calendario, algo que una sola entrada puede alcanzar, usted es residente fiscal.
La pregunta más difícil es el trabajo en sí. La guía del Departamento de Ingresos para extranjeros dice que los ingresos por trabajo realizado en Tailandia son gravables se paguen dentro o fuera de Tailandia, y un dictamen de 1993 aplicó esto al personal extranjero que una empresa alemana envió a trabajar para su filial tailandesa, incluido el pago transferido a sus cuentas bancarias en Alemania. Según esa lectura, un salario u honorarios de freelance ganados mientras usted trabaja en un espacio de coworking en Bangkok son de fuente tailandesa, aunque nunca los ingrese al país y permanezca menos de 180 días.
Muchos trabajadores remotos tratan ese pago como ingreso del exterior, gravado solo cuando se ingresa al país. Esa postura no cuenta con respaldo en la guía oficial, y el Departamento no ha publicado reglas específicas para la DTV. Un tratado puede ayudar a los empleados en estadías cortas: según el tratado con EE. UU., el pago de un residente de EE. UU. por trabajo realizado en Tailandia solo es gravable en EE. UU. si permanece allí 183 días o menos en un período de 12 meses, el empleador no es residente en Tailandia y el pago no lo asume una sucursal tailandesa. Para ver el panorama completo, consulte la guía de visas de Tailandia y nuestro resumen de qué visas para nómadas hacen que usted pague impuestos.
¿Quién obtiene la exención fiscal de la visa LTR?
La visa Long-Term Resident es una visa de 10 años administrada por la Junta de Inversiones, con una tarifa de $1,480 (THB 50,000) cuando se retira en Tailandia. El Decreto Real n.º 743 (2022) exime los ingresos por empleo, negocios y propiedades del exterior que se traigan a Tailandia en tres de sus cuatro categorías:
- Wealthy Global Citizens: al menos $1 millón en activos y $500,000 invertidos en Tailandia.
- Wealthy Pensioners: 50 años o más, como se indicó arriba.
- Work-from-Thailand Professionals: empleados remotos de una empresa listada, o de una empresa privada con al menos 3 años de antigüedad y $50 millones de ingresos combinados en 3 años, con ganancias de al menos $80,000 al año en promedio en los últimos dos años ($40,000 con una maestría).
La cuarta categoría, Highly-Skilled Professionals que trabajan para empresas tailandesas en industrias específicas, paga en cambio una tasa fija de 17% sobre ese salario. Todas las condiciones deben mantenerse, y el decreto suspende el beneficio de cualquier año en que usted no las cumpla. Un punto abierto: el texto del decreto no aclara si el pago por trabajo realizado físicamente en Tailandia cuenta como empleo “carried on abroad” (ejercido en el extranjero), por lo que un empleado remoto no debería dar por hecho que está cubierto.
¿Cómo se compara Tailandia con sus vecinos?
Para quienes eligen una base en el Sudeste Asiático, así se comparan las reglas de Tailandia con las de cinco vecinos, según los perfiles fiscales de Nostos:
| País | Se vuelve residente después de | Ingresos de inversión del exterior de un extranjero residente | Tasa máxima |
|---|---|---|---|
| Filipinas | Sin conteo de días; la residencia depende de los hechos y la intención | No se gravan: los extranjeros solo pagan por ingresos de fuente filipina | 35% |
| Malasia | 182 días o más en un año calendario (o períodos vinculados) | Exentos al ingresarlos, hasta el 31 de diciembre de 2036 (aplican condiciones) | 30% |
| Tailandia | 180 días o más en un año calendario | Se gravan si se obtuvieron desde 2024 y se ingresan | 35% |
| Camboya | Más de 182 días en cualquier período de 12 meses, o tener vivienda allí | Impuesto a las ganancias de capital de 20% desde 2026; dividendos e intereses del exterior poco claros | 20% |
| Indonesia | Más de 183 días en cualquier período de 12 meses, o vivir allí | Gravados de 5% a 35%; dividendos del exterior exentos si se reinvierten en Indonesia | 35% |
| Vietnam | 183 días en un año calendario o en los 12 meses desde la llegada | Gravados; 5% sobre dividendos e intereses de préstamos | 35% |
Ordenados según el trato de los ingresos de inversión del exterior: no gravados, exentos, gravados solo al ingresarlos y luego siempre gravados (en orden alfabético). En los seis países, el pago por trabajo realizado en el país es ingreso local. Fuentes: la ley tributaria o la autoridad fiscal de cada país, indicadas abajo.
Dónde establecerse en Tailandia
Las reglas fiscales son nacionales, por lo que son las mismas en todas las ciudades; lo que cambia es el costo y el estilo de vida. Nostos calcula un mes en unos $1,341 en Bangkok, $984 en Chiang Mai, $1,311 en Phuket y $1,025 en Pattaya (datos de ciudades, de julio a septiembre de 2026). Los jubilados suelen mirar también Hua Hin y Chiang Rai; entre las bases en islas están Koh Samui, Koh Phangan y Krabi (Ao Nang). Cada página de ciudad muestra la sección “¿Se paga impuesto aquí por ingresos del exterior?”, y la página del país Tailandia enumera las 19 ciudades tailandesas de Nostos. El conjunto completo de datos fiscales de 152 países está en la página de datos de Nostos.
Una vez que sepa cuánto tiempo se quedará y cómo lo financiará, puede planificar su viaje gratis con Navoy, comparar hoteles en Bangkok y buscar vuelos a Bangkok.
Preguntas frecuentes
¿Se grava el dinero que ahorré antes de 2024 cuando lo traigo a Tailandia?
No. La Orden Paw. 162/2566 del Departamento de Ingresos, firmada el 20 de noviembre de 2023, establece que la regla de remesas de la Orden Paw. 161/2566 no se aplica a los ingresos generados antes del 1 de enero de 2024. Es posible que deba demostrarlo, así que conserve estados de cuenta bancarios que muestren que el dinero estaba en la cuenta antes de 2024, idealmente en una cuenta a la que no haya hecho depósitos desde entonces.
¿Pago impuestos en Tailandia por una pensión extranjera?
Si usted es residente en Tailandia (180 días o más en el año calendario) y trae a Tailandia una pensión pagada desde 2024 en adelante, es gravable de 0% a 35%, con crédito por impuestos extranjeros cuando un tratado tributario lo permita. Los tratados pueden cambiar esto: según el tratado EE. UU.-Tailandia, el Seguro Social de EE. UU. pagado a un residente de Tailandia solo es gravable en Estados Unidos. Los titulares de la visa LTR Wealthy Pensioner están exentos de impuestos sobre los ingresos de pensión del exterior que traigan al país.
¿La visa DTV me obliga a pagar impuestos en Tailandia?
La Destination Thailand Visa no tiene reglas fiscales propias. Si permanece 180 días o más en un año calendario, se convierte en residente fiscal tailandés, y los ingresos del exterior obtenidos desde 2024 que usted traiga se gravan. Por separado, el Departamento de Ingresos trata el pago por trabajo que usted realiza estando físicamente en Tailandia como ingreso de fuente tailandesa se pague donde se pague, y no ha publicado orientación específica para la DTV.
¿Ha aprobado Tailandia la exención a las remesas de ingresos del exterior?
No, según lo que muestran las fuentes oficiales al 4 de noviembre de 2026. Se ha informado de una propuesta para eximir los ingresos del exterior que se traigan en el año en que se obtienen o en el siguiente, pero el registro de nuevos decretos reales y reglamentos ministeriales de 2026 del Departamento de Ingresos no contiene nada sobre ingresos del exterior, la Orden Paw. 161/2566 sigue publicada como vigente y la declaración de ingresos del exterior de 2026 aún pide el año fiscal en que se obtuvo cada monto ingresado.
Fuentes
- Revenue Code, Chapter 3 Income Tax, section 41 (English translation), The Revenue Department of Thailand, https://www.rd.go.th/english/37749.html, consultado el 2026-10-28
- Personal Income Tax, The Revenue Department of Thailand, https://www.rd.go.th/english/6045.html, consultado el 2026-10-28
- How do foreigners living in Thailand pay tax? (2024), The Revenue Department of Thailand, https://www.rd.go.th/fileadmin/user_upload/lorkhor/newspr/2024/FOREIGNERS_PAY_TAX2024.pdf, consultado el 2026-10-28
- Revenue Department Order Paw. 161/2566 on income tax under section 41 paragraph 2 (consolidated, Thai), The Revenue Department of Thailand, https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn161A.pdf, consultado el 2026-10-28
- Revenue Department Order Paw. 162/2566 (Thai), The Revenue Department of Thailand, https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn162A.pdf, consultado el 2026-10-28
- Income Declaration for Foreign-Sourced Income (personal income tax forms, 2026), The Revenue Department of Thailand, https://www.rd.go.th/fileadmin/download/english_form/2026/incomeforeign_eng_040869.pdf, consultado el 2026-10-28
- New laws register (royal decrees, ministerial regulations and orders, 2025 and 2026, Thai), The Revenue Department of Thailand, https://www.rd.go.th/21221.html, consultado el 2026-10-28
- Tax ruling Kor Kor 0811(Kor Mor 06)/1735: withholding tax on pay for work in Thailand paid abroad (Thai), The Revenue Department of Thailand, https://www.rd.go.th/24165.html, consultado el 2026-10-27
- Royal Decree issued under the Revenue Code No. 743 B.E. 2565 (2022), English translation, Thailand Board of Investment, https://ltr.boi.go.th/documents/Royal%20Decree%20issued%20under%20the%20Revenue%20Code%20No.743%20(EN).pdf, consultado el 2026-10-27
- LTR Visa Thailand: Long-Term Resident Program, Thailand Board of Investment, https://ltr.boi.go.th/, consultado el 2026-10-28
- Destination Thailand Visa (DTV), Royal Thai Embassy London (Ministry of Foreign Affairs of Thailand), https://london.thaiembassy.org/en/page/destination-thailand-visa, consultado el 2026-10-28
- Double Tax Agreements (DTA), The Revenue Department of Thailand, https://www.rd.go.th/english/766.html, consultado el 2026-10-28
- Convention between the United States and Thailand for the avoidance of double taxation (signed 26 November 1996), articles 1, 16, 20 and 21, Internal Revenue Service, https://www.irs.gov/pub/irs-trty/thailand.pdf, consultado el 2026-10-28
- Tax Treatment: Residents & Non-Residents (update 08/04/2026), Inland Revenue Board of Malaysia, https://www.hasil.gov.my/wp-content/uploads/Tax-Treatment-Residents-Non-Residents.pdf, consultado el 2026-10-27
- Income Tax (Exemption) (No. 5) Order 2022 (Amendment) Order 2024 [P.U. (A) 451/2024], Attorney General's Chambers of Malaysia, https://lom.agc.gov.my/ilims/upload/portal/akta/outputp/2584396/PUA%20451_2024.pdf, consultado el 2026-10-27
- National Internal Revenue Code of 1997, as amended, sections 22, 23 and 42, Bureau of Internal Revenue (Philippines), https://www.bir.gov.ph/tax-code, consultado el 2026-10-27
- Law on Personal Income Tax No 109/2025/QH15, Government of Vietnam, https://vanban.chinhphu.vn/?pageid=27160&docid=216495&classid=1&typegroupid=3, consultado el 2026-10-27
- Prakas No 1130 MEF.Prk.GDT on Capital Gains Tax (31 December 2025), General Department of Taxation (Cambodia), https://www.tax.gov.kh/u6rhf7ogbi6/gdtstream/db67bc15-3ee3-40ca-9ae4-4ca5caaca0d4, consultado el 2026-10-27
- Peraturan Direktur Jenderal Pajak PER-23/PJ/2025, Direktorat Jenderal Pajak (Indonesia), https://pajak.go.id/id/node/118835, consultado el 2026-10-27
- Undang-Undang Nomor 7 Tahun 2021 (UU HPP), JDIH Kementerian Keuangan (Indonesia), https://jdih.kemenkeu.go.id/dok/uu-7-tahun-2021, consultado el 2026-10-27
- Law on Taxation, Royal Kram NS/RKM/0523/004 (16 May 2023), General Department of Taxation (Cambodia), https://www.tax.gov.kh/u6rhf7ogbi6/gdtstream/816f7e7b-e4be-4d8f-a789-e587b92dbe2e, consultado el 2026-10-27
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.