Key Takeaways
- El NHR está cerrado a nuevos solicitantes en 2026. Solo quienes ya estaban registrados, o quienes se hicieron residentes antes del 31 de diciembre de 2024 con vínculos con Portugal desde 2023, conservan el régimen anterior hasta que termine su período.
- El IFICI, el "NHR 2.0", grava el trabajo que califica al 20% durante 10 años. Abarca investigación, startups, I+D y empleos altamente cualificados incluidos en la lista, y exime la mayoría de los ingresos del extranjero, excepto las pensiones.
- Un empleo remoto típico no califica para el IFICI. La autoridad tributaria indica que las vías de "empleo" exigen un contrato laboral y que los puestos deben ser con entidades en Portugal, por lo que los nómadas con visa D8 pagados desde el exterior pagan las tasas normales de 12.5% a 48%, antes de una rebaja pendiente en 2026 para los seis tramos más bajos.
- Las personas de 35 años o menos pueden eximir hasta $32,880 (€29,542) al año con el IRS Jovem. La exención es del 100% el año 1, luego 75%, 50% y 25%, durante 10 años, y no exige título universitario ni un trabajo especial.
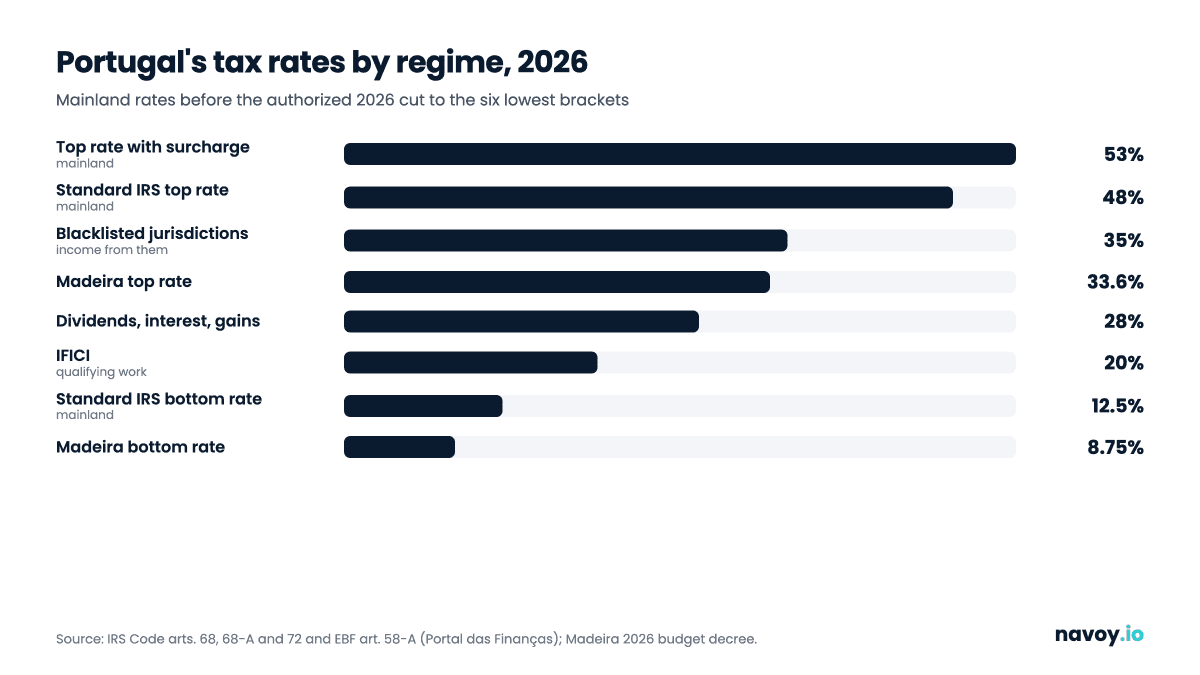
- Las tasas del impuesto sobre la renta de Madeira son 30% más bajas que las del continente. Su tabla de 2026 va del 8.75% al 33.6%, frente al 12.5% al 48% en Lisboa u Oporto.
El régimen NHR de Portugal está cerrado a nuevos residentes en 2026. Su reemplazo, el IFICI (a menudo llamado "NHR 2.0"), grava los ingresos del trabajo que califica con una tasa fija del 20% durante 10 años y exime la mayoría de los ingresos del extranjero, pero solo para puestos incluidos en la lista, como investigación, startups y empleos altamente cualificados con entidades en Portugal. Un empleado remoto o freelancer típico pagado desde el exterior no califica y paga las tasas progresivas normales de 12.5% a 48%, con una rebaja de los seis tramos más bajos aún pendiente para 2026. Si usted tiene 35 años o menos, el IRS Jovem puede eximir en su lugar hasta $32,880 (€29,542) de sus ingresos de 2026.
Todo lo que aparece a continuación fue verificado el 27 y el 28 de octubre de 2026 con el código tributario en el Portal das Finanças y el Diário da República. Es información general, no asesoría fiscal. Los ciudadanos de EE. UU. tributan en EE. UU. sin importar dónde vivan, y las reglas de salida de su país de origen pueden cambiar la respuesta, así que confirme su caso con un asesor calificado.
¿Quién aún califica para el NHR en 2026?
Casi nadie nuevo. La Lei 82/2023, el Presupuesto del Estado de 2024, derogó los párrafos sobre residentes no habituales del Código del IRS. Su artículo 236 mantiene las reglas anteriores, hasta el final del período original del NHR, para cuatro grupos:
- personas ya registradas como NHR cuando la ley entró en vigor;
- personas que cumplían las condiciones de residencia el 31 de diciembre de 2023;
- personas que se hicieron residentes antes del 31 de diciembre de 2024 y pueden demostrar uno de los vínculos que califican, enumerados a continuación;
- miembros del hogar de cualquier persona de los tres grupos anteriores.
Los vínculos que califican para quienes llegaron en 2024 son limitados: un contrato de trabajo o una promesa de contrato, o un acuerdo de destacamento, firmado antes del 31 de diciembre de 2023 para trabajar en Portugal; un contrato de arrendamiento u otro derecho de uso de una vivienda en Portugal firmado antes del 10 de octubre de 2023; una reserva de propiedad o un contrato de promesa de compraventa firmado antes del 10 de octubre de 2023; un hijo inscrito en una escuela portuguesa antes del 10 de octubre de 2023; una visa o permiso de residencia válido al 31 de diciembre de 2023; o una solicitud de visa o permiso iniciada antes del 31 de diciembre de 2023.
Si usted se muda en 2026, los tres primeros no pueden aplicarle, y la vía de miembro del hogar no se ha puesto a prueba para quienes llegan tarde, así que confírmela con la autoridad tributaria antes de depender de ella. Sus opciones son el IFICI, el IRS Jovem o las tasas estándar.
¿Está explorando una base primero? Planifique el viaje gratis con Navoy y compare hoteles en Lisboa.
¿Qué es el IFICI (NHR 2.0) y cuáles son los requisitos?
El IFICI es el "incentivo fiscal à investigação científica e inovação", establecido en el artículo 58-A del Estatuto de los Beneficios Fiscales (EBF). La guía de la autoridad tributaria, el Ofício-Circulado 20276/2025, enumera tres condiciones:
- Usted no fue residente fiscal en Portugal en ninguno de los cinco años anteriores y pasa a ser residente.
- Obtiene ingresos de una de las actividades enumeradas en la ley.
- Nunca ha usado el NHR, no ha optado por el régimen de residente que regresa del artículo 12-A y no ha usado antes el IFICI.
¿Qué empleos califican para el IFICI?
El artículo 58-A enumera siete vías:
- (a) Docencia e investigación científica en universidades y otras entidades del sistema nacional de ciencia y tecnología.
- (b) Empleos cualificados y miembros de órganos de administración con beneficios fiscales contractuales por inversión productiva.
- (c) Profesiones altamente cualificadas en empresas que usaron el régimen de apoyo fiscal a la inversión, o en empresas industriales y de servicios de sectores incluidos en la lista que exportan al menos el 50% de su facturación.
- (d) Otros empleos cualificados y miembros de órganos de administración en empresas cuya actividad AICEP o IAPMEI reconozcan como relevante para la economía nacional.
- (e) Personal de I+D cuyos costos sean elegibles para el crédito fiscal SIFIDE.
- (f) Empleos de investigación o innovación, y miembros de órganos de administración, en startups certificadas.
- (g) Empleos o actividades de residentes fiscales en las Azores o Madeira, según las reglas regionales.
Para la vía (c), la circular nombra las profesiones altamente cualificadas: directores y ejecutivos de empresas, gerentes administrativos, comerciales y de producción, científicos e ingenieros, diseñadores de productos industriales, médicos, profesores universitarios y especialistas en TIC. Se necesita un doctorado, o una licenciatura o maestría más al menos 3 años de experiencia profesional.
¿Qué ofrece el IFICI?
- Una tasa fija del 20% sobre los ingresos del trabajo por cuenta ajena o propia de la actividad que califica, durante 10 años consecutivos.
- Ingresos extranjeros exentos en la mayoría de las categorías, incluidos salarios del extranjero, ingresos empresariales, dividendos, intereses, alquileres y ganancias de capital, aunque igual se tienen en cuenta para fijar la tasa de sus demás ingresos.
- Dos excepciones: las pensiones extranjeras siguen tributando, y los ingresos de entidades en jurisdicciones de baja tributación incluidas en la lista negra pagan 35% (el ejemplo de la circular son los dividendos de una empresa de Dubái).
Se solicita en el Portal das Finanças antes del 15 de enero del año siguiente a aquel en que se hace residente. Si solicita tarde, el beneficio comienza en el año en que se registra, por los años que queden de los 10.
¿Por qué un empleo remoto típico no califica para el IFICI?
Porque el IFICI premia el trabajo realizado para la economía portuguesa, no la presencia en Portugal. Lea las preguntas y respuestas de la circular y la brecha queda clara:
- Se exige un contrato. La circular dice que el término "empleo" en las vías (a), (b), (d), (f) y (g) implica "necesariamente" un contrato laboral. Un freelancer con un contrato de servicios en una empresa reconocida por AICEP no califica.
- El empleador está en Portugal. Cada vía se refiere a universidades portuguesas, startups certificadas, empresas reconocidas o empresas exportadoras con sede en Portugal.
- Ser dueño de la empresa no basta. Los socios no califican como tales, aunque el propietario-gerente de una empresa unipersonal puede calificar como miembro del órgano de administración si la empresa cumple la vía (d).
Así, un ingeniero de software con una visa de nómada digital D8 que trabaja para un empleador de Londres o Nueva York queda fuera del IFICI. Ese mismo ingeniero, contratado por una startup certificada de Lisboa, podría quedar dentro. La D8 en sí no conlleva ningún régimen fiscal: una vez que usted supera la prueba de residencia, paga las tasas estándar sobre sus ingresos mundiales.
¿Qué tasas de impuestos se aplican en Portugal en 2026?
Usted se hace residente si pasa más de 183 días en Portugal en cualquier período de 12 meses, o si tiene allí una vivienda que parece destinada a ser su residencia habitual. Los residentes pagan el IRS sobre sus ingresos mundiales.
Salarios e ingresos freelance: 12.5% a 48%
La escala de 2026 para el continente, en el artículo 68 del Código del IRS, comienza en 12.5% sobre la renta imponible de hasta $9,280 (€8,342) y llega a 48% por encima de $96,420 (€86,634). Un recargo de solidaridad añade 2.5% sobre la renta imponible entre $89,040 (€80,000) y $278,300 (€250,000) y 5% por encima de $278,300, para una tasa marginal máxima del 53%.
Con $66,780 (€60,000) de renta imponible, la escala vigente de 2026 da unos $20,370 (€18,300) de impuesto, un promedio del 30.5%. Con el IFICI, los mismos ingresos que califican pagarían $13,360 (€12,000).
Los freelancers en el régimen simplificado tributan sobre el 75% de los honorarios de actividades profesionales incluidas en la lista (35% por otros servicios). También pagan 21.4% de seguridad social sobre el 70% de sus ingresos por servicios, a partir del mes 12 después de registrar la actividad.
La rebaja de tasas de octubre de 2026
El Parlamento autorizó una rebaja de las tasas de los seis primeros tramos (Proposta de Lei 108/XVII/2, ahora Lei 64-B/2026 del 22 de octubre de 2026), y el decreto-ley del gobierno, aprobado el 29 de octubre y promulgado por el Presidente el 2 de noviembre de 2026, las fija en 12.2%, 15.2%, 20.7%, 23.6%, 30.6% y 34.6%, desde 12.5%, 15.7%, 21.2%, 24.1%, 31.1% y 34.9%, para los ingresos obtenidos desde el 1 de enero de 2026. Para trasladar el ahorro con rapidez, el Despacho 12523-A/2026, publicado el 14 de octubre de 2026, reduce a la mitad el impuesto retenido sobre los salarios y pensiones del continente pagados en noviembre de 2026, salvo para quienes tengan una remuneración mensual superior al límite del segundo tramo de retención más alto.
Al 4 de noviembre de 2026, aún no se había publicado en el Diário da República, por lo que el artículo 68 todavía muestra la tabla anterior y los ejemplos de esta guía la utilizan. Las tres tasas más altas, 43.1%, 44.6% y 48%, no forman parte de la rebaja.
Ingresos por inversiones y pensiones
- 28% fijo sobre dividendos, intereses y ganancias en acciones, y sobre la mayoría de los alquileres (25% en arrendamientos residenciales, menos en arrendamientos largos). Puede optar por sumarlos a sus demás ingresos y tributar a tasas progresivas.
- Las pensiones extranjeras se suman a sus demás ingresos y tributan de 12.5% a 48% para quien llegue en 2026.
- 35% sobre ingresos de jurisdicciones de baja tributación incluidas en la lista negra.
¿Cómo funciona el IRS Jovem para menores de 35 años?
El IRS Jovem (artículo 12-B) exime parcialmente los ingresos del trabajo por cuenta ajena y propia de residentes de 35 años o menos. No necesita título universitario ni un empleador especial, por lo que es el único régimen que un trabajador remoto joven con visa D8 puede usar de forma realista. Usted opta en su declaración anual.
| Año de ingresos | Porcentaje de ingresos exento |
|---|---|
| 1 | 100% |
| 2 a 4 | 75% |
| 5 a 7 | 50% |
| 8 a 10 | 25% |
El monto exento tiene un tope anual de 55 veces el índice de apoyos sociales IAS. Con el IAS de 2026 en $598 (€537.13), el tope es de $32,880 (€29,542.15). Los ingresos exentos igual cuentan para fijar la tasa del resto.
No puede usar el IRS Jovem si lo declaran como dependiente, está atrasado con sus impuestos o ha usado alguna vez el NHR, el IFICI o el régimen del artículo 12-A. Por eso es o IRS Jovem o IFICI, nunca ambos. La ley no aclara cómo cuentan para los 10 años los años de trabajo en el extranjero antes de su mudanza; consulte a la autoridad tributaria antes de contar con el año 1.
¿Qué régimen le corresponde? La guía rápida de 2026
| Quién es usted | Régimen aplicable | Tasa sobre sus ingresos principales | Duración |
|---|---|---|---|
| Investigador, profesor o contratado de una startup con contrato portugués | IFICI | 20% fijo; la mayoría de los ingresos extranjeros exentos | 10 años |
| Contratado altamente cualificado en una empresa exportadora o reconocida | IFICI (si el puesto y la empresa están en la lista) | 20% fijo; la mayoría de los ingresos extranjeros exentos | 10 años |
| Menor de 35 años, cualquier empleo o trabajo freelance | IRS Jovem | 25% a 100% exento, hasta $32,880 (€29,542) al año; el resto 12.5% a 48% | 10 años |
| Empleado remoto de una empresa extranjera (D8) | IRS estándar | 12.5% a 48%, más recargo de 2.5% a 5% por encima de $89,040 (€80,000) | Mientras sea residente |
| Freelancer con clientes extranjeros (D8) | IRS estándar | 12.5% a 48% sobre el 75% de los honorarios (35% por servicios no incluidos), más 21.4% de seguridad social sobre el 70% | Mientras sea residente |
| Jubilado con pensión extranjera | IRS estándar | 12.5% a 48% | Mientras sea residente |
| Inversionista que vive de dividendos, intereses o ganancias en acciones | IRS estándar | 28% fijo (35% desde jurisdicciones en lista negra) | Mientras sea residente |
| Ya residente a fines de 2024 con un vínculo calificado de 2023 | NHR (transitorio) | Reglas anteriores del NHR | Hasta que termine el período del NHR |
| Cualquier residente en Madeira | Tabla regional de Madeira | 8.75% a 33.6%, más el recargo nacional | Mientras resida en Madeira |
Las tasas corresponden al Portugal continental, salvo indicación en contrario, y a 2026 antes de la rebaja autorizada de los seis primeros tramos. Fuentes: artículos 12-B, 16, 68, 68-A y 72 del Código del IRS; artículo 58-A del EBF; Ofício-Circulado 20276/2025; decreto presupuestario de Madeira para 2026.
¿Importa en qué parte de Portugal viva?
Sí, más de lo que la mayoría espera. Madeira reemplaza la tabla nacional por una propia, 30% más baja en cada tramo: 8.75% en el inferior y 33.6% en el superior en 2026. Con los mismos $66,780 (€60,000) de renta imponible, son unos $14,250 (€12,800) en Funchal, frente a unos $20,370 (€18,300) en Lisboa u Oporto. El recargo nacional de solidaridad se aplica además.
El presupuesto de Madeira para 2026 también amplía el IFICI para quienes se hagan residentes allí desde el 1 de enero de 2026 y trabajen en otros puestos altamente cualificados en entidades establecidas en Portugal. Los empleos y sectores elegibles deben fijarse primero mediante un reglamento regional, así que verifique que esté en vigor antes de contar con ello.
Las Azores, alrededor de Ponta Delgada, también aplican sus propias tasas regionales reducidas, que no verificamos para este artículo.
En todo el continente, desde Faro y Ericeira hasta Braga y Coimbra, se aplica la tabla nacional, sin impuesto municipal sobre la renta. Cada página de ciudad en Nostos tiene una sección "¿Paga impuestos aquí sobre ingresos del extranjero?" elaborada a partir del mismo perfil fiscal de Portugal, de modo que puede compararlo con los otros 151 países del conjunto de datos abierto.
¿Qué debe hacer antes de mudarse?
- Revise la fecha en que se hace residente. La residencia comienza el primer día de su estadía, por lo que un contrato de arrendamiento firmado al llegar puede convertirlo en residente desde el primer día, incluso antes de los 183 días.
- Solicite el IFICI antes del 15 de enero. Si su empleo califica, presente la solicitud en el Portal das Finanças antes del 15 de enero del año siguiente a aquel en que se hace residente, con su contrato de trabajo y comprobantes de sus calificaciones.
- Elija IRS Jovem o IFICI, no ambos. Usar el IFICI descarta el IRS Jovem para siempre, así que compare ambos a 10 años si tiene menos de 35 años y califica para los dos.
- Planifique también su salida. El impuesto de Portugal es solo la mitad del panorama; su país actual decide cuándo deja de ser residente allí. La guía de Navoy sobre impuestos para nómadas digitales explica cómo se comparan otras visas de nómada.
Una vez que haya elegido una ciudad, puede planificar el viaje gratis con Navoy, desde vuelos a Lisboa hasta hoteles en Lisboa para la estadía del primer mes.
Preguntas frecuentes
¿Todavía puedo solicitar el NHR en Portugal en 2026?
No, no como nuevo residente. La Lei 82/2023 derogó el régimen de residente no habitual a partir de 2024. Todavía se aplica a quienes ya estaban registrados, a quienes cumplían las condiciones de residencia el 31 de diciembre de 2023 y a quienes se hicieron residentes antes del 31 de diciembre de 2024 con un vínculo calificado de 2023, como un contrato de trabajo, un contrato de arrendamiento firmado antes del 10 de octubre de 2023 o una visa de residencia. Todos los demás que se mudan en 2026 deben considerar en cambio el IFICI o el IRS Jovem.
¿El IFICI (NHR 2.0) cubre a los nómadas digitales con visa D8?
Por lo general, no. El IFICI exige ingresos de una actividad incluida en la lista, como docencia universitaria, investigación, un empleo en una startup o un puesto altamente cualificado en una empresa que califique en Portugal. La guía de 2025 de la autoridad tributaria indica que las vías basadas en empleo exigen un contrato laboral. Un empleo remoto para un empleador extranjero, o trabajo freelance para clientes extranjeros, tributa a las tasas progresivas normales de Portugal una vez que usted es residente.
¿Cómo tributan las pensiones extranjeras en Portugal en 2026?
La pensión extranjera de un nuevo residente se suma a los demás ingresos y tributa a las tasas progresivas de 12.5% a 48% en el continente, más el recargo de solidaridad por encima de $89,040 (€80,000). El IFICI no ayuda: su exención para ingresos extranjeros excluye expresamente las pensiones. Solo quienes conservan el antiguo régimen NHR bajo las reglas transitorias mantienen su tratamiento NHR, durante el resto de su período.
¿Está disponible el IRS Jovem para extranjeros que se mudan a Portugal?
Sí, la ley no establece ninguna condición de nacionalidad. Debe ser residente fiscal en Portugal, tener 35 años o menos, no ser declarado dependiente de otra persona, estar al día con sus impuestos y no haber usado nunca el NHR, el IFICI ni el régimen del artículo 12-A. Usted opta en su declaración anual. La ley no aclara cómo cuentan para los 10 años los años de trabajo en el extranjero antes de la mudanza, así que confírmelo con la autoridad tributaria.
Fuentes
- Estatuto dos Benefícios Fiscais, artigo 58.º-A (Incentivo fiscal à investigação científica e inovação), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/bf_rep/Pages/ebf58a.aspx, consultado el 2026-10-28
- Ofício-Circulado n.º 20276/2025 (IFICI: guia e perguntas frequentes), Autoridade Tributária e Aduaneira, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/legislacao/instrucoes_administrativas/Documents/Oficio_circulado_20276_2025.pdf, consultado el 2026-10-28
- Código do IRS, artigo 16.º (Residência) and transitional notes on Lei 82/2023, artigo 236.º, Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs16.aspx, consultado el 2026-10-28
- Código do IRS, artigo 12.º-B (IRS Jovem), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs12b.aspx, consultado el 2026-10-28
- Portaria n.º 480-A/2025/1 (Indexante dos apoios sociais 2026), Diário da República, https://diariodarepublica.pt/dr/detalhe/portaria/480-a-2025-993056222, consultado el 2026-10-28
- Código do IRS, artigo 68.º (Taxas gerais), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs68.aspx, consultado el 2026-10-28
- Despacho n.º 12523-A/2026 (ajustamentos às tabelas de retenção na fonte de IRS para novembro de 2026), Diário da República n.º 199/2026, 2.ª série, https://files.diariodarepublica.pt/2s/2026/10/199000001/0000200003.pdf, consultado el 2026-10-28
- Código do IRS, artigo 68.º-A (Taxa adicional de solidariedade), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs68a.aspx, consultado el 2026-10-27
- Código do IRS, artigo 72.º (Taxas especiais), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs72.aspx, consultado el 2026-10-27
- Código do IRS, artigo 81.º (Eliminação da dupla tributação jurídica internacional), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs81.aspx, consultado el 2026-10-28
- Código do IRS, artigo 31.º (Regime simplificado), Autoridade Tributária e Aduaneira, Portal das Finanças, https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs31.aspx, consultado el 2026-10-27
- Perguntas Frequentes: Novo regime dos trabalhadores independentes (v09), Instituto da Segurança Social, https://www.seg-social.pt/ptss/pssd/documento/cmdddzytm006agq2y1ci6tibc, consultado el 2026-10-27
- Decreto Legislativo Regional n.º 8/2025/M (Orçamento da Região Autónoma da Madeira para 2026), articles 18 and 21, Governo Regional da Madeira, https://www.madeira.gov.pt//Portals/25/Documentos/Legislacao/Decreto%20Legislativo%20Regional%20n.%C2%BA%208_2025_M%2C%20de%2030%20de%20dezembro.pdf, consultado el 2026-10-28
- Lei n.º 64-B/2026, de 22 de outubro (authorization to cut the first six IRS rates), Diário da República, https://diariodarepublica.pt/dr/detalhe/lei/64-b-2026-1184484177, consultado el 2026-11-04
- Presidente da República promulga dois diplomas do Governo (2 November 2026), Presidência da República, https://www.presidencia.pt/atualidade/toda-a-atualidade/2026/11/presidente-da-republica-promulga-dois-diplomas-do-governo/, consultado el 2026-11-04
- Nostos tax profiles (152 countries), Navoy, https://nostos.navoy.io/data, consultado el 2026-10-28
About the Author
Haroun Moula
Haroun Moula is the founder and CEO of Navoy. Before Navoy, he worked in luxury travel with VVIPs and high-profile travelers. He built Navoy to bring curated, adaptive trip planning to more travelers through an AI travel agent that plans and books core trip parts in one place.