Key Takeaways
- La conversión dinámica de divisas es la opción de pagar en su moneda en lugar de la local, que ofrecen las terminales de pago y los cajeros automáticos en el extranjero. Casi siempre es la opción más cara.
- El sobrecargo promedio es del 7.6 % sobre la tasa de cambio oficial de la tarjeta, con un máximo del 12.4 % medido por el Consejo de Consumidores de Noruega en 1,500 transacciones.
- Los viajeros salieron perdiendo en el 99.7 % de esas transacciones. Solo 4 de 1,500 resultaron más baratas.
- Pagar en la moneda local cuesta alrededor de un 1.5 %, que es la comisión promedio por transacción en el extranjero.
- Las reglas de Visa establecen que la terminal debe permitirle rechazar la conversión y no debe elegir por usted.
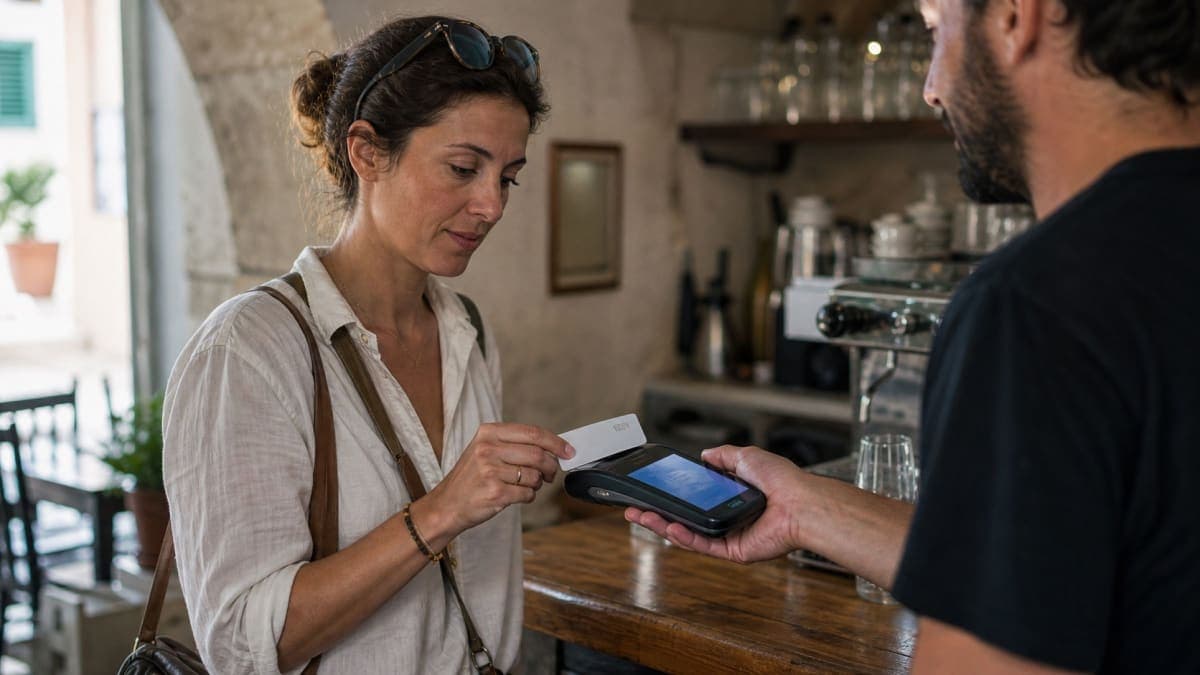
La conversión dinámica de divisas, o DCC (por sus siglas en inglés), es la oferta que recibe cuando una terminal de pago o un cajero automático en el extranjero le pregunta si desea pagar en su propia moneda en lugar de la local. Decir que sí permite que el comercio o el operador del cajero automático establezcan el tipo de cambio en lugar de la red de su tarjeta. El Consejo de Consumidores de Noruega midió un sobrecargo promedio del 7.6 % sobre la tasa oficial de Visa, con un máximo del 12.4 %. Pagar en la moneda local suele costar alrededor del 1.5 % que cobra su propio banco.
La pantalla está diseñada para parecer una cortesía. Le muestra un número familiar, en una moneda familiar, en el momento exacto en que está en un mostrador con gente detrás de usted. Lo que en realidad le ofrece es trasladar la conversión de divisas de su banco, que la realiza a una tasa cercana a la interbancaria, a una empresa que tiene un incentivo para hacerlo mal.
La mitad de los viajeros dice que sí. La estimación académica es que entre el 50 % y el 60 % de los clientes internacionales aceptan la DCC cuando se les ofrece.
¿Qué es la conversión dinámica de divisas?
La DCC es un servicio que convierte una transacción extranjera a su moneda de origen en el punto de venta, antes de que llegue a su banco. El comercio, el operador del cajero automático o su proveedor de pagos establecen la tasa y se quedan con la diferencia entre esta y la real. Se ofrece en terminales de tarjetas, en cajeros automáticos y en algunas páginas de pago en línea.
Este es el mecanismo, que la pantalla nunca explica.
Cuando usted paga en la moneda local, la transacción viaja a Visa o Mastercard, quienes la convierten a su propia tasa. Esa tasa se acerca mucho a la tasa del mercado medio, generalmente con una diferencia de aproximadamente medio punto porcentual. Luego, su propio banco puede agregar una comisión por transacción en el extranjero.
Cuando usted acepta la DCC, la conversión ocurre antes de todo eso. El proveedor de pagos del comercio elige una tasa, la aumenta y le entrega un total en dólares, libras o euros. Su banco ve una transacción ya denominada en su propia moneda y la procesa directamente. No queda nada que hacer para la red de su tarjeta ni hay una mejor tasa que aplicar.
El sobrecargo es todo el modelo de negocio. Como señaló BEUC, los propios materiales de un proveedor de DCC dirigidos a los comercios anunciaban que el servicio "le otorga a usted, el comerciante, una comisión por cada transacción". La comodidad es real. Simplemente no es gratis, y el precio no es el que aparece en la pantalla.
¿Cuánto cuesta realmente la conversión dinámica de divisas?
Un promedio del 7.6 % sobre la tasa de cambio oficial de la tarjeta, según el estudio de 1,500 transacciones del Consejo de Consumidores de Noruega, con el peor de los casos en un 12.4 %. El grupo de consumidores alemán Stiftung Warentest encontró un rango del 2.6 % al 12 % en 11 países. Pagar en la moneda local cuesta lo que su tarjeta cobre en comisiones por transacciones en el extranjero, con un promedio del 1.59 % en 2026.
Compare esas dos tasas con un viaje realista y la diferencia dejará de ser abstracta. Supongamos que gasta 1,600 euros con su tarjeta durante dos semanas en el extranjero, entre hoteles, restaurantes y algunos retiros en cajeros automáticos:
| Su elección en la pantalla | Tasa aplicada | Costo sobre 1,600 EUR |
|---|---|---|
| "Convertir a mi moneda" (DCC) | +7.6 % de sobrecargo promedio | 121.60 EUR |
| Pagar en la moneda local | ~1.5 % de comisión por transacción en el extranjero | 24.00 EUR |
| Diferencia | 97.60 EUR |
Eso es aproximadamente 98 euros por presionar un botón diferente. La cifra de 1,600 euros es una suposición que usted debería reemplazar con sus propios gastos; los porcentajes son la parte medida, y la aritmética es lo suficientemente simple como para rehacerla mentalmente en el mostrador. Un uno por ciento del gasto total de su viaje, por cada punto de sobrecargo.
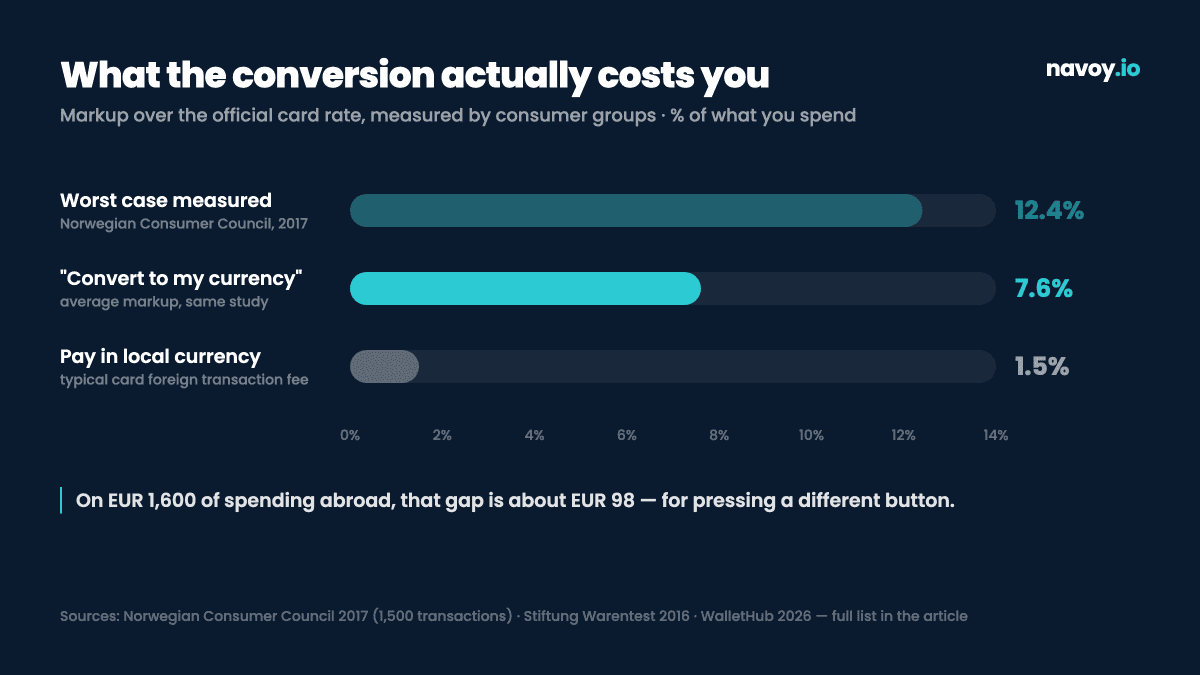
Hay dos cosas que vale la pena notar. El sobrecargo de la DCC y la comisión por transacción en el extranjero de su tarjeta no son alternativas en todos los casos: algunos bancos aún aplican su comisión a una transacción con DCC, lo que significa que puede pagar ambas. Y el máximo del 12.4 % no fue un caso atípico y raro en un país oscuro. Los peores resultados de Stiftung Warentest provinieron de la República Checa, Polonia y Hungría, todos destinos de escapadas urbanas europeas comunes.
¿Por qué los cajeros automáticos y las terminales de pago insisten tanto?
Porque el sobrecargo se comparte entre el comercio, el operador del cajero automático y su proveedor de pagos, por lo que todos los que intervienen en la pantalla ganan con un sí. Por eso también la redacción está diseñada para sonar tranquilizadora, con frases sobre fijar o garantizar su tasa de cambio.
Preste atención al lenguaje específico. Las pantallas rara vez dicen "le cobraremos un sobrecargo". Ofrecen permitirle "pagar en su propia moneda", "fijar" una tasa de cambio o saber "exactamente lo que pagará". Cada una de esas afirmaciones es técnicamente cierta y materialmente engañosa, porque la certeza que se ofrece es la certeza sobre un número peor.
El diseño también funciona. La opción de la moneda de origen suele ser el botón más grande, el resaltado o el predeterminado que seleccionará un toque apresurado. Esto es precisamente lo que los reguladores abordaron: el estudio de 2023 en el Journal of Public Policy & Marketing encontró que las opciones de DCC preseleccionadas, que los autores llaman "defaults maliciosos", afectaban más a los clientes con menor educación financiera, porque esos viajeros eran los menos propensos a reducir su uso de la DCC a medida que aumentaba el sobrecargo.
La regulación ha respondido sin resolverlo. El Reglamento de la UE 2019/518 exige que el sobrecargo se muestre como un porcentaje sobre la tasa de referencia del Banco Central Europeo. Los legisladores decidieron deliberadamente no prohibir la DCC ni limitar el sobrecargo, por lo que la práctica sigue siendo legal y generalizada; simplemente tiene derecho a ver lo que cuesta antes de aceptarla.
¿Qué debería presionar en su lugar?
Siempre elija la moneda local: coronas en Praga, yenes en Tokio, bahts en Bangkok. En un cajero automático, eso generalmente significa seleccionar "continuar sin conversión" o "rechazar conversión" en lugar del botón que muestra un amigable total en su moneda local. Las reglas de Visa exigen que la máquina le ofrezca esa opción y prohíben que elija en su nombre.
La propia guía para el consumidor de Visa es inusualmente directa sobre sus derechos aquí. El proveedor debe mostrar el monto en ambas monedas, el tipo de cambio utilizado y cualquier tarifa o sobrecargo adicional, y "no debe usar lenguaje o procedimientos como diferentes tamaños de fuente o color para influir en su decisión". Si falta esa información o se siente presionado, Visa dice que rechace la conversión e informe el incidente al emisor de su tarjeta.
En la práctica, en la terminal:
- Lea la pantalla antes de pagar. La oferta de DCC es la que muestra su moneda local.
- Elija la moneda local. En un cajero automático, esto a menudo se expresa como continuar sin conversión.
- Revise el recibo. Si muestra un total en su moneda local cuando eligió la local, la conversión se aplicó de todos modos.
- Si se aplicó sin preguntar, reclame. Un comercio que selecciona la moneda por usted está infringiendo las reglas de la red, y el emisor de su tarjeta es el lugar para plantearlo.
Una advertencia importante, porque la mayoría de los consejos sobre esto la omiten. Rechazar la conversión no hace que el retiro sea gratuito. La propia comisión de acceso del operador del cajero automático se cobra de cualquier manera, y es algo separado del tipo de cambio. Rechazar la DCC fija la tasa que obtiene, no el recargo. Si también quiere evitar eso, use un cajero automático adscrito a una sucursal bancaria real en lugar de una máquina independiente en una zona turística, y retire cantidades más grandes con menos frecuencia para que una tarifa fija se distribuya entre más efectivo.
¿Qué pasa si la máquina ya lo convirtió?
Si no se le ofreció una opción, o la terminal seleccionó por defecto su moneda local sin preguntar, eso es una violación de las reglas de Visa y Mastercard en lugar de mala suerte. Guarde el recibo, que debe mostrar la tasa y el sobrecargo, y comuníquelo al emisor de su tarjeta.
No siempre lo recuperará, y por unos pocos euros rara vez vale la pena el tiempo. Pero el informe importa más que el reembolso: la aplicación de medidas contra los comercios y operadores que seleccionan la moneda para los titulares de tarjetas depende de que los emisores se enteren de que sucedió. El regulador de la competencia de Australia sancionó a Visa con 18 millones de dólares australianos por la conducta de DCC en 2015, y ese tipo de acción comienza con quejas.
Para una transacción ya completada en la que usted aceptó la DCC a sabiendas, no hay recurso. Usted aceptó la tasa que aparecía en la pantalla. Esa es la única razón por la que la pantalla existe.
¿Esto también se aplica a las reservas en línea?
Sí. Algunos sitios de reservas y aerolíneas internacionales ofrecen cobrarle en su moneda local al momento de pagar, utilizando el mismo mecanismo y el mismo tipo de sobrecargo. La señal es un selector de moneda cerca del paso de pago, o un total que cambia a su moneda solo una vez que llega al formulario de la tarjeta.
En línea es más fácil de detectar, porque no hay una fila detrás de usted. Si una página de pago muestra un precio en la moneda local durante todo el proceso y luego ofrece un total en su moneda de origen en la etapa de pago, eso es DCC. Elegir la moneda local y dejar que su propia tarjeta la convierta es la misma respuesta correcta que en una terminal física.
Esta es la misma familia de costos que las tarifas que aparecen entre el precio en el que hizo clic y el precio que paga. Cubrimos la versión de alojamiento de eso en 6 cargos de hotel que no estaban en el precio que seleccionó y la versión impuesta por el gobierno en cuánto cuestan los impuestos turísticos en 2026. La DCC pertenece a la misma categoría: dinero que se revela en alguna parte, en un momento en que es menos capaz de actuar al respecto.
La planificación es donde se detectan la mayoría de estos. Cuando planifica un viaje en Navoy, los hoteles y los traslados al aeropuerto se cotizan y reservan en una sola plataforma, por lo que el total con el que trabaja es el total, en lugar de una tarifa base que crece en tres páginas de pago separadas. Navoy no reserva vuelos, así que resérvelos directamente con la aerolínea y pague en la moneda local cuando lo haga.
Preguntas frecuentes
¿Debería aceptar alguna vez la conversión dinámica de divisas?
Casi nunca. En el estudio de 1,500 transacciones del Consejo de Consumidores de Noruega, aceptar la DCC fue más barato en solo 4 casos, o el 0.3 % de las veces. La única situación en la que puede ser defendible es si el sobrecargo revelado es genuinamente más bajo que la comisión por transacción en el extranjero de su propio banco, que la pantalla ahora debe mostrarle como un porcentaje en la UE. Verifique el número en lugar de asumir.
¿La conversión dinámica de divisas es una estafa?
Es legal y se informa, por lo que no es una estafa en el sentido legal, aunque BEUC tituló su hoja informativa sobre el tema "la gran estafa de la conversión de divisas" y pidió una prohibición total. El Reglamento de la UE 2019/518 optó por la transparencia en lugar de la prohibición, exigiendo que el sobrecargo se muestre como un porcentaje sobre la tasa del BCE. Sigue siendo legal, generalizado y casi siempre peor para usted.
¿Rechazar la conversión evita todas las comisiones de los cajeros automáticos?
No, y este es el malentendido más común. Rechazar la DCC controla el tipo de cambio que recibe. La propia comisión de acceso del operador del cajero automático se cobra por separado y se aplica de cualquier manera, al igual que la comisión de retiro de su banco. Para reducirlas, use cajeros automáticos adscritos a sucursales bancarias en lugar de máquinas independientes en zonas turísticas, y haga menos retiros de mayor cantidad.
¿Cómo sé si me cobraron por la DCC?
Revise el recibo o su estado de cuenta. Si la transacción se convirtió en la terminal, el recibo debe mostrar los montos en ambas monedas, el tipo de cambio utilizado y el sobrecargo aplicado. Un registro en el estado de cuenta ya denominado en su moneda local para una compra realizada en el extranjero es la señal de que la conversión ocurrió antes de que llegara a su banco.
Fuentes
- Visa, What is Dynamic Currency Conversion? - derechos del titular de la tarjeta, divulgaciones requeridas y el consejo de Visa de rechazar y reportar cuando falta información.
- BEUC, The great currency conversion scam - hoja informativa BEUC-X-2017-131, noviembre de 2017. Fuente de la cifra del 99.7 % y la estimación de 500 millones de libras esterlinas para el Reino Unido, que BEUC atribuye al Financial Times, octubre de 2017.
- Stiftung Warentest, Geld abheben im Ausland - Finanztest 6/2016. 20 investigadores en 13 países no pertenecientes a la zona del euro; se ofreció DCC en 11 de ellos, con sobrecargos del 2.6 % al 12 %.
- Gerritsen, Lancee and Rigtering, Journal of Public Policy & Marketing, 2023 - tasas de aceptación de la DCC, el efecto de las opciones preseleccionadas y los hallazgos sobre educación financiera. También es la fuente del promedio del 7.6 % y el máximo del 12.4 % del Consejo de Consumidores de Noruega.
- Regulation (EU) 2019/518 - el requisito de transparencia de expresar el sobrecargo como un porcentaje sobre la tasa de referencia del BCE, en vigor desde abril de 2019.
- WalletHub, How much are foreign transaction fees in 2026? - la comisión promedio por transacción en el extranjero del 1.59 % utilizada en la comparación.
Las cifras de sobrecargo provienen de pruebas de grupos de consumidores realizadas en 2016 y 2017, que siguen siendo la medición a gran escala más reciente publicada. Todas las fuentes fueron verificadas el 31 de agosto de 2026. Esta es información general sobre cómo funcionan los pagos con tarjeta, no es asesoramiento financiero.
Lecturas relacionadas: 6 cargos de hotel que no estaban en el precio que seleccionó, ¿Cuánto cuestan los impuestos turísticos en 2026?, Temporada media 2026: qué semanas son realmente más baratas
Un botón, unos 98 euros. Planifique su viaje en Navoy y reserve hoteles y traslados al aeropuerto en una sola plataforma, con precios en tiempo real para que el total con el que planifica sea el total que paga. Y luego, pague en la moneda local, siempre.
About the Author
Ranym Garali
Ranym is the Marketing and Content Lead at Navoy. She's been writing about travel for two years and digs into the data behind each piece, flight prices, visa rules and what people are actually searching for , so the advice holds up in practice.